2022年7月8日 星期五
太陽能研究
Reference
[1][2022-07-08]IEA:全球太依賴大陸太陽能鏈
01:30 經濟日報/ 編譯任中原/綜合外電
https://udn.com/news/story/6811/6445136
國際能源總署(IEA)警告,中國大陸在太陽能板供應鏈的主導地位,可能減緩全球朝向乾淨能源轉型的速度。
這是IEA首度針對這個問題提出報告。IEA指出,從多晶矽到太陽能面板本身,大陸在太陽能板製造階段的全球市占率逾80%,且2025年時可能達到95%。報告也指出,全球約40%的多晶矽製造都位於大陸新疆地區。
IEA表示,「到2025年時,全世界太陽能板關鍵性建構組件,幾乎都將完全依賴中國供應。任何全球性供應鏈的密集度達到如此水準,都具有高度的脆弱性」。
報告指出,由於原料商品價格上漲,及供應鏈瓶頸未解,太陽能面板過去一年上漲20%,並造成全球性交貨遲延。IEA主管畢洛爾呼籲,各國政府應致力供給多元化,以降低供應鏈脆弱性。他強調,這「不僅是一項地緣政治問題,還可能是這項重要設施的水、火之災;一旦太陽能模組供應鏈遭受干擾,將對能源轉型與能源安全造成重大影響」。
在IEA研擬的2050年淨零碳排計畫中,太陽能是關鍵要素,屆時全球33%的電力將來自太陽能。歐盟為了擺脫對俄羅斯能源的依賴,尤其重視太陽能供電;依據RePowerEU計畫,到2025年時 歐盟將裝設320百萬瓩(GW)的太陽能設施,2030年達到600百萬瓩


2022年7月7日 星期四
面板驅動IC(DDI)聯詠研究

[20240926] 恭入蘋果供應鏈,台廠聯詠則喜,韓廠LX Semicon則悲
韓國 LX Semicon DDI 控制晶片原本幾乎獨家供應 LGD,產品再供貨蘋果iPhone,但台灣 IC 設計大廠聯詠 (Novatek) 打入供應鏈後,LX Semicon 下半年業績會更不如意。LX Semicon DDI 約占總營收 90%,業界指需多元化業務組合改善盈利能力。
LX Semicon財報,DDI 業務占近 90%
韓國朝鮮日報引用韓國金融資訊公司 FnGuide 數據,LX Semicon 第三季營業利潤預測從一個月前 359 億韓圜降到 263 億韓圜,幅度達 26%,因聯詠提供蘋果 iPhone 系列螢幕 DDI 控制晶片,讓 LX Semicon 行動 DDI 控制晶片市占率逐漸下降。
LX Semicon 的主要業務領域是 DDI 控制晶片,而 DDI 控制晶片則是為螢幕的每個像素提供適當的電壓,以準確調節顏色和亮度。DDI 控制晶片目前應用於液晶螢幕(LCD)和有機發光二極體螢幕(OLED)。在 2024 年Q2,在 LX Semicon 的總營收中,DDI 業務占近 90%。目前,LX Semicon 的主要客戶是製造 OLED 面板的 LGD 。
韓國朝鮮日報引用韓國金融資訊公司 FnGuide 數據,LX Semicon 第三季營業利潤預測從一個月前 359 億韓圜降到 263 億韓圜,幅度達 26%,因聯詠提供蘋果 iPhone 系列螢幕 DDI 控制晶片,讓 LX Semicon 行動 DDI 控制晶片市占率逐漸下降。
LX Semicon 的主要業務領域是 DDI 控制晶片,而 DDI 控制晶片則是為螢幕的每個像素提供適當的電壓,以準確調節顏色和亮度。DDI 控制晶片目前應用於液晶螢幕(LCD)和有機發光二極體螢幕(OLED)。在 2024 年Q2,在 LX Semicon 的總營收中,DDI 業務占近 90%。目前,LX Semicon 的主要客戶是製造 OLED 面板的 LGD 。
2023年,LGD由LX Semicon單一供應商轉成LX Semicon+聯詠
競爭對手進入 LX Semicon 供應給 LGD 的蘋果 iPhone 系列 DDI 市場,將使得 LX Semicon 供應量將減少,讓下半年的業績也將不如預期。LGD 在 2023 年原本只從 LX Semicon 採購 DDI,但為了降低製造成本,2023 年開始將台灣的聯詠納入 iPhone OLED 用 DDI 控制晶片的供應鏈,達成供應鏈多元化的目標,這也是聯詠首次向蘋果 iPhone 供應 DDI 控制晶片。
韓國市場人士表示,由於北美客戶的智慧型手機 DDI 供應鏈多元化,預計小型 DDI 的供應量將減少,儘管 IT OLED 滲透率擴大和整機出貨量增加等因素有利環境,收入仍將逆勢增長。然而,實際的業績效益還需要等待目前正在發展的新業務,包括車用電子和非記憶體半導體等市場,預計2025年才能有明顯狀況。
市場人士指出,對面板公司來說,發展核心零組件 DDI 控制晶片供應鏈的多元化不可避免,從聯詠進入供應鏈開始,LX Semicon 市占率就註定逐漸下滑。DDI 在 LX Semicon 業務占相當大比重,為了達成長期業績目標,必須迅速取得業績才行。[5]
競爭對手進入 LX Semicon 供應給 LGD 的蘋果 iPhone 系列 DDI 市場,將使得 LX Semicon 供應量將減少,讓下半年的業績也將不如預期。LGD 在 2023 年原本只從 LX Semicon 採購 DDI,但為了降低製造成本,2023 年開始將台灣的聯詠納入 iPhone OLED 用 DDI 控制晶片的供應鏈,達成供應鏈多元化的目標,這也是聯詠首次向蘋果 iPhone 供應 DDI 控制晶片。
韓國市場人士表示,由於北美客戶的智慧型手機 DDI 供應鏈多元化,預計小型 DDI 的供應量將減少,儘管 IT OLED 滲透率擴大和整機出貨量增加等因素有利環境,收入仍將逆勢增長。然而,實際的業績效益還需要等待目前正在發展的新業務,包括車用電子和非記憶體半導體等市場,預計2025年才能有明顯狀況。
市場人士指出,對面板公司來說,發展核心零組件 DDI 控制晶片供應鏈的多元化不可避免,從聯詠進入供應鏈開始,LX Semicon 市占率就註定逐漸下滑。DDI 在 LX Semicon 業務占相當大比重,為了達成長期業績目標,必須迅速取得業績才行。[5]
[20240808] 聯詠藉由打進韓系LG面板廠,切入Apple供應鏈,手機有望逐漸成長
隨著中國面板廠持續侵蝕韓系面板廠版圖。然而,台系DDI業者聯詠與奇景都很清楚地感受到,這些過去一起爭奪市場中國的客戶,正逐漸配合中國的半導體本土化政策,將訂單轉移給本地中國的DDI廠商。
聯詠2024年打進韓系面板廠,進而切入Apple供應鏈,或許是對抗中國同業競爭所跨出的最關鍵一步,過往台系DDI業者之所以和中系面板客戶關係深厚,很大一部分是因為韓系面板廠設立的天然進入障礙。
目前只有聯詠和奇景兩家大廠有能力打破這個障礙,雖然中國面板客戶近年市佔率愈做愈高,DDI業者可以分到的餅愈來愈大,但中系DDI業者已逐漸建立起自己的基本盤,台廠要確保業務不會縮水,除拓展DDI以外產品線,和更多面板客戶打交道,也是有效的做法。
加上中國晶圓代工的低成本加持,殺價競爭的壓力在過去幾個季度都非常巨大,即便是領先大廠聯詠,也沒辦法完全脫身。除了技術之外,在成本、服務和分散客戶等面向,都是聯詠減緩價格競爭壓力,維持領先地位的重要戰術。
聯詠在法說會上坦言,價格競爭對於ASP帶來非常顯著的影響,包括手機觸控與顯示驅動整合(Touch and Display Driver Integration,TDDI)以及低階的OLED DDI產品,砍價的情況都非常激烈。
理應是傳統旺季的第3季,價格壓力仍然維持在高點,聯詠坦言,核心還是要在技術上取得優勢,持續投入新技術及新產品開發,方是擺脫追兵的核心策略。
首先在技術方面,聯詠既有DDI產品的技術深度,已經具備市場領先地位,光是OLED DDI這個產品,就已經有非常多種不同類型的技術,提供給客戶選擇。
現階段手機OLED面板升級進度非常快,有助於各大領先廠商拉開差距,除產品設計的能力,聯詠在晶圓代工夥伴的選擇也更加多元,尤其台積電在成熟製程的技術革新,是協助聯詠開發新產品的關鍵要素,就技術能力來說,和台灣生態系合作就是一個巨大的優勢。
在成本方面,聯詠指出,這段時間一直都針對成本進行管控,第2季毛利率表現優於預期,就有一部分是成本控制下來的成果。而在成本壓力更大的第3季,成本管控策略在一些新產品也會維持,進一步支撐毛利率[4]。
在加值服務方面,擴大產品廣度是聯詠長期以來的重點策略,現在積極投入的ASIC領域,能夠讓聯詠成為更全面的IC設計公司,王守仁表示,整體來說ASIC業務的毛利率比DDI好,未來也希望能慢慢擴大相關業務的表現。
整體而言,不禁令人深思幾個問題:聯詠的ASIC是怎樣重點策略與領域?如美銀證券:聯詠透過與ARM合作,獲得ASIC營運上揚契機;聯詠拿下全球雲端服務龍頭亞馬遜AWS轉投資,而有「Open AI的最大競爭對手」之譽的生成式AI新創Anthropic委外AI晶片設計大單,後續有望同步搶下亞馬遜AWS客製化AI晶片訂單。
成本控制的方法又是什麼?理應是傳統旺季的第3季,價格壓力仍然維持在高點,這句話背後又是指什麼真正意思呢?
[20240502] 聯詠是否有進入蘋果供應鏈呢?眾說紛紜
Apple公布2023年最新版供應鏈業者名單,聯詠被剔除。目前聯詠在2024年將正式打入iPhone 16的OLED DDI供應已經是確定的事實。因為2023年聯詠對蘋果的出貨雖然相對不多,但合作關係其實是愈來愈緊密的。聯詠的蘋果相關訂單數量比起2023年多出不少,有鑒於聯詠的OLED DDI在技術及成本上都頗受蘋果青睞,2024年的交貨如果可以保持穩定,不少業者預估,2025年的下一代iPhone,聯詠就會正式成為主力供應商之一。2024年對聯詠來說,對蘋果出貨的兩項關鍵產品,就是上半年的OLED iPad Pro和下半年的iPhone 16系列,由於蘋果2024年整體硬體的出貨量都有所下修,導致市場先前就認為,聯詠對蘋果出貨的OLED DDI總量,數字可能會不如預期。
OLED iPad Pro雖然初期備貨量有下修,但如果定價不錯,還是有機會繳出優異的銷售表現,讓蘋果追加相關零組件的拉貨;至於iPhone方面,蘋果2024年很早就和供應鏈定調拉貨量可能不如2023年。
不過對於聯詠來說,無論如何2024年對於蘋果的出貨滲透率則會提升,總體消費市場的疲軟只是讓原本更大幅度的成長變得不大。基本上,聯詠在股價上,仍然看好預計會上漲至660~700元之間,建議投資人逢低買進。
OLED iPad Pro雖然初期備貨量有下修,但如果定價不錯,還是有機會繳出優異的銷售表現,讓蘋果追加相關零組件的拉貨;至於iPhone方面,蘋果2024年很早就和供應鏈定調拉貨量可能不如2023年。
不過對於聯詠來說,無論如何2024年對於蘋果的出貨滲透率則會提升,總體消費市場的疲軟只是讓原本更大幅度的成長變得不大。基本上,聯詠在股價上,仍然看好預計會上漲至660~700元之間,建議投資人逢低買進。
[20240320] 聯詠獲得摩根士丹利證券、美銀證券推測股價應抬升666至640元
摩根士丹利證券升評聯詠,直指擁有折疊機升級、市占擴張、晶圓成本下滑與AI特殊應用晶片(ASIC)新商機等四大利多,將投資評等由「劣於大盤」跳升到「優於大盤」,推測合理股價從414元拉上666元。美銀證券則持續看多聯詠後市,並將推測合理股價升至640元。美銀指出,聯詠透過與ARM合作,獲得ASIC營運上揚契機,加上OLED業務在關鍵客戶處獲得數年成長動能,目前評價不過位在2024、2025年推估13與11倍本益比位置(本益比=每股股價/每股盈餘,若本益比太高代表目前的股價高估、偏離合理的價格),現金殖利率高達6%~7%,依舊具高度吸引力,給予「買進」投資評等。
摩根士丹利證券從2021年中以來,對聯詠基本面觀點就長時間站在保守立場,對整體DDI產業觀點也相對中性。因大陸業者帶起的產能過剩問題依然存在,目前對DDI產業大方向看法不變,不到全面轉向樂觀的地步,但是,指標股的偏好程度上,正迎來明顯的新變化。
在晶圓代工成本下降與更緊湊的晶片設計下,聯詠於LCD TDDI(Touch with Display Driver,觸控面板感應晶片)與OLED市場可享有更進一步成本優勢。從晶圓代工成本來看,聯詠透過全球布局與許多晶圓代工夥伴合作OLED DDI;再從設計端看,大摩認為,聯詠將可推出性價比更好的新一代TDDI。
在晶圓代工成本下降與更緊湊的晶片設計下,聯詠於LCD TDDI(Touch with Display Driver,觸控面板感應晶片)與OLED市場可享有更進一步成本優勢。從晶圓代工成本來看,聯詠透過全球布局與許多晶圓代工夥伴合作OLED DDI;再從設計端看,大摩認為,聯詠將可推出性價比更好的新一代TDDI。
其次,在蘋果的市占率方面,摩根士丹利證券認為,在性能與成本表現上,聯詠的產品藍圖看來優於南韓主要競爭對手LX Semicon,研判聯詠在關鍵美國智慧機OEM處的市占率會更高。因為聯詠iPhone 16 Pro驅動IC訂單優於南韓IC設計廠LX Semicon,LX Semicon 認證部分進度較緩,主要是28奈米高壓製程出現問題,依據目前進度來看,聯詠可望成為iPhone 16 Pro驅動IC供應商。除智慧機之外,聯詠2025年打入iPad供應鏈的腳步也會更為明確。
再者,市場對折疊機的期望相當高,根據大摩研究,折疊智慧機2022~2025年的年複合成長率為45%,折疊面板未來將可能進一步應用在平板與NB產品,美系領導品牌亦可望於2027年推出新品,如此一來,將驅動更高的OLED DDI內含價值,為聯詠營造新發展機會[3]。
目前觀察聯詠至少獲得新創Anthropic委外AI晶片設計大單(AWS)、蘋果等大單,看來聯詠確實會飛漲而至。投資人的手上若有聯詠不彷再放上一放。若太早出清恐怕錯失獲利來源。兩家投劵公司摩根士丹利證券、美銀證券非常看好後續聯詠發展。
[20240308] 聯詠拿到AWS客製化AI晶片訂單
聯詠AI ASIC接單報捷,有望拿下全球雲端服務龍頭亞馬遜AWS轉投資,而有「Open AI的最大競爭對手」之譽的生成式AI新創Anthropic委外AI晶片設計大單,後續有望同步搶下亞馬遜AWS客製化AI晶片訂單。
聯詠AI ASIC接單報捷,有望拿下全球雲端服務龍頭亞馬遜AWS轉投資,而有「Open AI的最大競爭對手」之譽的生成式AI新創Anthropic委外AI晶片設計大單,後續有望同步搶下亞馬遜AWS客製化AI晶片訂單。
這是聯詠加入Arm全面設計生態系後,在先進製程客製化晶片市場一大里程碑。聯詠在客製化晶片市場晶片已有相當豐富的經驗,先前有客製化電源晶片,並應用在行動裝置當中,除了有成熟製程IP資料庫之外,亦不缺乏先進製程資料庫。隨著聯詠加入安謀全面設計生態系,更直接可切入3奈米製程或是未來更先進的製程,分食AI、高速運算(HPC)市場商機。
聯詠獲得大單後,股價飆漲一路由400飆漲至600。果然要守的住的人,才能嘗到最後勝利的果實,這也是我們所想要的。但是往往這條路沒有多少人守的住,這是好還是不好呢?或許這也淪落為何為最佳解,你的最佳解只是你Local的最佳解嗎?
大部分的人不是步步為營,就是貪念十足,總是想著一夕成富,但是你有沒有發現這都不會讓你稱心如意。你買了,股票就掉,你賣了,股票就漲。這是為什麼呢?因為沒有好壞、沒有最佳出手時機,只有持續不斷。如今,聯詠何嘗不是在這條路辛苦的耕耘著呢?聯詠能否有策略地衝上台灣IC業者的第一名嗎?
聯詠在經過2023年持續開發和送樣之後,已成功打進2024年iPhone 16系列的OLED DDI供應鏈,成為第三順位的供應商。因此,從蘋果擴大供應商的動作,推論短時間內應該還沒有推出自研DDI的規畫。除非蘋果有更長遠的新產品規劃,認為自主開發能夠帶來更大的差異化,否則應該沒有必要做相關的布局。畢竟蘋果既有的DDI合作對象,無論是韓系的Samsung Electronics、LX Semicon、聯詠等,其所在技術累積或面板業者的合作經驗,皆使蘋果很難在短時間內追上。
聯詠2023年低調地在美國北加州建立新辦公室,外界普遍推測,這個辦公室就是和包括蘋果在內的各大美系客戶推展業務的灘頭堡。其中,擴大和蘋果的合作,一直都是聯詠的重點目標。綜觀2024年有機電激發光二極體(OLED)DDI市況,有愈來愈多手機品牌導入OLED面板,與此同時,也有更多DDI業者加入手機OLED DDI供應行列,諸如聯詠、瑞鼎之、奇景、天鈺及未來可能的敦泰等台系業者。
即便中系業者現階段技術上還追不上台廠,但仍會讓人擔憂未來會不會陷入殺價競爭,在這樣的情況下,一直被韓系業者所寡佔的蘋果供應鏈,為突破現狀最好的機會。打進蘋果供應鏈為聯詠的第一步,聯詠可以在供貨的過程中逐步建立信任,在未來打進更多不同的產品線,除MacBook、Mac和iPad等大宗產品之外,頭戴式裝置Vision Pro肯定也是聯詠積極追求的目標之一。聯詠的供貨比重和順位短時間內應該還是難以向上挑戰兩家韓系同業,仍需要花時間和蘋果建立合作經驗,未來才有機會突破現狀。
就合作契機而言,聯詠若真的成為蘋果供應鏈,那其股價可再創進一步的巔峰。觀察聯詠現在真的是鴨子滑水,慢慢追趕韓系大廠。
臺灣顯示驅動IC(DDI)龍頭廠聯詠為台灣第二大、全球第七大IC設計廠,主要生產大小尺寸面板驅動IC,終端產品應用在電視、手機、平板、車用等領域。受到市場面影響,導致財測未達標今年2022年六月才來到81.5億,比低標還少了30億元[1],確實這影響很大,股價也直接看到結果。但是這家公司為台灣第二大,而且本質穩定,目前只是短期受到市場不景氣影響,長期仍持續看好! 聯詠一定會越來越好的! 投資人或許可在這陣子的低點,進場逢低買進!
Key:
- 顯示驅動IC(DDI)龍頭廠聯詠為台灣第2大、全球第7大 IC設計廠
- 摩根士丹利證券升評聯詠,直指擁有折疊機升級、市占擴張、晶圓成本下滑與ASIC新商機等四大利多,將投資評等由「劣於大盤」跳升到「優於大盤」,推測合理股價從414元拉上666元。
- 根據大摩研究,折疊智慧機2022~2025年的年複合成長率為45%
- 聯詠於LCD TDDI(Touch with Display Driver,觸控面板感應晶片)與OLED市場可享有更進一步成本優勢。從晶圓代工成本來看,聯詠透過全球布局與許多晶圓代工夥伴合作OLED DDI。聯詠將可推出性價比更好的新一代TDDI。
- 在蘋果的市占率方面,在性能與成本表現上,聯詠的產品藍圖看來優於南韓主要競爭對手LX Semicon,研判聯詠在關鍵美國智慧機OEM處的市占率會更高。因為聯詠iPhone 16 Pro驅動IC訂單優於南韓IC設計廠LX Semicon,LX Semicon 認證部分進度較緩,主要是28奈米高壓製程出現問題,依據目前進度來看,聯詠可望成為iPhone 16 Pro驅動IC供應商。除智慧機之外
- 聯詠2025年打入iPad供應鏈的腳步也會更為明確
- DDI業者加入手機OLED DDI供應行列,諸如聯詠、瑞鼎之、奇景、天鈺及可能的敦泰等
- Apple公布2023年最新版供應鏈業者名單,聯詠被剔除
- 聯詠在2024年將正式打入iPhone 16的OLED DDI供應已經是確定的事實。因為2023年聯詠對蘋果的出貨雖然相對不多,但合作關係其實是愈來愈緊密的。預估2025年的下一代iPhone,聯詠就會正式成為主力供應商之一
Reference
[5][20240925]聯詠打入獨家供應鏈,韓國 DDI 廠 LX Semicon 第三季獲利跌 26%[4][20240807 ]中國DDI價格競爭不斷 聯詠四邊形分散策略禦敵
[3][20240319]大摩翻多聯詠 喊到666元
[2][20221109]聯詠4Q毛利率拚保4 估1Q23庫存恢復正常顯示驅動IC(DDI)大廠聯詠對市況提出看法,聯詠副董事長暨總經理王守仁指出,第3季營運受到消費性產品需求急凍,及系統廠清理庫存、面板廠減產等衝擊,營收表現不佳,毛利率大跌則是因為成本上升和ASP下滑雙重打擊。
展望第4季,受通膨和戰爭影響不確定性高,消費性需求整體仍疲軟,雖然面板庫存消化近尾聲,報價逐步止穩,系統廠也為假期促銷活動針對部分機種下急單,但整體拉貨力度,還是要看實際銷售狀況。

聯詠第3季營收為新台幣195.63億元,季減37.82%,年減48.98%;毛利率為42.65%,季減4.97個百分點,年減9.29個百分點;營業利益為42.55億元,季減57.38%,年減71.86%。對於第4季營運展望,預估營收將落在188億~200億元,毛利率將落在38.5~40.5%,營業淨利率將落在18.5~21.5%。
從聯詠營運預期來看,第4季市況應該不會轉好,且毛利率陷入保4的考驗。對此王守仁指出,短期之內成本上升、產品跌價、產品組合轉壞等因素一次發生,毛利率的衰退幅度確實比較大,但未來下滑程度應該會減緩,成本相對穩定一點,庫存水位也持續下修,長期來看,加速新產品推出,多元化產品線發展,才是最根本的做法。
回顧聯詠第3季營運狀況,三大產品線當中,大尺寸DDI衰退幅度比較大,中小尺寸其次,SoC衰退比較小,而毛利率也因為成本上升、認列LTA(Long Term Agreement)長約處分成本、手機TDDI跌價等因素而大幅下滑,最終營業利益率未能達標,則是因毛利率和營收都處於營運目標的中下緣,加上研發費用比原先預期還高所致。
對於第4季預估,王守仁認為,中小尺寸DDI營收會增加,主因手機導入OLED新機種增加,受惠於AMOLED面板滲透率提升,至於手機TDDI還是會繼續下滑。而在大尺寸DDI方面,TV應用看得到一些急單,營收有望略為提升,但SoC產品線將因為季節性因素衰退。
**其中TDDI持續下滑原因為何?真的如下AI所述嗎?有待深究@20240808
TDDI技术局限性:适用于LCD:TDDI技术主要应用于LCD屏幕,随着手机市场向OLED面板的转移,TDDI技术的应用场景减少,需求自然下滑。
整合度不足:尽管TDDI集成了触控和显示驱动,但在OLED面板中,这种集成并不具备显著优势,因为OLED面板本身具有触控功能。
TDDI技术局限性:适用于LCD:TDDI技术主要应用于LCD屏幕,随着手机市场向OLED面板的转移,TDDI技术的应用场景减少,需求自然下滑。
整合度不足:尽管TDDI集成了触控和显示驱动,但在OLED面板中,这种集成并不具备显著优势,因为OLED面板本身具有触控功能。
*******************************************
至於2023年何時能看到市況復甦,王守仁研判,第1季因為有春節假期、工作天數減少等因素,仍會是傳統淡季。重點還是觀察產業庫存去化的狀況、通膨是否惡化和需求恢復的狀況。
就庫存來說,手機和TV的庫存大概第1季就會回到正常水位,但需求還是要看大環境,重點是看3月能不能回升,至於2023年營運是否會恢復到原先的季節性,只要大環境沒有更多變數,應該是會回到傳統的淡旺季波動格局。
雖然前景充滿挑戰,但王守仁認為,2023年還是有一些值得期待的成長機會,主力動能還是在OLED DDI,看好手機、TV、IT等產品線都會有滲透率提升的效應,此外,車用TDDI也會有顯著成長,VR、AR驅動IC放量會愈來愈明顯。此外,高階TV應用如4K 120hz和8K TV等所需的SoC、ASIC也都會有不錯的表現。
[1][2022-07-07]IC設計第一家 聯詠財測未達標
https://udn.com/news/story/7253/6441700
面板市況冷颼颼,關鍵零組件廠同步重感冒。面板驅動IC大廠聯詠公布6月營收月減逾二成,降至81.5億元,不僅失守百億元大關,更下探17個月來低點,導致第2季營收未能達成財測目標,是此波半導體市況出現亂流之後,第一家無法達成財測的上市櫃IC設計指標廠。
聯詠上月業績大衰退,第2季財測未能達標,也與主要客戶三星暫停拉貨有關,但未獲證實。
去年全球驅動IC大缺貨,聯詠全年營收、獲利創新高,每股純益高達63.87元,今年首季每股純益也繳出18.3元的出色成績單。隨著半導體市場出現雜音,驅動IC市場率先豬羊變色並傳出砍單潮,此前,在美國掛牌的驅動IC廠奇景也宣布調降上季財測目標。
聯詠昨天收盤價為278元、下跌14元,較今年初高點546元逼近腰斬。市場原本預期,聯詠上季業績應該可「低空飛過」財測,實際數字卻無法達標,凸顯整體驅動IC市況比預期更嚴峻。
聯詠昨天公告,6月合併營收81.5億元,月減25.7%,也比去年同期衰退29.5%,連三個月下滑;第2季合併營收為314.6億元,季減13.8%,年減7.7%,下探近五季低點;上半年合併營收為679.72億元,年增12.3%。
聯詠原本估計,第2季業績將介於345億元至358億元,毛利率落在46%至49%,營業利益率32%至35%,實際結果出爐,單季營收表現比財測低標還少約30億元,僅達低標約91%。
聯詠總經理王守仁先前於股東會坦言,從需求面來看,目前變數較多,包括通膨、俄烏戰爭、大陸部分城市封控等因素干擾,確實讓終端消費買氣受到壓抑,短期內的市場需求、尤其是消費性需求不明朗,同時第2季也正逢企業季底進行庫存調整。
雖然消費性產品需求較為弱,但王守仁認為,車載、商用IT與電競應用的需求都還不錯。且上海解封後,生產供應鏈情況看起來已正常一點,應該算是正面訊息。針對庫存控制,王守仁強調,聯詠在晶圓產能與進料部分,會依照需求去做庫存調整,過去對庫存控管都滿嚴謹,也希望未來維持在可控制的水準。庫存在短期內是會增加,因為生產周期長,已下單的部分因需求改變,銷售期可能拉長,庫存就會增加,這比較難在一季之內改變,大約需要兩季的時間來調整。
2022年7月5日 星期二
量子研究

日本政府支持的科研機構將與NVIDIA合作建造一台混合超級電腦,為研究人員與企業提供量子運算能力。此為日本國家量子運算計畫的一部分。日媒2024年4月21日報導,日本產業技術綜合研究所(National Institute of Advanced Industrial Science,AIST)正在建構名為「ABCI-Q」的量子人工智慧混合雲系統。輝達已供應GPU給ABCI-Q,同時也將透過雲端服務提供量子運算軟體,該系統最快將於2025財年開始啟用並收取費用。
AIST預期應用範圍包括藥物研發與物流運輸優化,譬如,該系統可幫助物流公司決定最佳航運路線,或是協助載運最大量貨物,以及協助多站停留的卡車找出距離最短與最低碳排量的路線。研究人員可以透過雲端系統輸入問題並從此電腦取得回應,AIST希望透過向民間部門開放系統的方式,能夠進一步推進量子計算技術發展。
除了日本之外,Nvidia與德國及英國研究實驗室在量子運算方面早有合作,但極少涉及到軟體等更廣泛的領域。雖然量子電腦能夠解決傳統電腦無法處理的問題,但只要周圍環境出現輕微變化,都可能令系統出錯。將量子電腦與超級運算能力結合有助於解決此問題,讓系統更容易處理複雜的運算問題。Nvidia高效能運算與量子運算部門主管科斯塔(Tim Costa)先前指出:「研究人員需要高效能模擬來解決量子運算裡最困難的問題,輝達開源CUDA-Q量子運算平台與H100晶片能夠加速並推進量子整合超級運算的發展。」[9]
Nvidia不只是全球最火熱的廠商,如今更從AI跨足至量子科技,後續效應仍有待觀察,不過可以確定的是Nvidia立足於AI發展的浪潮之巔,此為百年難預之機遇。由於Everything is AI,Nvidia將在各個產業看到其身影。
因此,富士通涉足受到量子啟發的數位退火(Digital annealing)領域,並在這個至今仍鮮為人知的領域,獲得很大進展。富士通所開發的數位退火機,是量子啟發技術的核心所在,此與一般量子電腦需要在極低溫環境中運作不同,數位退火技術可以在室溫下運作,此令富士通在這個由低溫量子電腦主導的領域,顯得與眾不同。
[20231011] 富士通量子退火
在加拿大新創企業D-Wave於2011年做出第一台量子退火系統後,可以透過傳統的資訊通訊技術,達成類似的結果。因此使用『受到量子啟發的』的名詞。
然而,富士通早在2018年,就已經將技術商用化,2022年推出的第四代系統,採用一顆大型退火核心,速度比第三代數位退火系統快10倍之多,如今持續投入數位退火技術的開發,並將率先推出第五代產品。
實際應用的富士通數位退火技術三大關鍵領域:製造、物流以及金融。在製造領域,數位退火機被應用於生產排程與材料資訊學,其中包括藥物研發。物流方面,能夠協助進行運輸與庫存管理的最佳化調整。金融方面,則被使用於投資組合最佳化與風險管理上。
實際應用的富士通數位退火技術三大關鍵領域:製造、物流以及金融。在製造領域,數位退火機被應用於生產排程與材料資訊學,其中包括藥物研發。物流方面,能夠協助進行運輸與庫存管理的最佳化調整。金融方面,則被使用於投資組合最佳化與風險管理上。
雖然富士通宣稱對於量子退火有很大進展,但是實際上仍不懂這是什麼技術,這為何可應用於製造、物流、與金融方面?這仍需後續觀察。
台灣量子科學實力展現,清大物理統籌計劃
台灣擁有自己的研究成果,值得賀彩,量子加密是關鍵資安技術。清華大學物理系副教授褚志崧在2023年五月清華大學展示如何產生量子金鑰,如何透過光纖傳輸有量子加密機制的端對端語音通話。中華電信執行副總經理林榮賜表示,目前正投入全光網路(All Optical Network; AON)相關研發計畫,未來能與清大團隊進一步合作。清大研究團隊未來將與中華電信合作,延長量子通訊距離,並擴大多點量子通訊。將現在的量子加密通訊星狀網路(10公里以內)技術,延伸成跨縣市(10公里以上)的量子通訊技術,以利後續投入實際應用[6]。中華電信執行副總林榮賜說,2023年第一步先從新竹市到新竹縣,克服實際場域會遇到的問題後,接著擴大到北中南的串連[8]。
用戶之間的量子金鑰傳輸機制,是由用戶A與用戶B分別向中央機房進行量子通訊並取得金鑰,如A用戶的金鑰是01101…,B用戶的金鑰是 11011…,機房告知兩組金鑰之間的差異檢驗結果為XOXXO…(第一個錯,第二個對,第三個錯…),A用戶依此進行修正,即可開始加密通訊。
為簡化量子加密系統的操作,清華團隊並採用時間編碼的「弱同調態」技術,是以較簡易的衰減雷射脈衝來取代量子光源,大幅提升量子金鑰產率,提升傳輸速度。
這項技術可望全面應用於金融財務、電子商務、個資傳遞及國防通訊上,全面提升網路通訊的安全性[7]。
量子晶片下單爭議
量子計畫和過去學術研究計畫有很大的不同,因為政府認為,量子科技產業連結和社會應用很重要,但量子科技不容易懂,學界要和產業、社會就量子科技做溝通卻很困難。
廠商在問,產業參與量子科研的意義在哪裡?其實政府推動的目的就是希望廠商能把具體的應用告訴學界,提醒學術團隊可以怎麼與產業配合,做出可以用的量子電腦。而量子國家隊其實都是挑選台灣強項,政府在做政策決定之前,國科會工程處和自然處有長達1年以上的時間與學界密切溝通,學界參與量子計畫目的就是要努力做出產業界能承接的技術。
量子系統推動小組召集人、清華大學物理系教授果尚志表示,這項計畫的終極目標不是和IBM、Google比較,也不是要發論文或爭取諾貝爾獎,而是要做出可用的量子電腦。現在很多國家都投入量子電腦研究,因為量子電腦可能帶來顛覆性的改變。
台灣投入量子科技的資金不多,量子科研做得也不夠早,但台灣已有利基,可掌握到戰略地位。除了學界,工研院、國研院也加入,希望產業界進來,提早知道量子電腦未來的發展,以及台灣究竟可以做哪些技術布局。
出席台灣通用量子電腦技術論壇的學者,主要分享團隊在量子放大器、位元設計與製作、低溫電子電路系統、量子材料、週邊控制電路與整合等技術。對於超導、離子阱、矽基、光子,哪一個平台最有可能成為主流?學界認為各有優缺點,學界的研究也正在探索,希望提高同調時間、維持量子位元的品質。
陽明交大電子所教授李佩雯表示,有些廠商對量子很陌生,因此不敢參與。但她合作的日月光、致茂等公司,認為量子電腦的目標雖然很高,但只要有目標,就算最終沒有達成,至少對公司而言技術有往前進步,這就是廠商想要的。
行政院2021年宣布,要以5年新台幣80億元的經費支持量子科技研究,使台灣能挾半導體、資通產業之既有優勢,制定量子系統規格、整合並培養研究團隊,建構台灣量子電腦與量子通訊系統。
這次研究的重要性,在於解決量子電腦目前實用上的最大難題,以熱雜訊為首的計算誤差,這方法在理論上已經有解,增加量子位元數進行驗算即可;但據日本經濟新聞(Nikkei)報導,目前量子電腦最多只有127量子位元,驗算需要超過1.27萬個量子位元,技術進度不到目標的1%,實務上根本不可行。
東京大學研究團隊以既有矽晶片電腦修正量子運算誤差,透過實驗證明發展的新演算法,降階集中變分量子特徵計算(Reduced Multi-state Contracted Variational Quantum Eigensolver;RMC-VQE),能正確排除雜訊而預測分子狀態,在材料研發領域可用。
日本並非最早投入量子運算混合技術的國家:美國亞馬遜AWS早已投入相關研究,並於2021年12月於AWS中追加量子運算混合技術雲端服務;NVIDIA也在2022年7月公布自己的量子運算混合技術平台QODA。
但在2021年山內研究室合作團隊公布首次的量子電腦預測分子震動能階研究之前,全球沒有任何單位進行材料相關的量子運算誤差修正研究,2022年成功的誤差修正結果,讓日本政府提倡的量子電腦材料研發應用,首度具有可行性。
日本量子電腦研發目前強調針對自有利基應用,特別是日本仍具產業優勢的材料領域;另外,如何從現有矽晶片電腦過渡到量子電腦,以及搶先開發應用程式,也是關鍵。這次證實材料研發用量子傳統運算混合技術可行性的研究,便成為日本量子技術的新里程碑。
Mounier表示,光子技術在量子運算上的應用令人期待,也是目前一個很活躍的研發領域。利用以CMOS技術製造的矽光子元件,能縮小光學電路規模,此外因為光子能在室溫下運作,也提供了在處理方面的優勢,可以利用矽晶片技術進行設計與製造矽光子晶片。
「光子與矽光子能被用來操控離子以實現量子運算;」Mounier表示:「有數個進行中的研究專案,是利用以雷射操控的離子量子位元來實現量子運算。舉例來說,美國業者IonQ與杜克大學量子中心(Duke Quantum Center),已經實現了利用32個離子的量子運算。為了縮減量子電腦的尺寸,可能會利用整合於單晶片的雷射以及光子元件。」
「美國麻省理工學院林肯實驗室(MIT Lincoln Laboratory)進行了這類實驗,展示利用矽光子操控個別離子;」他進一步指出:「IonQ計劃在2023年使用矽光子支援離子位元量子運算,所以很多公司都在利用光子量子位元,包括QuiX (荷蘭)、Xanadu與PsiQuantum (美國)。」
「PsiQuantum與GlobalFoundries宣布結盟,打造全球第一家完整規格的商用量子電腦;兩家公司現在正在製造矽光子與電子晶片,將作為該Q1系統的基礎。那會是PsiQuantum的技術藍圖中的第一個系統里程碑,將提供擁有100萬個量子位元的商用量子電腦。
[1][2022-06-24]量子國家隊搶時效 向科技部爭取比照射月計畫
量子加密技術是運用量子力學的「測不準原理」,量子兩兩成對,只要想要竊聽A,破壞了它的同調性,B就隨之改變,因此無論花再多的時間計算也無法破解,可達到永久加密的目標。
由褚志崧副教授領軍的研究團隊,約11年(2012年)前開始投入量子光源研究,與清華前瞻量子科技研究中心2019年即利用自製的「單光子光源」建立量子加密通訊網路雛型,成功展示點對點的通訊,「這些光可帶有訊息跟資料,無法被外人複製」。如今更成功將量子通訊速度提升100倍,並採用星狀網路有效連結多個用戶端點,成功打造台灣第一個量子加密通訊網路,保障通話及資料、影片傳輸的安全性。
由褚志崧副教授領軍的研究團隊,約11年(2012年)前開始投入量子光源研究,與清華前瞻量子科技研究中心2019年即利用自製的「單光子光源」建立量子加密通訊網路雛型,成功展示點對點的通訊,「這些光可帶有訊息跟資料,無法被外人複製」。如今更成功將量子通訊速度提升100倍,並採用星狀網路有效連結多個用戶端點,成功打造台灣第一個量子加密通訊網路,保障通話及資料、影片傳輸的安全性。
用戶之間的量子金鑰傳輸機制,是由用戶A與用戶B分別向中央機房進行量子通訊並取得金鑰,如A用戶的金鑰是01101…,B用戶的金鑰是 11011…,機房告知兩組金鑰之間的差異檢驗結果為XOXXO…(第一個錯,第二個對,第三個錯…),A用戶依此進行修正,即可開始加密通訊。
為簡化量子加密系統的操作,清華團隊並採用時間編碼的「弱同調態」技術,是以較簡易的衰減雷射脈衝來取代量子光源,大幅提升量子金鑰產率,提升傳輸速度。
這項技術可望全面應用於金融財務、電子商務、個資傳遞及國防通訊上,全面提升網路通訊的安全性[7]。
此外,國家量子系統推動小組召集人、清華大學物理系教授果尚志表示,這項計畫的終極目標不是和IBM、Google比較,也不是要發論文或爭取諾貝爾獎,而是要做出可用的量子電腦。表達合作意願的公司有鴻海、台塑、日月光、聯發科、聯電、中華電、致茂、閎康、聯亞、祥茂光電、大江生醫、新思科技(Synopsys)、羅德史瓦茲(Rohde&Schwarz)、富士通(Fujitsu)、陵研科技、量源光電、龍彩、一元素、極星光、南方科技等[4][20230505]。
中國量子科學發展全球領先,真假待查
透過全球量子專利分析的布局,中國無疑是遙遙領先者[5]。不過有專利是一回事,真正有實際的成果才是見真章的時刻。況且中國人好大喜功、說謊成性,這也並非一兩天之事。早期就曾經買國外的晶片,偽造宣稱中國有自製晶片的能力,後來被人發現只是將晶片上的mark去除罷了。不過以中國的人口研究而言,研究量子力學有一定規模是肯定無誤。
回到台灣對於量子技術的發展,做基礎研究肯定需要政府持續補助輔導。但是說到台灣發展量子產業夢,這畢竟還太遠、不切實際。[20221201]
量子研究應基於台灣強項上,而不是一昧國際跟風
台灣的量子研究又往新的局勢發展,近期政府邀請產業界一起進來量子團隊,希望給學研單位能夠有明確的目標,以利產學合作[4]。政府立意是良好,不過和國外發展量子力學程度似乎是相反。國外的廠商發展量子研究積極將量子商品化,這一冷一熱之間似乎也看出視野的不同。
台灣可能還是需要好好發展自己本業半導體為主。預期台灣產業不會有什麼積極動作,回到一句老話,台灣的強項在半導體與IC設計產業。應該要將其能量布於光領域、車領域、AI領域等。當所有時機成熟後,才能有所餘力投入量子。台灣是小國,更應該集中資源。[20220825]
日本量子新應用完成二氧化碳分子震動預測,反觀台灣?
日本利用量子混合技術完成二氧化碳分子的震動能量預測[3],我想這部份很多人都看不懂是什麼東西,只知道日本材料發展先進並且使用量子技術,這篇文章只能和你說趨勢,並沒有任何其它價值,真的想要了解必須先由Paper、理論、實驗,多方進行才能有所得。不過怎麼沒有看到台交清成等台灣研究有什麼量子研究的發展,這是好事也是壞事。可能好在專心研究,也可能壞在完全沒研究。[20220815]
台灣的量子皮毛之夢?
量子夢,我想這應該是很多人的夢想,從學生時期就常常聽說量子理論神奇的地方,但是個人認為就算是大學物理系畢業的學生,能了解量子力學的人可能也不多,這無非是太過於抽象、不實際。但是這確實是一個未來的趨勢[2]。
台灣產業在這方面有何對策呢?這句話可能說得太早?就台灣研究機構對此研究,可能也太少,大部分也只是僅於教科書理解,用指月之指能學到什麼呢?只不過是一堆皮毛罷了![20220814]
對於台灣發展量子,個人是抱持比較悲觀的想法,主要和國人的觀念有關,學術基礎研究在台灣不被重視,這是眾所皆知的事情,大家都偏向於應用面。所以台灣對於量子技術的發展,個人是覺得再炒話題而已。如今看到台灣量子下單的新聞時[1],更是有點啼笑皆非,什麼時候連下單這類事情,都變成重要議題,需要台積電看新聞才能處理,國家應該把納稅人的錢用在刀口處,而不是樣樣都想要,最後可能是樣樣都得不到。[20220705]
Reference:
[9][20240422]輝達助日本 建造混合量子超級電腦
Key:
- 日本產業技術綜合研究所(National Institute of Advanced Industrial Science,AIST)正在建構名為「ABCI-Q」的量子人工智慧混合雲系統。Nvidia已供應GPU給ABCI-Q,同時也將透過雲端服務提供量子運算軟體,該系統最快將於2025財年開始啟用並收取費用。
- 10km是關鍵:量子加密通訊星狀網路(10公里以內)技術,延伸成跨縣市(10公里以上)的量子通訊技術
- 量子理論關鍵原理[2]
- 疊加(superposition,粒子同時處於不同狀態的能力)
- 糾纏(entanglement,粒子之間即使距離很遠仍能相互關聯的能力)
- 干涉(interference,粒子相互放大或抵消的能力)
- 數位退火(Digital annealing):與一般量子電腦需要在極低溫環境中運作不同,數位退火技術可以在室溫下運作
[9][20240422]輝達助日本 建造混合量子超級電腦
[8][20230504]被竊聽即刻警示 清大打造全台首個「量子加密網路」 =>有圖可參考
[7][20230505]清華大學打造台灣第一個量子加密通訊網路
[6][20230504]清大發布量子通訊成果 中華電信爭取擴大合作
[5][20221201]量子技術成熟近在眼前 專利布局誰先卡位
美國汽車工程師協會(SAE International)依據汽車自動駕駛能力的成熟度,列出6個等級。同樣的,對未來具大影響力的量子電腦依成熟度也有4個等級,到目前為止,雖然還沒有任何一家公司或政府研究單位能達到第四級,然而從科技發展的進展來看一定會達到,只是時間早晚的問題。諾貝爾物理獎2022年頒給量子物理的研究者之後,更加證明量子計算是無法阻擋的趨勢。
量子科技已是後摩爾定律世代最關鍵的領域之一。近期歐洲提出「量子旗艦計畫」,會有7個國家共同合作打造Rydberg量子處理器。另外由QuTech主導成立的量子網路聯盟(Quantum Internet Alliance;QIA)亦提出7年的研發計畫,要建置歐洲量子網路原型和生態系。2022年11月歐洲量子軟體研究院(EuropeanQuantum Software Institute;EQSI)已宣布將致力和產業界、硬體廠商合作,投入量子軟體和演算法創新。
世界經濟論壇(World Economic Forum) 2022年9月曾發布「量子運算現狀:建構量子經濟」的洞察報告。以政府對量子運算科技的投入為例,中國的規模是全球最大,高達153億美元,是整個歐盟72億美元的2倍以上,更遠遠超過美國的19億美元和日本的18億美元。
而從量子專利布局來看,美國在量子計算方面具有領先優勢,中國則以量子通訊最為突出,法國則在軍事與國防相關的量子感測方面著力最深。台灣的量子科技主要還在學術研究階段,論文數量在穩定成長中,但申請專利和量子新創公司的數量則未有進展。

台灣量子技術發展進度
量子電腦的量子效應可以探索以前無法研究的領域或無法計算的問題。目前國際上把量子電腦成熟度分成4級:Level 1是先做出量子位元;Level 2是要能控制量子位元;Level 3是可以在計算中除錯,或做到可容許錯誤的計算,亦即雜訊中等規模量子電腦(NISQ)。Level 4則需具備Level 1到Level 3的長同調性、高控制精度、高保真度(Fidelity),還要能具有擴展性。
目前台灣中研院物理研究所陳啟東等人做的超導量子位元(Superconducting Qubit)、鴻海研究院林俊達的離子阱(Tapped Ion)量子都算是第三級;至於學界在做的中性原子(Neutral Atoms)、氮空位(Nitrogen-Vacancy)屬第二級。更有學者是投入Level 1的探索,主要是物理研究所的教授投入馬約拉納(Majorana)量子位元、能穩定且容錯的拓樸(Topological State)量子電腦等研究。
學界發現,當拓樸材料與超導體結合時,會產生一特殊准粒子,稱為馬約拉納束縛態(Majorana Boundstate),此准粒子有著非對易性(Non-Commutative)的交換統計特性,並有作為拓樸量子計算之潛力。探索能為馬約拉納費米子(Majorana Fermions)和量子超導元件帶來重要進展的新穎拓撲三重態超導體是台灣的研究重點之一。如果成功,有可能改變量子電腦與計算元件開發的遊戲規則,扮演舉足輕重的地位。
諾貝爾獎頒給量子科技研究者,更讓相關研究的士氣大振,台灣學界探索的題目包括研究1種基於超輻射的新型量子記憶體,提升光記憶體的頻寬至GHz量級。也有團隊要開發積體化光量子晶片及後端量子資訊處理系統,用於產生高速、多通道、可攜式保真隨機亂數訊號源模組,以期未來可應用於室溫、常壓下操作的光量子訊號處理。
此外,中研院團隊也致力於建立台灣第一套中性原子平台的量子電腦,其目標是64個量子位元,成為台灣最高的量子計算系統,後續還要提升其量子位元數至約200個,並模擬量子自旋磁性及拓樸自旋流體等理論,以超越現有超級電腦計算能力。在研發過程中會用到的高速多頻道光電控制系統、雷射頻率鎖定於微光梳系統、以及冷原子捕捉與光阱陣列晶片化等技術,都有產業化與商品化的潛力。
量子技術,下一個中美科技戰戰場?
2019 年Google在《自然》(Nature)期刊發布了利用53個量子位元、並且僅花了200秒解決目前尖端超級電腦需要約1萬年才能計算出來的問題後,許多人開始思考,量子科技會不會進入生活?如果要能實際應用,必須走出實驗室進行產業化,要產業化就必須有標準,而真正進入到商業應用領域,量子的專利也不可或缺。台灣學研界的量子研究成果如果只是做出元件而非系統,未來要如何快速與產業界的需求做對接和整合,才是當前最大的挑戰。
經濟部智慧財產局使用Derwent Innovation專利資料庫檢索2020年12月31日前公開的全世界專利資料,於2022年7月發布2份有關量子專利的研究。結果發現,量子計算專利申請量前兩大為美國及中國,第三至第十依序為:世界智慧財產權組織(WIPO)、日本、歐洲、南韓、澳洲、加拿大、德國以及台灣。廠商選在美國和中國申請量子專利,就知道這兩大市場未來的量子電腦必定會蓬勃發展,中美之間專利防衛戰也可能一觸即發。
台灣量子產業發展策略
在量子計算專利申請量方面,美國IBM、英特爾(Intel)、Google最具影響力,中國則急起直追。若單從專利布局來看,美國企業將會是量子電腦的領先者。台灣如果要進入量子計算領域,與美國專利布局領先者合作應該是不得不的選擇。因為不論美國或中國,量子專利布局已遙遙領先他國家,台廠若欲切入量子計算技術市場,一定有專利侵權的風險和專利迴避問題。再不然就是期待台灣學界能另闢蹊徑,研發出不同於現有量子電腦模型及通用量子技術之架構。但如果學界因設備、資源和人力限制只能做元件,做不出系統,對廠商而言,可能不具備技轉的價值,因為廠商接手後的後續成本和風險極大。
目前較可行的方案是台廠選擇美國和中國的客戶,協助投入量子位元製備、電路處理、位元控制或狀態測量之關鍵零組件,以優化量子計算效能,在供應鏈上找到自己的定位。如果是光量子電腦,目前中國的專利最多,台廠可以找到和中國量子電腦公司合作或成為供應鏈的機會,例如合肥本源量子以及如般量子科技等公司。
量子通訊技術現況
如果談到量子通訊,在世界前十大量子通訊專利申請人中,中國就佔了7個。專利數量最多者是科大國盾量子、第二是中國電子科技集團、第三是如般量子科技。其他如中國的國家電網公司、安徽問天量子科技也極具影響力。毫無疑問,中國在量子通訊領域已是遙遙領先包括美國在內的世界各國。甚至可以說,中國已經是量子通訊的標準制定主導者。包括通訊協議規則的設計以及通訊網路建構技術,目前沒有國家能超越中國。
台廠和中國資通訊產業有密切的垂直分工關係,未來在量子通訊的發展上,不僅台灣沒有話語權,就連美國、日本、歐洲也沒有。但台灣沒有量子通訊的基礎,不代表台灣沒有介入的可能。因為量子通訊設備還是有成熟度、可靠度、資料傳輸安全性等各方面的工程問題要解決,有沒有可能會像5G ORAN、Starlink一樣有用得到台廠的地方,其實也很難說。就看台廠和中國量子通訊大公司怎麼談。
從合作專利分類(Cooperative Patent Classification;CPC)來看,量子通訊佔比最高的分類號為量子密碼,佔 39%;次高為光量子通訊,佔 25%;第三高為量子密鑰篩選或編碼的細節,佔21%。從CPC分類的專利數量比例中可看出,量子通訊技術的研發著重於傳輸過程中,如何利用量子密鑰分發技術確保密鑰分配的安全性、穩定性。

量子感測技術現況
至於在量子感測方面如量子磁力計、量子重力計、量子導航、量子雷達等,其精確度可從傳統陀螺儀中24小時航行時誤差為2公里、提高到航行數個月內只會誤差100公尺。若用其取代傳統陀螺儀的導航技術,量子導航的精準度將能夠使潛艇航行更加安全。從專利申請人來看,法國原子能和替代能源委員會(French Alternative Energies and Atomic Energy Commission)排第一;其二是中國的北京航空航天大學;第三是日本三菱電機(Mitsubishi Electric),美國洛克希德(Lockheed)則排在後面。由於量子感測主要用於軍事用途、油氣探測、地震火山活動監測等,台廠在工控、航太有產品線的公司,或許也有機會可爭取到代工訂單。
相對於中國、美國在量子專利的積極布局,台灣不但量子相關專利極少,甚至連產業鏈都沒有,著實令人捏一把冷汗。但美國標準局(NIST)的後量子密碼學標準化競賽中,台灣中研院是有參與的。這表示台灣在量子科學方面,仍有一定的實力。
如果政府「5年80億元」支持的「量子國家隊」無法參與量子電腦、量子通訊、量子感測的標準制定,專利數量上也看不到美國和中國的車尾燈,更無法研發出不同於現有量子電腦模型及通用量子技術之架構。至少應該培育產業界可用的量子科研人才,顯著提高台灣廠商未來進入國際量子產業鏈的機會。這或許也是評估台灣量子科研成功與否的另類指標。
量子科技已是後摩爾定律世代最關鍵的領域之一。近期歐洲提出「量子旗艦計畫」,會有7個國家共同合作打造Rydberg量子處理器。另外由QuTech主導成立的量子網路聯盟(Quantum Internet Alliance;QIA)亦提出7年的研發計畫,要建置歐洲量子網路原型和生態系。2022年11月歐洲量子軟體研究院(EuropeanQuantum Software Institute;EQSI)已宣布將致力和產業界、硬體廠商合作,投入量子軟體和演算法創新。
世界經濟論壇(World Economic Forum) 2022年9月曾發布「量子運算現狀:建構量子經濟」的洞察報告。以政府對量子運算科技的投入為例,中國的規模是全球最大,高達153億美元,是整個歐盟72億美元的2倍以上,更遠遠超過美國的19億美元和日本的18億美元。
而從量子專利布局來看,美國在量子計算方面具有領先優勢,中國則以量子通訊最為突出,法國則在軍事與國防相關的量子感測方面著力最深。台灣的量子科技主要還在學術研究階段,論文數量在穩定成長中,但申請專利和量子新創公司的數量則未有進展。

台灣量子技術發展進度
量子電腦的量子效應可以探索以前無法研究的領域或無法計算的問題。目前國際上把量子電腦成熟度分成4級:Level 1是先做出量子位元;Level 2是要能控制量子位元;Level 3是可以在計算中除錯,或做到可容許錯誤的計算,亦即雜訊中等規模量子電腦(NISQ)。Level 4則需具備Level 1到Level 3的長同調性、高控制精度、高保真度(Fidelity),還要能具有擴展性。
目前台灣中研院物理研究所陳啟東等人做的超導量子位元(Superconducting Qubit)、鴻海研究院林俊達的離子阱(Tapped Ion)量子都算是第三級;至於學界在做的中性原子(Neutral Atoms)、氮空位(Nitrogen-Vacancy)屬第二級。更有學者是投入Level 1的探索,主要是物理研究所的教授投入馬約拉納(Majorana)量子位元、能穩定且容錯的拓樸(Topological State)量子電腦等研究。
學界發現,當拓樸材料與超導體結合時,會產生一特殊准粒子,稱為馬約拉納束縛態(Majorana Boundstate),此准粒子有著非對易性(Non-Commutative)的交換統計特性,並有作為拓樸量子計算之潛力。探索能為馬約拉納費米子(Majorana Fermions)和量子超導元件帶來重要進展的新穎拓撲三重態超導體是台灣的研究重點之一。如果成功,有可能改變量子電腦與計算元件開發的遊戲規則,扮演舉足輕重的地位。
諾貝爾獎頒給量子科技研究者,更讓相關研究的士氣大振,台灣學界探索的題目包括研究1種基於超輻射的新型量子記憶體,提升光記憶體的頻寬至GHz量級。也有團隊要開發積體化光量子晶片及後端量子資訊處理系統,用於產生高速、多通道、可攜式保真隨機亂數訊號源模組,以期未來可應用於室溫、常壓下操作的光量子訊號處理。
此外,中研院團隊也致力於建立台灣第一套中性原子平台的量子電腦,其目標是64個量子位元,成為台灣最高的量子計算系統,後續還要提升其量子位元數至約200個,並模擬量子自旋磁性及拓樸自旋流體等理論,以超越現有超級電腦計算能力。在研發過程中會用到的高速多頻道光電控制系統、雷射頻率鎖定於微光梳系統、以及冷原子捕捉與光阱陣列晶片化等技術,都有產業化與商品化的潛力。
量子技術,下一個中美科技戰戰場?
2019 年Google在《自然》(Nature)期刊發布了利用53個量子位元、並且僅花了200秒解決目前尖端超級電腦需要約1萬年才能計算出來的問題後,許多人開始思考,量子科技會不會進入生活?如果要能實際應用,必須走出實驗室進行產業化,要產業化就必須有標準,而真正進入到商業應用領域,量子的專利也不可或缺。台灣學研界的量子研究成果如果只是做出元件而非系統,未來要如何快速與產業界的需求做對接和整合,才是當前最大的挑戰。
經濟部智慧財產局使用Derwent Innovation專利資料庫檢索2020年12月31日前公開的全世界專利資料,於2022年7月發布2份有關量子專利的研究。結果發現,量子計算專利申請量前兩大為美國及中國,第三至第十依序為:世界智慧財產權組織(WIPO)、日本、歐洲、南韓、澳洲、加拿大、德國以及台灣。廠商選在美國和中國申請量子專利,就知道這兩大市場未來的量子電腦必定會蓬勃發展,中美之間專利防衛戰也可能一觸即發。
台灣量子產業發展策略
在量子計算專利申請量方面,美國IBM、英特爾(Intel)、Google最具影響力,中國則急起直追。若單從專利布局來看,美國企業將會是量子電腦的領先者。台灣如果要進入量子計算領域,與美國專利布局領先者合作應該是不得不的選擇。因為不論美國或中國,量子專利布局已遙遙領先他國家,台廠若欲切入量子計算技術市場,一定有專利侵權的風險和專利迴避問題。再不然就是期待台灣學界能另闢蹊徑,研發出不同於現有量子電腦模型及通用量子技術之架構。但如果學界因設備、資源和人力限制只能做元件,做不出系統,對廠商而言,可能不具備技轉的價值,因為廠商接手後的後續成本和風險極大。
目前較可行的方案是台廠選擇美國和中國的客戶,協助投入量子位元製備、電路處理、位元控制或狀態測量之關鍵零組件,以優化量子計算效能,在供應鏈上找到自己的定位。如果是光量子電腦,目前中國的專利最多,台廠可以找到和中國量子電腦公司合作或成為供應鏈的機會,例如合肥本源量子以及如般量子科技等公司。
量子通訊技術現況
如果談到量子通訊,在世界前十大量子通訊專利申請人中,中國就佔了7個。專利數量最多者是科大國盾量子、第二是中國電子科技集團、第三是如般量子科技。其他如中國的國家電網公司、安徽問天量子科技也極具影響力。毫無疑問,中國在量子通訊領域已是遙遙領先包括美國在內的世界各國。甚至可以說,中國已經是量子通訊的標準制定主導者。包括通訊協議規則的設計以及通訊網路建構技術,目前沒有國家能超越中國。
台廠和中國資通訊產業有密切的垂直分工關係,未來在量子通訊的發展上,不僅台灣沒有話語權,就連美國、日本、歐洲也沒有。但台灣沒有量子通訊的基礎,不代表台灣沒有介入的可能。因為量子通訊設備還是有成熟度、可靠度、資料傳輸安全性等各方面的工程問題要解決,有沒有可能會像5G ORAN、Starlink一樣有用得到台廠的地方,其實也很難說。就看台廠和中國量子通訊大公司怎麼談。
從合作專利分類(Cooperative Patent Classification;CPC)來看,量子通訊佔比最高的分類號為量子密碼,佔 39%;次高為光量子通訊,佔 25%;第三高為量子密鑰篩選或編碼的細節,佔21%。從CPC分類的專利數量比例中可看出,量子通訊技術的研發著重於傳輸過程中,如何利用量子密鑰分發技術確保密鑰分配的安全性、穩定性。

量子感測技術現況
至於在量子感測方面如量子磁力計、量子重力計、量子導航、量子雷達等,其精確度可從傳統陀螺儀中24小時航行時誤差為2公里、提高到航行數個月內只會誤差100公尺。若用其取代傳統陀螺儀的導航技術,量子導航的精準度將能夠使潛艇航行更加安全。從專利申請人來看,法國原子能和替代能源委員會(French Alternative Energies and Atomic Energy Commission)排第一;其二是中國的北京航空航天大學;第三是日本三菱電機(Mitsubishi Electric),美國洛克希德(Lockheed)則排在後面。由於量子感測主要用於軍事用途、油氣探測、地震火山活動監測等,台廠在工控、航太有產品線的公司,或許也有機會可爭取到代工訂單。
相對於中國、美國在量子專利的積極布局,台灣不但量子相關專利極少,甚至連產業鏈都沒有,著實令人捏一把冷汗。但美國標準局(NIST)的後量子密碼學標準化競賽中,台灣中研院是有參與的。這表示台灣在量子科學方面,仍有一定的實力。
如果政府「5年80億元」支持的「量子國家隊」無法參與量子電腦、量子通訊、量子感測的標準制定,專利數量上也看不到美國和中國的車尾燈,更無法研發出不同於現有量子電腦模型及通用量子技術之架構。至少應該培育產業界可用的量子科研人才,顯著提高台灣廠商未來進入國際量子產業鏈的機會。這或許也是評估台灣量子科研成功與否的另類指標。
[4][20220825]量子科技產業平台揭牌 致力催生台灣量子產業
行政院決定推動量子國家隊之後,包括量子電腦、光量子技術和量子軟體,合計17個團隊正執行相關研究計畫,甚至在補助經費彈性上可比照半導體射月計畫。國家科學及技術委員會24日舉行量子科技產業平台揭牌儀式和通用量子電腦論壇。包括鴻海、緯創、聯發科、台塑、鈺創等廠商均派代表參與。量子計畫和過去學術研究計畫有很大的不同,因為政府認為,量子科技產業連結和社會應用很重要,但量子科技不容易懂,學界要和產業、社會就量子科技做溝通卻很困難。

廠商在問,產業參與量子科研的意義在哪裡?其實政府推動的目的就是希望廠商能把具體的應用告訴學界,提醒學術團隊可以怎麼與產業配合,做出可以用的量子電腦。而量子國家隊其實都是挑選台灣強項,政府在做政策決定之前,國科會工程處和自然處有長達1年以上的時間與學界密切溝通,學界參與量子計畫目的就是要努力做出產業界能承接的技術。
量子系統推動小組召集人、清華大學物理系教授果尚志表示,這項計畫的終極目標不是和IBM、Google比較,也不是要發論文或爭取諾貝爾獎,而是要做出可用的量子電腦。現在很多國家都投入量子電腦研究,因為量子電腦可能帶來顛覆性的改變。
台灣投入量子科技的資金不多,量子科研做得也不夠早,但台灣已有利基,可掌握到戰略地位。除了學界,工研院、國研院也加入,希望產業界進來,提早知道量子電腦未來的發展,以及台灣究竟可以做哪些技術布局。
出席台灣通用量子電腦技術論壇的學者,主要分享團隊在量子放大器、位元設計與製作、低溫電子電路系統、量子材料、週邊控制電路與整合等技術。對於超導、離子阱、矽基、光子,哪一個平台最有可能成為主流?學界認為各有優缺點,學界的研究也正在探索,希望提高同調時間、維持量子位元的品質。
陽明交大電子所教授李佩雯表示,有些廠商對量子很陌生,因此不敢參與。但她合作的日月光、致茂等公司,認為量子電腦的目標雖然很高,但只要有目標,就算最終沒有達成,至少對公司而言技術有往前進步,這就是廠商想要的。
行政院2021年宣布,要以5年新台幣80億元的經費支持量子科技研究,使台灣能挾半導體、資通產業之既有優勢,制定量子系統規格、整合並培養研究團隊,建構台灣量子電腦與量子通訊系統。
[3][20220815]加速量子電腦普及 日本跟進量子混合技術
日本東京大學(University of Tokyo)日前發表最新量子電腦應用成果,該校山內研究室與日本合成材料企業DIC合作,使用IBM設在日本的27位元超導量子電腦IBM Quantum System One,成功完成二氧化碳分子的震動能量預測,開創日本量子電腦應用新局。這次研究的重要性,在於解決量子電腦目前實用上的最大難題,以熱雜訊為首的計算誤差,這方法在理論上已經有解,增加量子位元數進行驗算即可;但據日本經濟新聞(Nikkei)報導,目前量子電腦最多只有127量子位元,驗算需要超過1.27萬個量子位元,技術進度不到目標的1%,實務上根本不可行。

東京大學研究團隊以既有矽晶片電腦修正量子運算誤差,透過實驗證明發展的新演算法,降階集中變分量子特徵計算(Reduced Multi-state Contracted Variational Quantum Eigensolver;RMC-VQE),能正確排除雜訊而預測分子狀態,在材料研發領域可用。
日本並非最早投入量子運算混合技術的國家:美國亞馬遜AWS早已投入相關研究,並於2021年12月於AWS中追加量子運算混合技術雲端服務;NVIDIA也在2022年7月公布自己的量子運算混合技術平台QODA。
但在2021年山內研究室合作團隊公布首次的量子電腦預測分子震動能階研究之前,全球沒有任何單位進行材料相關的量子運算誤差修正研究,2022年成功的誤差修正結果,讓日本政府提倡的量子電腦材料研發應用,首度具有可行性。
日本量子電腦研發目前強調針對自有利基應用,特別是日本仍具產業優勢的材料領域;另外,如何從現有矽晶片電腦過渡到量子電腦,以及搶先開發應用程式,也是關鍵。這次證實材料研發用量子傳統運算混合技術可行性的研究,便成為日本量子技術的新里程碑。
[2][2022-08-11]淺談量子運算技術現況與未來發展前景
https://www.eettaiwan.com/20020811nt3x-current-status-and-next-in-quantum-computing/?utm_source=EETT%20Article%20Alert&utm_medium=Email&utm_campaign=2022-08-12
加拿大業者Xanadu在2022年6月份發表相關技術演進,展示了216個壓縮態(squeezed-state)量子位元,並可透過Xanadu自家的雲端平台以及Amazon Braket雲端服務為大眾提供其運算能力;」Mounier指出:「還有中國在2020年展示利用光子電腦的量子技術進展,Google則在2019年宣佈首次實現量子技術進展。
https://www.eettaiwan.com/20020811nt3x-current-status-and-next-in-quantum-computing/?utm_source=EETT%20Article%20Alert&utm_medium=Email&utm_campaign=2022-08-12
加拿大業者Xanadu在2022年6月份發表相關技術演進,展示了216個壓縮態(squeezed-state)量子位元,並可透過Xanadu自家的雲端平台以及Amazon Braket雲端服務為大眾提供其運算能力;」Mounier指出:「還有中國在2020年展示利用光子電腦的量子技術進展,Google則在2019年宣佈首次實現量子技術進展。
量子技術的最大挑戰在於降低「退相干」(decoherence)現象導致的錯誤率;所謂的退相干是量子系統與外部世界耦合導致的誤差;「隨著量子位元數量增加,退相干現象也會增加,這是量子電腦錯誤的主要來源。」
「光子與矽光子能被用來操控離子以實現量子運算;」Mounier表示:「有數個進行中的研究專案,是利用以雷射操控的離子量子位元來實現量子運算。舉例來說,美國業者IonQ與杜克大學量子中心(Duke Quantum Center),已經實現了利用32個離子的量子運算。為了縮減量子電腦的尺寸,可能會利用整合於單晶片的雷射以及光子元件。」
「美國麻省理工學院林肯實驗室(MIT Lincoln Laboratory)進行了這類實驗,展示利用矽光子操控個別離子;」他進一步指出:「IonQ計劃在2023年使用矽光子支援離子位元量子運算,所以很多公司都在利用光子量子位元,包括QuiX (荷蘭)、Xanadu與PsiQuantum (美國)。」
「PsiQuantum與GlobalFoundries宣布結盟,打造全球第一家完整規格的商用量子電腦;兩家公司現在正在製造矽光子與電子晶片,將作為該Q1系統的基礎。那會是PsiQuantum的技術藍圖中的第一個系統里程碑,將提供擁有100萬個量子位元的商用量子電腦。
莊衍松/台北
量子國家隊搶時效 向科技部爭取比照射月計畫 (digitimes.com.tw)
英特爾(Intel)和荷蘭QuTech將合作大規模生產量子晶片,震撼業界和學界。台灣部分學界人士對於這項合作抱持懷疑的態度。另外也有知情人士表示,台灣的量子國家隊恐怕尚未具備荷蘭QuTech的能力,足以和台積電合作大規模生產量子晶片。但台灣量子團隊的電路設計下線有時間壓力是無可否認的事實。
台灣量子國家隊已面臨困境,包括製造量子點、量子位元、控制板和光子量子位元方面均遇到難題。原因之一可能是半導體製造商忙於趕訂單,無暇協助學界製造量子晶片。造成台灣量子國家隊無法進行測試與概念驗證。
對於晶圓代工廠因訂單塞爆,無暇協助學界製造量子晶片一事,科技部自然科學與永續研究發展司司長羅夢凡表示,目前行政院科技會報辦公室量子系統推動小組正在和國研院半導體研究中心(TSRI)協調,看有沒有更好的方式,滿足團隊的需求。
台灣量子國家隊之一的中央大學光電系教授陳彥宏表示,台灣廠商在量子科技的投入無法與英特爾相提並論,兩者硬要拿來做比較,對台廠而言並不公平。至於量子團隊下線的排程只是等待時間較長一些。學界可以先做其他的理論研究,並非沒有拿到晶片就無事可做。
陳彥宏指出,台灣晶圓代工業者和量子國家隊有簽NDA,但並沒有委託製造的合約,量子電路設計成果要下線主要都是靠法人機構如國研院半導體中心、工研院等協助。甚至有些晶圓代工大廠是義務幫忙。行政院科技會報辦公室量子系統推動小組執行長張文豪獲悉後,已著手調查目前量子國家隊遇到的狀況及統計未來在比利時微電子研究中心(Imec)和台積電的下線需求。
張文豪表示,台積電相關部門主管看到DIGITIMES相關報導後,有主動致電詢問該公司可以幫什麼忙。因為台積電的40奈米、28奈米產線本來就有提供學界、中小型公司做控制電路等實驗產品的下線Shuttle服務,不會因為商業產線爆滿就排擠掉Shuttle業務。
據張文豪初步了解,台灣量子國家隊主要會在Imec和台積電下線。透過國研院半導體中心(TSRI)再向台積電下線雖然收費低廉,但卻需要配合該中心整體的製作與審查時程,使量子團隊在研究進度控管上缺乏彈性。團隊若要自費向台積電下線,雖然可快速掌握時效,但計畫經費又難以負荷台積電高額的製作費用。
由於國際上量子科技發展進步快速,台灣也有落後的壓力,「國家隊」的表現更攸關國家的形象,不可輕忽。據了解,量子系統推動小組未來有可能向科技部爭取看是否能比照「半導體射月計畫」的專案額度補助做法,在高額補助下讓量子國家隊能以自費方式在台積電下線,爭取時效。對此,張文豪不願證實,謹表示會儘早向科技部報告相關情況與因應作為。
量子國家隊搶時效 向科技部爭取比照射月計畫 (digitimes.com.tw)
英特爾(Intel)和荷蘭QuTech將合作大規模生產量子晶片,震撼業界和學界。台灣部分學界人士對於這項合作抱持懷疑的態度。另外也有知情人士表示,台灣的量子國家隊恐怕尚未具備荷蘭QuTech的能力,足以和台積電合作大規模生產量子晶片。但台灣量子團隊的電路設計下線有時間壓力是無可否認的事實。
台灣量子國家隊已面臨困境,包括製造量子點、量子位元、控制板和光子量子位元方面均遇到難題。原因之一可能是半導體製造商忙於趕訂單,無暇協助學界製造量子晶片。造成台灣量子國家隊無法進行測試與概念驗證。

對於晶圓代工廠因訂單塞爆,無暇協助學界製造量子晶片一事,科技部自然科學與永續研究發展司司長羅夢凡表示,目前行政院科技會報辦公室量子系統推動小組正在和國研院半導體研究中心(TSRI)協調,看有沒有更好的方式,滿足團隊的需求。
台灣量子國家隊之一的中央大學光電系教授陳彥宏表示,台灣廠商在量子科技的投入無法與英特爾相提並論,兩者硬要拿來做比較,對台廠而言並不公平。至於量子團隊下線的排程只是等待時間較長一些。學界可以先做其他的理論研究,並非沒有拿到晶片就無事可做。
陳彥宏指出,台灣晶圓代工業者和量子國家隊有簽NDA,但並沒有委託製造的合約,量子電路設計成果要下線主要都是靠法人機構如國研院半導體中心、工研院等協助。甚至有些晶圓代工大廠是義務幫忙。行政院科技會報辦公室量子系統推動小組執行長張文豪獲悉後,已著手調查目前量子國家隊遇到的狀況及統計未來在比利時微電子研究中心(Imec)和台積電的下線需求。
張文豪表示,台積電相關部門主管看到DIGITIMES相關報導後,有主動致電詢問該公司可以幫什麼忙。因為台積電的40奈米、28奈米產線本來就有提供學界、中小型公司做控制電路等實驗產品的下線Shuttle服務,不會因為商業產線爆滿就排擠掉Shuttle業務。
據張文豪初步了解,台灣量子國家隊主要會在Imec和台積電下線。透過國研院半導體中心(TSRI)再向台積電下線雖然收費低廉,但卻需要配合該中心整體的製作與審查時程,使量子團隊在研究進度控管上缺乏彈性。團隊若要自費向台積電下線,雖然可快速掌握時效,但計畫經費又難以負荷台積電高額的製作費用。
由於國際上量子科技發展進步快速,台灣也有落後的壓力,「國家隊」的表現更攸關國家的形象,不可輕忽。據了解,量子系統推動小組未來有可能向科技部爭取看是否能比照「半導體射月計畫」的專案額度補助做法,在高額補助下讓量子國家隊能以自費方式在台積電下線,爭取時效。對此,張文豪不願證實,謹表示會儘早向科技部報告相關情況與因應作為。
英特爾(Intel)研究


[20240822] Intel不斷錯失良機,使這頭美國大象要倒了嗎?
英特爾過去50年共經歷8任執行長,每任都有不可抹滅的歷史地位,但有些決策也導致英特爾逐漸變得笨重、難以翻身。而這間科技巨頭的歷史,更與半導體史有密不可分的關係。以下為Intel錯失良機的三大點:
1. 第五任CEO歐特里尼任內,因誤判需求、放棄為iPhone供應處理器,錯失手機市場爆發的機會。
然而回朔歷史1968年7月英特爾的2位創辦人諾宜斯(Robert Noyce)和摩爾(Gordon Moore)請辭,同年7月18日再以「整合電子」(Integrated Electronics)之名創辦公司,即後來的英特爾(Intel)。葛洛夫(Andy Grove)後來再加入公司成為第三名員工,此為經營鐵三角,諾宜斯負責研發、摩爾負責實踐、葛洛夫負責商業化和管理,引領英特爾1968~1998年的30年輝煌時代。
第三任執行長:葛洛夫,Andrew Grove(1987~1998),經典名言:「唯偏執狂得以倖存」(Only the Paranoid Survive)
2005年歐特里尼拿到蘋果訂單,使Mac採用英特爾晶片,但後來蘋果詢問英特爾是否願意供應iPhone處理器,歐特里尼因誤判需求前景,認為不符成本放棄此筆交易,錯過2007年iPhone上市後的行動裝置起飛階段。
比起單獨銷售晶片,歐特里尼認為英特爾的平台產品更有價值,幫助英特爾站穩x86市場,但技術卻開始走下坡。同時受全球經濟低迷影響,英特爾關閉5間工廠,包括矽谷最後一座工廠。
然而,在18A技術推出之前,英特爾仍面臨裁員、不分派股利,甚至股價接近有形資產淨值(Tangible Book Value)的窘境,這使得公司似乎不斷處於生死存亡的邊緣[9]。仔細回顧這些錯失的良機,不難發現問題的根源在於「不敢冒險」,如上述所提及:第五任CEO歐特里尼因誤判市場需求,放棄為iPhone供應處理器,從而錯失了進入手機市場的黃金機會;第六任CEO柯再奇則因多次延誤10奈米製程的推進,導致英特爾在先進製程上落後於台積電和三星,市場份額逐漸被競爭對手蠶食;而第七任CEO斯旺在任內放棄投資OpenAI的機會,使英特爾錯失在生成式AI領域的早期佈局。
近期Intel高層確實有在檢討過去犯下的錯。據Tom’s Hardware報導,接任執行長前、曾離開英特爾一段時間的季辛格(Patrick Gelsinger),對於自己當初離職後,公司就把Larrabee GPU開發計畫取消的行徑相當不滿,更批評要是Larrabee照計畫推出,英特爾就不必花力氣又收購5家AI公司。
Gelsinger接受Yahoo Finance Live採訪時直言,Intel在最剛開始,應該更積極的布局AI加速器市場才對,並承認NVIDIA確實處於領先地位,「Nvidia非常努力,也很幸運,真正在對的地點與對的時間點,達成部分演算法的突破」。
但Intel前高層指出其工程師過去視NVIDIA與AMD使用的遊戲GPU架構比較「醜陋」;這20多年來,英特爾也深信使用CPU執行AI模型訓練與推論工作負載,才更有效率。
Intel原有意分別針對消費性市場與高效運算(HPC)市場推出Larrabee GPU,但先是消費級產品被取消,最後整個計畫被砍掉。考慮到GPU是NVIDIA在AI市場成功的關鍵,若英特爾當初也能制定良好的GPU發展藍圖,可能就不會在今日AI競爭中,落得如此措手不及的處境。
根據最新財報,Intel第2季資料中心與AI營收年減3%,僅餘30億美元。相比超微同期資料中心營收年成長115%,及NVIDIA在2025會計年度第1季(截至2024年4月28日)資料中心營收年成長427%,有如天壤之別。
AI競爭失利的Intel,近來營運表現差強人意,目前Intel市值已下滑至840億美元左右,是近30年來首次跌破千億美元大關,與OpenAI最近一次的800億美元估值相去不遠,曾經的半導體巨人令人嘆息。當然,英特爾現在正全力追趕,除了為資料中心CPU導入AI功能,也陸續推出以NVIDIA GPU為對抗目標的加速器產品。
英特爾在最近一場法說會中表示,新一代Gaudi 3 AI加速器定在第3季推出,稱擁有強大的生態系支持,相比對手產品,能為客戶帶來更大的成本優勢。Gaudi這項技術,最初是來自英特爾在2019年收購的以色列晶片設計新創企業Habana Labs。
[20231226] Intel拆為5家獨立公司,力拼台積電和三星
Intel正將其未來押注在代工業務,期盼成為台積電和三星電子有力對手。Seeking Alpha報導,投銀Northland Capital Markets分析師理查德(Gus Richard)認為,英特爾最終將分拆為五家不同公司,包括自駕技術研發公司Mobileye、可程式化解決方案部門Altera、代工、晶片製造設備部門IMS Nanofabrication Global,以及產品等事業,各事業的價值總和換算下來約為每股68美元。
2. 第六任CEO柯再奇任內,多次延誤10奈米製程,使英特爾在先進製程上落後於台積電和三星,導致市場份額被競爭對手蠶食。
3. 第七任CEO斯旺任內,英特爾放棄投資OpenAI的機會,錯失在生成式AI領域的早期佈局。
然而回朔歷史1968年7月英特爾的2位創辦人諾宜斯(Robert Noyce)和摩爾(Gordon Moore)請辭,同年7月18日再以「整合電子」(Integrated Electronics)之名創辦公司,即後來的英特爾(Intel)。葛洛夫(Andy Grove)後來再加入公司成為第三名員工,此為經營鐵三角,諾宜斯負責研發、摩爾負責實踐、葛洛夫負責商業化和管理,引領英特爾1968~1998年的30年輝煌時代。
八任執行長歷史
第一任執行長:諾宜斯,Robert Noyce(1968~1975),1971年提出微處理器,後人稱為「矽谷市長」或「矽谷之父」。
第一任執行長:諾宜斯,Robert Noyce(1968~1975),1971年提出微處理器,後人稱為「矽谷市長」或「矽谷之父」。
第二任執行長:摩爾,Gordon Moore(1975~1987),摩爾於1965年提出著名的「摩爾定律」(Moore’s Law)幾乎算是盲目預測但後來成真,不過摩爾在1975年修正預測,指出10年內,IC電晶體數量每2年增加1倍,奠定半導體產業的發展基礎。
第三任執行長:葛洛夫,Andrew Grove(1987~1998),經典名言:「唯偏執狂得以倖存」(Only the Paranoid Survive)
第四位執行長:貝瑞特,Craig Barrett(1998~2005),認為製造和研發是英特爾的關鍵核心競爭力,因此投資280億美元興建先進廠房和開發新技術,幫助英特爾在製造技術上領先。
第五任執行長:歐特里尼,Paul Otellini(2005~2013),史上第一位沒有工程師背景的執行長,只有MBA學位。他任內英特爾財務表現非常出色,但也將英特爾從技術導向轉為業績導向,比起技術更看重銷售和行銷,為英特爾後期萎靡埋下禍根。
2005年歐特里尼拿到蘋果訂單,使Mac採用英特爾晶片,但後來蘋果詢問英特爾是否願意供應iPhone處理器,歐特里尼因誤判需求前景,認為不符成本放棄此筆交易,錯過2007年iPhone上市後的行動裝置起飛階段。
比起單獨銷售晶片,歐特里尼認為英特爾的平台產品更有價值,幫助英特爾站穩x86市場,但技術卻開始走下坡。同時受全球經濟低迷影響,英特爾關閉5間工廠,包括矽谷最後一座工廠。
第六任執行長:柯再奇,Brian Krzanich(2013~2018),重心轉往IoT及雲端。柯再奇不相信曝光機可以發揮出規模經濟,因此放棄ASML第一代EUV設備,故10奈米製程多次跳票,使先進製程一路落後台積電、三星,甚至導致市占率遭競爭對手AMD蠶食。
第七任執行長:斯旺,Robert (Bob) Swan(2019~2021),英特爾市場霸主地位逐漸下滑至與AMD齊平,部分市場甚至被追趕上;與此同時,蘋果推出自研處理器M1、捨棄英特爾,成為很可能翻轉英特爾統治權的最後一根稻草。此外,英特爾2017~2018年曾與OpenAI高層討論投資,但斯旺認為生成式AI模型短期難以商業化,沒有賺頭,導致交易告吹。
第八任執行長:基辛格,Pat Gelsinger(2021~),計畫大幅擴大英特爾工廠,並喊出「4年5節點」計畫,即在4年內推進5個製程節點目標,將未來成功賭在Intel 18A製程。
然而,在18A技術推出之前,英特爾仍面臨裁員、不分派股利,甚至股價接近有形資產淨值(Tangible Book Value)的窘境,這使得公司似乎不斷處於生死存亡的邊緣[9]。仔細回顧這些錯失的良機,不難發現問題的根源在於「不敢冒險」,如上述所提及:第五任CEO歐特里尼因誤判市場需求,放棄為iPhone供應處理器,從而錯失了進入手機市場的黃金機會;第六任CEO柯再奇則因多次延誤10奈米製程的推進,導致英特爾在先進製程上落後於台積電和三星,市場份額逐漸被競爭對手蠶食;而第七任CEO斯旺在任內放棄投資OpenAI的機會,使英特爾錯失在生成式AI領域的早期佈局。
冒險與否往往取決於CEO的個性和領導風格,掌舵者的一個決策可能會成就或摧毀一家公司,後世的評論者常會對這些決策作出嚴厲的批判。然而,這些錯誤也為後來者提供寶貴的教訓,只是這些教訓往往只有親身經歷過才真正能夠體會。當對比當前的台灣產業界,是否敢於冒險?是否敢於承擔?答案並不樂觀。縱觀整個產業,也只有台積電、聯發科和鴻海仍然不斷投資布局,持續推動創新,期盼能在激烈的全球競爭中不斷勇往直前。
[20240809] Intel犯了比貪汙更嚴重的錯誤決策錯,導致失去生成式AI商機,市價跌破千億
成立於2015年的OpenAI,2022年推出ChatGPT後一炮而紅。據Reuters引述,2017~2018年間,英特爾與OpenAI高層曾討論過各種合作方案,包括英特爾以10億美元現金收購OpenAI的15%股份;或者如果英特爾以成本價為OpenAI供應硬體產品,可再得到15%股份。這可幫助OpenAI打造自己的基礎建設、降低對NVIDIA的依賴程度。不過談判最終破局,部分原因在於,時任Intel第七任執行長Bob Swan認為,生成式AI模型短期內無法推向市場,投資恐怕有去無回,且資料中心團隊也不想用成本價出售產品。
近期Intel高層確實有在檢討過去犯下的錯。據Tom’s Hardware報導,接任執行長前、曾離開英特爾一段時間的季辛格(Patrick Gelsinger),對於自己當初離職後,公司就把Larrabee GPU開發計畫取消的行徑相當不滿,更批評要是Larrabee照計畫推出,英特爾就不必花力氣又收購5家AI公司。
Gelsinger接受Yahoo Finance Live採訪時直言,Intel在最剛開始,應該更積極的布局AI加速器市場才對,並承認NVIDIA確實處於領先地位,「Nvidia非常努力,也很幸運,真正在對的地點與對的時間點,達成部分演算法的突破」。
但Intel前高層指出其工程師過去視NVIDIA與AMD使用的遊戲GPU架構比較「醜陋」;這20多年來,英特爾也深信使用CPU執行AI模型訓練與推論工作負載,才更有效率。
Intel原有意分別針對消費性市場與高效運算(HPC)市場推出Larrabee GPU,但先是消費級產品被取消,最後整個計畫被砍掉。考慮到GPU是NVIDIA在AI市場成功的關鍵,若英特爾當初也能制定良好的GPU發展藍圖,可能就不會在今日AI競爭中,落得如此措手不及的處境。
根據最新財報,Intel第2季資料中心與AI營收年減3%,僅餘30億美元。相比超微同期資料中心營收年成長115%,及NVIDIA在2025會計年度第1季(截至2024年4月28日)資料中心營收年成長427%,有如天壤之別。
AI競爭失利的Intel,近來營運表現差強人意,目前Intel市值已下滑至840億美元左右,是近30年來首次跌破千億美元大關,與OpenAI最近一次的800億美元估值相去不遠,曾經的半導體巨人令人嘆息。當然,英特爾現在正全力追趕,除了為資料中心CPU導入AI功能,也陸續推出以NVIDIA GPU為對抗目標的加速器產品。
英特爾在最近一場法說會中表示,新一代Gaudi 3 AI加速器定在第3季推出,稱擁有強大的生態系支持,相比對手產品,能為客戶帶來更大的成本優勢。Gaudi這項技術,最初是來自英特爾在2019年收購的以色列晶片設計新創企業Habana Labs。
錯誤的決策比貪汙更重要,Intel做了最好的教學示範,花無百日紅,如今對造Intel一連串的問題不禁令人譁然。此外,據《路透社》報導,提起訴訟的股東指出,Intel在8月1日揭露其晶圓代工業務陷入困境,讓他們感到措手不及,Intel在最近5天,股價崩跌將近35%。同時Intel營收有所下降的同時,額外成本卻高達數十億美元。股東一方還強調,英特爾關於晶圓代工業務及其製造能力有重大虛假或誤導性陳述。報導指出,此集體訴訟目前已向舊金山聯邦法院提交。
曾經對台廠部不太友善的Intel 執行長Gelsinger,真是令人感到不勝唏噓,原因是在於「驕傲」,古語所言「驕者必敗」,如今又血淋淋的驗證,一代天驕Intel瞧不起當初的台灣、OpenAI與NVIDIA、AMD所使用的遊戲GPU架構,這是因為保守而失去自身發展優勢嗎?沒想到一代強者天驕Intel,如今也朝向殞落之路邁進。
曾經對台廠部不太友善的Intel 執行長Gelsinger,真是令人感到不勝唏噓,原因是在於「驕傲」,古語所言「驕者必敗」,如今又血淋淋的驗證,一代天驕Intel瞧不起當初的台灣、OpenAI與NVIDIA、AMD所使用的遊戲GPU架構,這是因為保守而失去自身發展優勢嗎?沒想到一代強者天驕Intel,如今也朝向殞落之路邁進。
Intel正將其未來押注在代工業務,期盼成為台積電和三星電子有力對手。Seeking Alpha報導,投銀Northland Capital Markets分析師理查德(Gus Richard)認為,英特爾最終將分拆為五家不同公司,包括自駕技術研發公司Mobileye、可程式化解決方案部門Altera、代工、晶片製造設備部門IMS Nanofabrication Global,以及產品等事業,各事業的價值總和換算下來約為每股68美元。
Gus Richard給予英特爾「優於大盤」(outperform)的評級。若按此估值估計,英特爾的股價將比12/22的收盤高出50%。Gus Richard表示:「這些公司獨立發展的價值,可能高於合而為一。但問題在於每一家公司分拆的時機點。」Intel的代工業務最終可能成為全球第二大代工廠,僅次於台積電。英特爾可能是處於領先地位的台積電的唯一可能代替品,尤其是在AI AISC、CPU、GPU和FPGA等高性能應用方面。
封裝正在開始變成一個差異化因素,Intel第3季增加兩家封裝客戶,另外還有六家正在籌備中。英特爾的產品業務似乎正在好轉。預期,英特爾將於2025年重拾在處理技術的領導權,因此該公司在伺服器和PC的市占率也應會趨於穩定。2025年可能會對PC而言是「強勁的一年」,部分原因是受到AI推動。
Intel持續關閉或出售相關非核心業務,並推動關鍵業務獨立IPO放大價值。有別於AMD在2022年完成收購xilinx後,Intel卻將PSG部門規劃獨立。其實早期Intel於2015年投資167億美元收購晶片業者Altera時,將可編程晶片事業納入旗下。該事業營收在2021年第四季達到4.8億美元,占Intel總營收比重約2.4%,此後Intel不再單獨公布該事業營收。
封裝正在開始變成一個差異化因素,Intel第3季增加兩家封裝客戶,另外還有六家正在籌備中。英特爾的產品業務似乎正在好轉。預期,英特爾將於2025年重拾在處理技術的領導權,因此該公司在伺服器和PC的市占率也應會趨於穩定。2025年可能會對PC而言是「強勁的一年」,部分原因是受到AI推動。
Intel拆之後會比原本好?這論調怪怪的,所有的企業都強調中央集權,能併不同公司整合不同資源,共同行政財務部門統一化,減少人力。若Intel真的進行拆分,可想而知,業務好的公司股價高而以,整體的戰鬥力會變更好,則保留態度。
[20231005] Intel 將可編程式事業拆為獨立事業,發展FPGA市場將更加彈性
Intel旗下可編程晶片事業(PSG)將自2024年起分拆為獨立事業,預計在2到3年內首度公開發行股票(IPO),進一步落實英特爾執行長Gelsinger的改革大業。
拆分後雙方將維持策略合作,包括PSG與英特爾晶圓代工服務(Intel Foundry Services, IFS)之間的合作,共同解決FPGA市場關鍵領域問題。但這也代表PSG也可以另採用良率佳、成本低的其他晶圓代工廠服務,台廠晶圓代工廠包含台積電、聯電、世界先進將有望受惠。
Intel旗下可編程晶片事業(PSG)將自2024年起分拆為獨立事業,預計在2到3年內首度公開發行股票(IPO),進一步落實英特爾執行長Gelsinger的改革大業。
拆分後雙方將維持策略合作,包括PSG與英特爾晶圓代工服務(Intel Foundry Services, IFS)之間的合作,共同解決FPGA市場關鍵領域問題。但這也代表PSG也可以另採用良率佳、成本低的其他晶圓代工廠服務,台廠晶圓代工廠包含台積電、聯電、世界先進將有望受惠。
Intel持續關閉或出售相關非核心業務,並推動關鍵業務獨立IPO放大價值。有別於AMD在2022年完成收購xilinx後,Intel卻將PSG部門規劃獨立。其實早期Intel於2015年投資167億美元收購晶片業者Altera時,將可編程晶片事業納入旗下。該事業營收在2021年第四季達到4.8億美元,占Intel總營收比重約2.4%,此後Intel不再單獨公布該事業營收。
然而,FPGA內部邏輯可以透過軟體程式設定,可快速應用於未來蓬勃的AI發展上,Intel拆分此部門,是為提高FPGA事業業務靈活性,使PSG能夠自由調整產品組合和定位,以便服務廣泛的FPGA市場。
此外,台廠IP業者如創意、力旺具備協助打造FPGA相關經驗;RISC-V矽智財廠晶心科,更提供Intel FPGA裝置的開發工具處理核心,是PSG獨立掛牌之後,可望受惠最深的個股。但是其中如何受惠可能是可以研究的課題。畢竟,上述公司是否有和Intel進一步有所牽連必須加以研究。
[20230824]Intel擴大馬來西亞投資,金額上看70億美元
Intel新廠將設在馬來西亞檳城,為第一座位於海外的先進 3D Foveros封裝技術工廠,並於大馬的居林 (Kulim) 增設一處晶片組裝和測試工廠,總投資金額 70 億美元。
值得注意的是,亞馬遜 、思科和美國政府都承諾將使用Intel的先進封裝技術。而先進封裝目前的關鍵驅動力,主要來自從事 AI 訓練的大型語言模型所使用的高效能運算晶片。業界現階段仍熱切投資 AI 伺服器和 AI 運算,但仍須觀察 AI 應用是否將融入人類日常生活或產業所需,才能得知這樣的成長力道能否在未來幾年延續下去。
值得注意的是,亞馬遜 、思科和美國政府都承諾將使用Intel的先進封裝技術。而先進封裝目前的關鍵驅動力,主要來自從事 AI 訓練的大型語言模型所使用的高效能運算晶片。業界現階段仍熱切投資 AI 伺服器和 AI 運算,但仍須觀察 AI 應用是否將融入人類日常生活或產業所需,才能得知這樣的成長力道能否在未來幾年延續下去。
對於東南亞投資,Intel無疑是看準中國供應鏈的轉移,但是為什麼選擇馬來西亞呢?而不選越南、泰國呢?這是個有趣的問題,越南缺電、泰國缺工,再加上馬來西亞人口教育水準高,這或許可以解釋一切。
[20230713]英特爾切割多項非核心產品,專注晶片市場以避免與客戶競爭
在英特爾退出後,小型PC市場的主要競爭業者還包括Minisforum、華碩、微星、惠普(HP)、聯想等。而英特爾正在改變與委託製造代工生產(Original Equipment Manufacturer,OEM)客戶競爭的立場,NUC也採取此立場。
繼伺服器系統產品製造事業傳出由神達接手後,Intel再停止對旗下新一代運算單元(NUC)業務的直接投資、捨棄其系統設計業務。未來策略會轉向交由合作夥伴繼續推動NUC的發展。
其實,NUC(迷你 PC)定義為可充當從台式機到便攜式之開發環境。隨著英特爾專注於精簡其業務,該組織中不屬於製造和銷售芯片核心的部分正在慢慢被淘汰或出售。此外,除PC市場持續萎縮以外,英特爾NUC也已經處於落後。迄今沒有任何一款NUC改用USB Type-C,較近期推出針對重度需求使用者開發的NUC產品,也沒能與競爭對手做出足夠的差異化。
在英特爾退出後,小型PC市場的主要競爭業者還包括Minisforum、華碩、微星、惠普(HP)、聯想等。而英特爾正在改變與委託製造代工生產(Original Equipment Manufacturer,OEM)客戶競爭的立場,NUC也採取此立場。
自執行長Pat Gelsinger於2021年初上任起,英特爾迄今已經捨棄多項非核心業務,例如3D NAND記憶體與固態硬碟(SSD)、Optane SSD、NB數據機、Barefoot網路交換器、伺服器、NUC等,以將更多的精力,集中投入在利潤豐厚的晶片市場。
英特爾官方確認:
決定停止對NUC業務的直接投資,並調整戰略,使生態系統合作夥伴能夠繼續 NUC 創新和增長。這一決定不會影響Intel客戶端計算事業部 (CCG) 或網絡和邊緣計算 (NEX) 業務的其餘部分。此外,我們正在與合作夥伴和客戶合作,確保順利過渡並履行我們當前的所有承諾,包括對當前市場上的 NUC 產品的持續支持[7]。
英特爾大崩盤:伺服器晶片、X86雙輸,AMD後來居上、市值領先Intel
整個2022年,英特爾的表現慘淡,全年營收為631億美元,較2021年的790億美元下跌20%,淨利潤為80.14億美元,較2021年的198.7億美元暴跌60%。這份財報被稱為災難級的財報[6]。英特爾究竟怎麼了?截至2023年1月28日收盤,英特爾股價跌至28.16美元/股,再次下跌6.41%。較2021年4月高位的65.99美元/股,已經跌去57.3%,市值蒸發近1200億美元。
英特爾流年不利,雖獲美晶片補助,但可能難登往日高峰
在2022年時,英特爾的總營收首次被台積電超越,淨利潤也落後於台積電2959億新台幣(約合98億美元)。而台積電只是以晶圓代工為主要營收,市值已是英特爾的4倍有餘。面對不斷下跌的市值,也使得Intel的總市值落後於老對手AMD,更是遠遠落後輝達。
基辛格給出業績前景不佳的主要原因是「持續的宏觀逆風」。但是不管是什麼原因,英特爾晶片庫存過剩成為其業績表現糟糕主要原因,目前的庫存價值132億美元,相當於約151天的庫存。PC市場滑落是主因,台灣的瑞昱也面臨同樣的遭遇,總結而言有三大失誤:包括技術失誤使產品延宕推出、先進製程落後對手、PC市場衰退衝擊業績。
本來是伺服器晶片市場一哥的英特爾還遭遇AMD等競爭對手的蠶食。2022年上半年,英特爾總營收為153.21億美元,下滑了21.96%。淨虧損4.54億美元,同比下滑了108.97%。但老對手AMD同期營收增長了70.13%,無論是在移動筆記本、桌上型電腦、伺服器還是整個x86市場的份額,都呈現持續增長的情況。
尤其在x86處理器市場方面,AMD已經提升至31.4%,英特爾在該領域的市場份額首次跌破70%,可見,兩家公司的競爭愈顯激烈。由於英特爾第四代至強處理器多次延遲推出,AMD這兩年幾乎每個季度都會在伺服器市場取得增長,整體份額目前已達到兩位數。此消彼長,英特爾的市場份額不斷下滑,而競爭對手在不斷上漲。[20230130]
英特爾流年不利,雖獲美晶片補助,但可能難登往日高峰
英特爾真是流年不利,一代科技巨人會就此消沉嗎? 最近的財報相當不樂觀,雖然可獲得美國晶片案的5年2的一半補助[5],但市場是現實的,如今,英特爾面臨種種缺失包括技術失誤使產品延宕推出、先進製程落後對手、PC市場衰退衝擊業績,這些並非單靠晶片法案帶來的補助就能解決。然而,補助案能發會多少效用呢?
「仰賴補助的企業往往難以重現競爭優勢。」這句話不僅給英特爾也適用所有台灣產業界。
[20220803]
一切都是在商言商,聯發科代工下單英特爾!
聯發科出人意外的將晶片代工由台積電轉至英特爾,果真是在商言商[3][4]、利益交換。英特爾需要晶圓代工的亮點業績已讓外界重回代工寶座,而聯發科也希望網通晶片能除AMD之外更能再度打入英特爾等NB供應鏈,其實各取所需罷了!但是台積電呢?就市場面而言,這無疑是雪上加霜,聯發科表面說不影響與台積繼續合作,其實暗自也給台積壓力,提高將來的代工議價空間。這步棋對聯發科而言,百利而無一害! 商場上,無永遠的朋友,也無永遠的敵人。其實看清楚點,這也只是仿效高通、三星的雞蛋不要放在同個籃子裡的道理罷了![20220726]
英特爾打蘋果
張飛打岳飛、英特爾打蘋果[2],這題目確實有趣,有很多問題不是單純用比的,其背景要先了解,站在同樣個基準點才能比,不過有趣的一點是微軟到底要不要認真在WOA發展,歹戲拖棚,各相關業者都跑光了,只剩下高通陪微軟玩! 其他IC設計廠會切入? 個人奉勸,別花心思了,為什麼呢? 因為,通常成名都是年輕時,像愛因斯坦20幾歲就拿到諾貝爾獎。英雄出少年,大家應該不陌生。所以投降輸一半,才是明智之舉![20220706]
英特爾重返製程領域
英特爾想要重返製程領先地位,必須要在技術上在多所突破才行,因為台積電、三星已經在此琢磨已久。如今相較於7奈米Intel 7製程,Intel 4於相同功耗提升20%以上的效能,同時達成二項關鍵目標,一是滿足包括Meteor Lake等開發中產品的需求,二是推進先進技術和製程模組。2025年將Intel重回製程領先地位[1],這已經相當不錯,不過需要注意GAA製程三星已有相當大的突破!如何在持續技術進步,是英特爾該思索的方向,畢竟你已經不再是霸主地位![20220705]
Key:
- IFS近2年晶圓代工業務年營收介於7.15億~7.86億美元規模之間,相較於台積電2020年與2021年美元營收分別達455億~568億美元之間,市佔率是以2%與56%的巨大對比[4]
- IFS已取得高通投產3奈米、2奈米等先進製程的承諾[4]
- IFS取得聯發科採用既有16奈米製程量產成熟製程晶片,係以練兵與培養客戶為考量之一
- 全球前五大IC設計業者高通、NVIDIA、博通(Broadcom)、聯發科、超微(AMD),除了聯發科以外,均係美系廠商[4]
- Intel持續關閉或出售相關非核心業務,並推動關鍵業務獨立IPO放大價值。
- AMD在2022年完成收購xilinx後,Intel卻將PSG部門規劃獨立。
- Intel於2015年投資167億美元收購晶片業者Altera時,將可編程晶片事業納入旗下。該事業營收在2021年第四季達到4.8億美元,占Intel總營收比重約2.4%,此後Intel不再單獨公布該事業營收。
Intel 投資據點如下:
- 美國的奧勒岡州:主要在開發3D封裝技術,生產基地位於新墨西哥州。
- 馬來西亞:重要的晶片封裝、組裝和測試據點,在當地共聘僱 1.5 萬人
- 印度:擁有美國以外最大的設計和工程中心,共聘用 1.4 萬人。
- 愛爾蘭和以色列:設有先進晶片製造廠
- 德國:晶片生產
- 波蘭:晶片封裝設施
- 越南胡志明市:總投資額達15億美元的工廠,2010年投入使用,是旗下規模最大的晶片組裝、封測廠之一,截至2021年,該封測廠已累計生產超過30億顆晶片。
- [20240809]Intel市值已下滑至840億美元左右,是近30年來首次跌破千億美元大關
2022年6月27日 星期一
IC設計晶片製造研究
[20220805] 掛羊頭賣狗肉,晶片製造商需要自重! 學界提出新量化製成指標
IC製造為了銷售而不擇手段,假借奈米製程進步騙取大量訂單,學界終於看不下去,回過頭來說句公道話,應回歸實際晶片效能為準則[4],這真是典型的掛羊頭賣狗肉。如何可以如此欺騙瞞下,最終原因都在於大家以名為主,抽象化實際運作。兩千多年前,中國的古代哲學家老子就提出了「名可名,非常名。」的真知灼見,提醒世人勿被名稱所擾。
Key:
- 數字命名製程節點:大眾認知也是數字愈小,晶片表現就愈好! (不一定對)[4]
- 新衡量建議[5]
- 史丹福教授Philip Wong:LCM (邏輯、記憶體和互連)密度做為度量衡指標
- IEEE IRDS 主席Gargini:採用接觸式閘極節距(G)、金屬節距(M)、層數(T)
[20220802] 人怕出名豬怕肥,美國禁令14奈米以下製程設備不得銷往中國
高調出事,人怕出名豬怕肥,這句俗語真是形容貼切。日前中國企業採用中芯7奈米DUV製程的礦機晶片意外曝了光,遭觸動敏感神經的美國政府,再度收緊設備管控完全在業界預期中,美國設備廠也釋出了美政府通知消息,14奈米(含)以下先進製程設備不能銷往中國的禁令[3]。美國強力禁止,中國半導體業會置之死地而後生嗎?就以往的歷史來看,這勢必然如此。
不過這也令人看出美國的野心與手段,雖然這已不是第一次,用政治干預實在是不可取,不過問題也只有一個,實力問題!台灣不能置身度外,須要有憂患意識,積極向下培養基礎科學建設,掌握關鍵技術。
[20220801] 美國「晶片與科學法案」的這隻老虎終於成案
美國「晶片與科學法案」(CHIPS and Science Act of 2022)終於通過補助案[2],這個美國人當初不要的晶片製造苦力由美國轉移到亞洲,如今又汲汲營營想請回這晶片製造苦力,表面說詞不想給中國有機會成長,其實也是看準製造所帶來的人力需求。但是眾家廠商明明知道美國製造,沒有半點好處,為什麼還要去呢? 政治是唯一的考量,自古皆然。若有廠商不配合,政治就用相關法規來制裁你,讓你失去市場、及背後成長力。這就像明知山有虎,偏向虎山行一樣。[20220627]
天天過年不可能,如今晶圓代工與IC設計都受到砍單及庫純過高的影響[1],台灣的台積電確實在這些混亂之中,仍是表現優異,無外乎是眼光放長、穩扎穩打的策略奏效,另一個很大的原因是專注本業!其中最有壓力的屬英特爾與三星,兩者都是因為擴大投資而有獲利壓力,GF與中芯雖然有台廠的外溢效應,但是其技術還有業績獲利壓力,若是支撐不下去,台廠可能獲利最大!

資料來源:CMoney
Reference:
[4][20220805]專家籲晶片製程重新命名 避免淪為業者行銷噱頭專家籲晶片製程重新命名 避免淪為業者行銷噱頭 (digitimes.com.tw)
半導體產業以數字命名製程節點已行之有年,大眾認知也是數字愈小,晶片表現就愈好。然而隨著製程技術持續進步,晶片不斷微縮,電晶體架構逐漸變化,晶片製程節點的命名也更加複雜。
根據華爾街日報(WSJ)報導,半導體產業過去幾十年來一直遵循著每2年電晶體數量增加1倍的摩爾定律,英特爾(Intel)、三星(Samsung)、台積電這三家晶圓巨頭均強調能將多少電晶體納入晶片,彰顯晶片的處理速度或能耗有所突破,贏得利潤豐厚的合約。
但如今半導體晶圓廠的製程命名也和其他產業看齊,成為一種行銷手段,好比服裝尺碼的變化,今日女裝的8碼可能是昨日的16碼。三星不久前才慶祝號稱謂業內首款的3奈米晶片開始量產,但哈佛商學院教授Willy Shih表示,單從數字看不出三星的3奈米晶片是否優於台積電的4奈米晶片,還需要比較運算效能和功耗等因素。
在技術推進方面落後於台積電和三星的英特爾,2021年時重新命名自家的高階晶片庫,10 奈米晶片變成Intel 7。執行長Pat Gelsinger當時承認,包括英特爾在內,這類產業標記已不代表任何具體的測量標準。
製程數字名稱的價值在2015年遭到質疑,當時蘋果的iPhone 6s系列分別採用台積電和三星製造的SoC,其中三星為14奈米晶片,台積電為16奈米晶片。iPhone 6s推出後,科技評論家紛紛進行效能測試並總結搭載台積電晶片的iPhone效能、發熱情形和電池續航力均優於三星。知情人士透露,這次的晶片對決暴露產業幾乎不為人知的祕密,那就是台積電與三星的晶片尺寸都與命名不符,這2款晶片的關鍵特徵都在30奈米左右。
部分晶片專家建議建立一個新的命名系統,改以效能、功率降低或成本等指標代替奈米數字,例如史丹福大學電機系教授Philip Wong便提出以LCM (邏輯、記憶體和互連)密度做為度量衡指標。
2020年4月,IEEE國際設備和系統路線圖(IRDS)主席Gargini呼籲晶片製造商回歸現實,建議業者採用接觸式閘極節距(G)、金屬節距(M)、層數(T)等3項變數指標來取代奈米。
美國家進一步收緊對中國半導體產業發展的管控力道,除了ASML的獨家EUV設備原本就無法銷往中國外,最新情勢則是部分美國半導體設備大廠對外表示已收到商務部通知,限制將14奈米(含)以下先進製程設備銷往中國。
目前以DUV設備應用最廣、需求也最大;僅台積電、三星等少數具7奈米及其以下製程能力業者,才會使用EUV。
光罩傳輸模組則是DUV設備的重要組件,負責將光罩由光罩盒傳送到光罩平台模組,之後移動光罩曝光,將電路圖版光刻在晶圓上。
半導體產業以數字命名製程節點已行之有年,大眾認知也是數字愈小,晶片表現就愈好。然而隨著製程技術持續進步,晶片不斷微縮,電晶體架構逐漸變化,晶片製程節點的命名也更加複雜。
根據華爾街日報(WSJ)報導,半導體產業過去幾十年來一直遵循著每2年電晶體數量增加1倍的摩爾定律,英特爾(Intel)、三星(Samsung)、台積電這三家晶圓巨頭均強調能將多少電晶體納入晶片,彰顯晶片的處理速度或能耗有所突破,贏得利潤豐厚的合約。

但如今半導體晶圓廠的製程命名也和其他產業看齊,成為一種行銷手段,好比服裝尺碼的變化,今日女裝的8碼可能是昨日的16碼。三星不久前才慶祝號稱謂業內首款的3奈米晶片開始量產,但哈佛商學院教授Willy Shih表示,單從數字看不出三星的3奈米晶片是否優於台積電的4奈米晶片,還需要比較運算效能和功耗等因素。
在技術推進方面落後於台積電和三星的英特爾,2021年時重新命名自家的高階晶片庫,10 奈米晶片變成Intel 7。執行長Pat Gelsinger當時承認,包括英特爾在內,這類產業標記已不代表任何具體的測量標準。
製程數字名稱的價值在2015年遭到質疑,當時蘋果的iPhone 6s系列分別採用台積電和三星製造的SoC,其中三星為14奈米晶片,台積電為16奈米晶片。iPhone 6s推出後,科技評論家紛紛進行效能測試並總結搭載台積電晶片的iPhone效能、發熱情形和電池續航力均優於三星。知情人士透露,這次的晶片對決暴露產業幾乎不為人知的祕密,那就是台積電與三星的晶片尺寸都與命名不符,這2款晶片的關鍵特徵都在30奈米左右。
部分晶片專家建議建立一個新的命名系統,改以效能、功率降低或成本等指標代替奈米數字,例如史丹福大學電機系教授Philip Wong便提出以LCM (邏輯、記憶體和互連)密度做為度量衡指標。
2020年4月,IEEE國際設備和系統路線圖(IRDS)主席Gargini呼籲晶片製造商回歸現實,建議業者採用接觸式閘極節距(G)、金屬節距(M)、層數(T)等3項變數指標來取代奈米。
[3][20220802]美14奈米禁令重創歐美日設備廠 台廠影響微、還可能獲轉單
******From Wiki
極紫外光微影、超紫外線平版印刷術(英語:Extreme ultraviolet lithography,亦稱EUV或EUVL)是一種使用極紫外光(EUV)波長的下一代微影技術,目前使用7奈米,2020年得到廣泛應用。
透過高能量、波長短的光源,將光罩上的電路圖案轉印到晶圓的光阻劑塗層。EUV光源波長比目前深紫外光源(Deep Ultraviolet;DUV)的光源波長短,約為15分之1,因此能使用於線距更小電路圖案的曝光上。然而EUV光罩與傳統的光罩截然不同,當採用13.5nm波長的極紫外光微影技術時,所有的光罩材料都是不透光的,因此具複合多塗層反射鏡的光罩可將電路圖案反射到晶圓上。這種多層膜EUV光罩一方面可維持光罩的反射率,但另一方面會影響臨界線寬、輪廓、刻線邊緣粗糙度、選擇性和缺陷控制方面,而造成獨特的蝕刻效果。
微影設備是利用光線的波長來加工精密尺寸的晶片,又稱蝕刻機、光刻機;波長不同效率差很大。最早是使用汞燈產生的紫外光源,再來是深紫外光源(DUV),波長可從365奈米縮減到193奈米;最新技術的極紫外光源(Extreme Ultraviolet;EUV),更將波長縮減至13.5奈米。目前以DUV設備應用最廣、需求也最大;僅台積電、三星等少數具7奈米及其以下製程能力業者,才會使用EUV。
光罩傳輸模組則是DUV設備的重要組件,負責將光罩由光罩盒傳送到光罩平台模組,之後移動光罩曝光,將電路圖版光刻在晶圓上。
******
半導體業者表示,台廠在此波戰事中衝擊甚微,除部分搶進中國市場的設備材料業者可能受創外,晶圓代工產業應無明顯影響,甚至可能因此獲得客戶轉單。
日前採用中芯7奈米DUV製程的礦機晶片意外曝了光,遭觸動敏感神經的美國政府,再度收緊設備管控完全在業界預期中,美國設備廠也釋出了美政府通知消息,14奈米(含)以下先進製程設備不能銷往中國的禁令。
此禁令若正式宣布,中芯及華虹勢將更為低調,也將衝擊中國數十座計畫或建置中晶圓廠。半導體業者表示,其實7奈米以下採行DUV設備是可行的,只是良率非常低且成本相當高昂。
這也是三星電子(Samsung Electronics)、台積電進入7奈米世代後,除了首代DUV外,接下來已導入EUV設備技術,7奈米以下欲實現大量生產與獲利,還是要EUV設備。
也因此,此次禁令影響的會是14奈米,難以獲得大量DUV等相關設備與龐大技術人力支援下,中芯與華虹恐將在14奈米卡住,雖然可從二手設備市場重金入手,但美國還是時刻緊盯著,主流將是28奈米製程,而這也是競爭相當激烈的製造世代。
半導體業者表示,美國政府再度掐住中國半導體自主大計,雙方戰火再起,但其實對決局勢較前幾年已更為複雜,不止有疫情與俄烏大戰的干擾,雙方經濟發展皆大受影響,在巨大通膨壓力下,終端市況疲弱,電子與半導體產業熱度也由熱轉冷,大部分企業營運正苦陷衰退危機。
美國若再強力施行中國設備禁令,全球前十大設備大廠獲利將大受影響,沒有面板、記憶體與封測擴產大單,只靠台積電、三星與英特爾(Intel)先進與成熟製程擴產,是難以餵飽全球龐大設備產業鏈,因此,全球設備業者勢如何應對將備受關注。
值得一提的是,肩負推動半導體產業發展的大基金近年腐敗事件頻傳,號稱的先進製程推進與晶圓廠遍地開花,其實也隱藏了不少地雷,在前線美國箝制力又加大下,中國的半導體自主大計又離目標遠了些。
以設備來看,肩負自主大計重任的就是2004年創立的中微半導體,創辦人尹志堯曾任職英特爾與應材(Applied Materials),2020年宣布自主研發的5奈米蝕刻機已獲台積電驗證通過,且已用於生產線,當時引發極大關注。
而北方華創的產品也宣稱相當全面,提供蝕刻、薄膜、爐管、清洗及MFC等半導體製程設備及核心零組件,但半導體設備鏈長且複雜,單靠這2家也難解除危機。
值得注意的是,對台半導體供應鏈而言,中美半導體角力戰已非頭一遭,且已有先前地緣政治承壓經驗,能配合的全做了,因此在此波戰局中衝擊甚微。
台積電本來在7奈米以下先進製程戰場就是一個人的武林,在中國南京廠則是16奈米製程,且正在擴產的是28奈米,聯電的戰略則是停留在22/28奈米,14奈米對營收並無貢獻,世界先進與力積電則是一直以來幾無中國客戶。
中芯、華虹14奈米遭卡脖,數十座晶圓廠擴產與建置多少也將受影響,中國IC設計業者欲拉升晶片實力,也只能向外投片,若不投美國GlobalFoundries、英特爾,而三星自身製程技術與產能有限下,也只有台積電可以選擇。
此外,考量中芯、華虹屢成鎖定目標,基於長期穩定代工關係與優異良率、效能,世界先進、力積電與聯電大有機會取得中國廠或其他國際大廠成熟製程轉單標的。
半導體業者表示,台廠在此波戰事中衝擊甚微,除部分搶進中國市場的設備材料業者可能受創外,晶圓代工產業應無明顯影響,甚至可能因此獲得客戶轉單。

日前採用中芯7奈米DUV製程的礦機晶片意外曝了光,遭觸動敏感神經的美國政府,再度收緊設備管控完全在業界預期中,美國設備廠也釋出了美政府通知消息,14奈米(含)以下先進製程設備不能銷往中國的禁令。
此禁令若正式宣布,中芯及華虹勢將更為低調,也將衝擊中國數十座計畫或建置中晶圓廠。半導體業者表示,其實7奈米以下採行DUV設備是可行的,只是良率非常低且成本相當高昂。
這也是三星電子(Samsung Electronics)、台積電進入7奈米世代後,除了首代DUV外,接下來已導入EUV設備技術,7奈米以下欲實現大量生產與獲利,還是要EUV設備。
也因此,此次禁令影響的會是14奈米,難以獲得大量DUV等相關設備與龐大技術人力支援下,中芯與華虹恐將在14奈米卡住,雖然可從二手設備市場重金入手,但美國還是時刻緊盯著,主流將是28奈米製程,而這也是競爭相當激烈的製造世代。
半導體業者表示,美國政府再度掐住中國半導體自主大計,雙方戰火再起,但其實對決局勢較前幾年已更為複雜,不止有疫情與俄烏大戰的干擾,雙方經濟發展皆大受影響,在巨大通膨壓力下,終端市況疲弱,電子與半導體產業熱度也由熱轉冷,大部分企業營運正苦陷衰退危機。
美國若再強力施行中國設備禁令,全球前十大設備大廠獲利將大受影響,沒有面板、記憶體與封測擴產大單,只靠台積電、三星與英特爾(Intel)先進與成熟製程擴產,是難以餵飽全球龐大設備產業鏈,因此,全球設備業者勢如何應對將備受關注。
值得一提的是,肩負推動半導體產業發展的大基金近年腐敗事件頻傳,號稱的先進製程推進與晶圓廠遍地開花,其實也隱藏了不少地雷,在前線美國箝制力又加大下,中國的半導體自主大計又離目標遠了些。
以設備來看,肩負自主大計重任的就是2004年創立的中微半導體,創辦人尹志堯曾任職英特爾與應材(Applied Materials),2020年宣布自主研發的5奈米蝕刻機已獲台積電驗證通過,且已用於生產線,當時引發極大關注。
而北方華創的產品也宣稱相當全面,提供蝕刻、薄膜、爐管、清洗及MFC等半導體製程設備及核心零組件,但半導體設備鏈長且複雜,單靠這2家也難解除危機。
值得注意的是,對台半導體供應鏈而言,中美半導體角力戰已非頭一遭,且已有先前地緣政治承壓經驗,能配合的全做了,因此在此波戰局中衝擊甚微。
台積電本來在7奈米以下先進製程戰場就是一個人的武林,在中國南京廠則是16奈米製程,且正在擴產的是28奈米,聯電的戰略則是停留在22/28奈米,14奈米對營收並無貢獻,世界先進與力積電則是一直以來幾無中國客戶。
中芯、華虹14奈米遭卡脖,數十座晶圓廠擴產與建置多少也將受影響,中國IC設計業者欲拉升晶片實力,也只能向外投片,若不投美國GlobalFoundries、英特爾,而三星自身製程技術與產能有限下,也只有台積電可以選擇。
此外,考量中芯、華虹屢成鎖定目標,基於長期穩定代工關係與優異良率、效能,世界先進、力積電與聯電大有機會取得中國廠或其他國際大廠成熟製程轉單標的。
[2][20220801]520億美元晶片法案將上路 台積電勉強損平、英特爾等難關開始
美貿易戰擴及科技半導體大戰,美國為強化競爭力,2021年中提出《美國創新與競爭法》,而當中被包在其中,訴求扶植美國本土半導體產業的晶片法案橫空出世,長達1年多方角力,終在28日送交眾議院表決通過,待總統拜登簽署即可付諸施行。
此法案正式全名為「晶片與科學法案」(CHIPS and Science Act of 2022),包含527億美元半導體補貼,以及約2,000億美元科學研究經費。然而備受關注的527億美元半導體補貼金額,誰能分、分多少,以及所附帶的條件與帶來的利弊尚不明。
點擊圖片放大觀看

英特爾與台積電最新營運狀況比較
補助案通過後,接下來呢?暫不論相關州政府或投資稅收抵免等更多條件誘因,半導體業者認為,單純527億美元補助中,英特爾為最大受惠者,估能分走逾200億美元,主要是在美擴產規模最大,又是自家人。
日前也吵著補助將影響在美擴產步調的GlobalFoundries(GF),為現階段能真正向美國政府展現自家晶圓代工實力的業者,應也要到不少糖,另外,美光(Micron)、德儀(TI)等美系指標大廠取得補助的金額應也不少,其他才是台積電、三星電子(Samsung Electronics)與環球晶等非美系大廠所能分食。
只不過,百億美元聽起來很多錢,但其實對於各自早已發動千億美元擴產規模的英特爾、三星與台積電來說,美國通膨壓力不斷加劇,此筆補助減輕建置成本壓力,但很快就會耗盡花光。
半導體業者表示,與GF、英特爾在歐美等高舉擴產大旗,先前喊出補助不通過就無法動工的策略相比,台積電位亞利桑那州的5奈米新廠早於2021年4月就動工興建,預計2024年就可營運量產,月產能2萬片,估計將創造2,000個直接工作機會,及數千個間接工作機會,龐大供應鏈也早已陸續前往部署。
也就是台積電對於此原本完全不需要的新廠建置案,在確定不可逆行後,也把補助最壞情況計入,就馬上投入興建工程與設備材料採購,展現強大執行力,為縮減人力需求缺口,也積極拉升自動化比重,在人才取得上,除將有台灣經營與工程師、技術員等產線團隊外派赴美外,也在美國當地進行人才招募並來台受訓。
進一步來看,重返晶圓代工的英特爾,以及2021年前未上市前還陷入大虧的GF而言,全球晶片大廠幾乎陷入高庫存低需求困境,拿了政府補助錢就要擴產,但客戶與訂單從何而來,新廠所帶來的設備折舊成本也相當可觀,不光是美廠,先前喊出的歐洲擴產大計恐成燙手山芋。
此外,四面楚歌的英特爾,第2季財報表現令市場驚訝不已,雖市場已預期資料中心需求降溫且PC出貨跌幅大,但沒想到營收連7季下滑,獲利年減79%,對於第3季財測亦相當保守。
儘管英特爾預期第3季為全年低點,第4季將回升,然其單季與全年毛利率表現已不及台積電,預估2022年全年毛利率約達49%的英特爾,已難回到維持多年的6成毛利率榮景。英特爾在產品平台事業面臨前所未見挑戰,市佔不斷萎縮,而晶圓代工客戶起步難,在歐美鉅額擴產對其將帶來沉重壓力。
美國半導體補助法案已通過,供應鏈心知肚明,台積電拿不到過半補助金,但恐怕是執行力最高的業者,其欲損益兩平,不拖累整體獲利,絕對要供應鏈與客戶「共體時艱」,除了每年議價將相當強勢,特別跟隨赴美設廠也齊心撙節成本。
另在客戶方面,目前美國新廠會比較著重基礎建設和國家安全方面,代工報價可以維持高檔,台積電整體代工價格將是只漲不跌,2022年全製程調漲1~2成,2023年部分製程客戶再漲6%附加費。在製造成本高昂的美國,台積電傾全力恐只能損平,更不用說GF、英特爾與三星等。眾廠拿了補助金,才是危機的開始。
除了晶圓代工,多國力邀設廠的矽晶圓大廠環球晶,最後宣布在美國擴建新廠,徐秀蘭也明確指出,有客戶簽長約、預付貨款,且預售至少8成產能等才會建置新廠,因此各條件到位後就決定在美設廠。
[1][2022-06-27]晶圓代工、IC設計強弱分明 訂單外溢效應消退誰首當其衝?
全球半導體市況瀰漫2023年會更糟的悲觀氛圍。據晶圓代工業者表示,半導體產業本來就不可能天天在過年,但砍單與手機高庫存等消息已是過度解讀放大,整體市況雖走弱,但供應鏈不至於一下子就跌到谷底。
事實上,除了部分不具競爭力的業者將打回原形,不少業者營運表現都還是優於2020年或2019年疫前水平,以晶圓代工產業來看,面對部分產品需求衰減而新產能續擴下,眾廠產能利用率確實不再會是全線滿載盛況,但立即受到的影響的是受惠台廠訂單外溢效應的GlobalFoundries(GF)與中芯。
此外,供需市況劇變,晶圓代工產線還沒開始上路的英特爾(Intel),以及先進製程未見大客戶的三星電子(Samsung Electronics),其鉅額投資也將令獲利壓力加劇。
半導體供需反轉時間與幅度究竟有多大,目前市場雜音分歧,現階段較為明確的就是TV、手機與PC等消費性電子產品需求跌速超乎預期,受到庫存水化急升的終端品牌大舉下修全年出貨目標衝擊下,面板與驅動IC晶片第2季起開始陷入價量齊跌窘境,提前宣告2021年供不應求榮景已結束。
而近月來不斷釋出的Android手機庫存水位急升,以及市場又再傳出三星暫停對外採購與手機庫存過多等諸多負面消息,更令供應鏈砍單連鎖效應快速擴大。包括高通(Qualcomm)、聯發科、聯詠、奇景等多家IC設計業者頻傳調降目標出貨與大砍晶圓代工投片量,半導體市況瀰漫下半年旺季不旺,2023年會更糟的悲觀氛圍。
據晶圓代工業者表示,與手機、NB及TV相關的晶片產品,由於終端客戶調整庫存,確實出現訂單調節狀況,最受關注的就是驅動IC,市場皆認為出貨衰減幾已是海嘯等級,但進一步來看,雖見終端品牌客戶大規模砍單,但不會先砍擁有多年合作關係且技術品質與服務能力深厚的大廠,會以先前受惠一線大廠因產能滿載所帶來的訂單外溢效應的二、三線業者為主,此由部分業者第2季業績重摔遠超過一線大廠顯見。
而在晶圓代工競況方面,業者指出,全球通膨風險加劇,消費性電子市況明顯降溫,自5月下旬起,確實有部分客戶調節下半年訂單及希望重新討論長約價格與投片量,但此也在預期中,半導體產業本來就不可能天天在過年,但如聯發科、三星砍單與手機高庫存等消息算是過度解讀放大,目前並無外界所言大刀砍向晶圓代工,整體來看,面對部分產品需求衰減而新產能續擴下,眾廠產能利用率確實不再會是全線滿載盛況。
但台廠相較對其他同業,下半年仍能維持90~95%高峰,除了有車用、工控與HPC等需求仍相當強勁的產品立即填補空出產能外,另一關鍵就是IC設計客戶調節訂單,會先以2021年承接外溢訂單的GF、中芯等業者為主。
也就是在供需恢復正常下,IC設計業者下單會以台廠為首選,主要是台廠良率甚高,以成熟製程來看,台積電、聯電與世界先進的良率可以高達95%,技術水平遠高於其他業者,還有就是擁有彈性高、速度快、客製化等專業服務,這也是台晶圓代工廠在疫前競況,獲利表現仍遠優於其他同業的關鍵。
相較之下,GF長年苦陷虧損,出售退場傳言不斷,而近年遭美方箝制的中芯,2019年疫前扣除政府補助也是虧損狀態。值得一提的是,在台積電眷顧下,旗下8吋廠世界先進是唯一仍有轉單效益的業者,與台積電持續有客戶訂單及產能調配上的合作。
除此之外,終端供需市況劇變,暫不論歐美政府補助是否到位,英特爾現已投下鉅額投資大擴先進製程與產能,然其重返晶圓代工戰場,接單與生產還沒全面啟動,已面臨只有自家採用,以及IC設計產業面臨亂流且不輕易轉單危機。
同樣問題也發生在先進製程加速推進,卻未見大客戶投片的三星,千億美元投資將令獲利壓力加劇,甚至將拖累集團營運。
美貿易戰擴及科技半導體大戰,美國為強化競爭力,2021年中提出《美國創新與競爭法》,而當中被包在其中,訴求扶植美國本土半導體產業的晶片法案橫空出世,長達1年多方角力,終在28日送交眾議院表決通過,待總統拜登簽署即可付諸施行。
此法案正式全名為「晶片與科學法案」(CHIPS and Science Act of 2022),包含527億美元半導體補貼,以及約2,000億美元科學研究經費。然而備受關注的527億美元半導體補貼金額,誰能分、分多少,以及所附帶的條件與帶來的利弊尚不明。

點擊圖片放大觀看

英特爾與台積電最新營運狀況比較
補助案通過後,接下來呢?暫不論相關州政府或投資稅收抵免等更多條件誘因,半導體業者認為,單純527億美元補助中,英特爾為最大受惠者,估能分走逾200億美元,主要是在美擴產規模最大,又是自家人。
日前也吵著補助將影響在美擴產步調的GlobalFoundries(GF),為現階段能真正向美國政府展現自家晶圓代工實力的業者,應也要到不少糖,另外,美光(Micron)、德儀(TI)等美系指標大廠取得補助的金額應也不少,其他才是台積電、三星電子(Samsung Electronics)與環球晶等非美系大廠所能分食。
只不過,百億美元聽起來很多錢,但其實對於各自早已發動千億美元擴產規模的英特爾、三星與台積電來說,美國通膨壓力不斷加劇,此筆補助減輕建置成本壓力,但很快就會耗盡花光。
半導體業者表示,與GF、英特爾在歐美等高舉擴產大旗,先前喊出補助不通過就無法動工的策略相比,台積電位亞利桑那州的5奈米新廠早於2021年4月就動工興建,預計2024年就可營運量產,月產能2萬片,估計將創造2,000個直接工作機會,及數千個間接工作機會,龐大供應鏈也早已陸續前往部署。
也就是台積電對於此原本完全不需要的新廠建置案,在確定不可逆行後,也把補助最壞情況計入,就馬上投入興建工程與設備材料採購,展現強大執行力,為縮減人力需求缺口,也積極拉升自動化比重,在人才取得上,除將有台灣經營與工程師、技術員等產線團隊外派赴美外,也在美國當地進行人才招募並來台受訓。
進一步來看,重返晶圓代工的英特爾,以及2021年前未上市前還陷入大虧的GF而言,全球晶片大廠幾乎陷入高庫存低需求困境,拿了政府補助錢就要擴產,但客戶與訂單從何而來,新廠所帶來的設備折舊成本也相當可觀,不光是美廠,先前喊出的歐洲擴產大計恐成燙手山芋。
此外,四面楚歌的英特爾,第2季財報表現令市場驚訝不已,雖市場已預期資料中心需求降溫且PC出貨跌幅大,但沒想到營收連7季下滑,獲利年減79%,對於第3季財測亦相當保守。
儘管英特爾預期第3季為全年低點,第4季將回升,然其單季與全年毛利率表現已不及台積電,預估2022年全年毛利率約達49%的英特爾,已難回到維持多年的6成毛利率榮景。英特爾在產品平台事業面臨前所未見挑戰,市佔不斷萎縮,而晶圓代工客戶起步難,在歐美鉅額擴產對其將帶來沉重壓力。
美國半導體補助法案已通過,供應鏈心知肚明,台積電拿不到過半補助金,但恐怕是執行力最高的業者,其欲損益兩平,不拖累整體獲利,絕對要供應鏈與客戶「共體時艱」,除了每年議價將相當強勢,特別跟隨赴美設廠也齊心撙節成本。
另在客戶方面,目前美國新廠會比較著重基礎建設和國家安全方面,代工報價可以維持高檔,台積電整體代工價格將是只漲不跌,2022年全製程調漲1~2成,2023年部分製程客戶再漲6%附加費。在製造成本高昂的美國,台積電傾全力恐只能損平,更不用說GF、英特爾與三星等。眾廠拿了補助金,才是危機的開始。
除了晶圓代工,多國力邀設廠的矽晶圓大廠環球晶,最後宣布在美國擴建新廠,徐秀蘭也明確指出,有客戶簽長約、預付貨款,且預售至少8成產能等才會建置新廠,因此各條件到位後就決定在美設廠。
[1][2022-06-27]晶圓代工、IC設計強弱分明 訂單外溢效應消退誰首當其衝?
陳玉娟/新竹
事實上,除了部分不具競爭力的業者將打回原形,不少業者營運表現都還是優於2020年或2019年疫前水平,以晶圓代工產業來看,面對部分產品需求衰減而新產能續擴下,眾廠產能利用率確實不再會是全線滿載盛況,但立即受到的影響的是受惠台廠訂單外溢效應的GlobalFoundries(GF)與中芯。

此外,供需市況劇變,晶圓代工產線還沒開始上路的英特爾(Intel),以及先進製程未見大客戶的三星電子(Samsung Electronics),其鉅額投資也將令獲利壓力加劇。
半導體供需反轉時間與幅度究竟有多大,目前市場雜音分歧,現階段較為明確的就是TV、手機與PC等消費性電子產品需求跌速超乎預期,受到庫存水化急升的終端品牌大舉下修全年出貨目標衝擊下,面板與驅動IC晶片第2季起開始陷入價量齊跌窘境,提前宣告2021年供不應求榮景已結束。
而近月來不斷釋出的Android手機庫存水位急升,以及市場又再傳出三星暫停對外採購與手機庫存過多等諸多負面消息,更令供應鏈砍單連鎖效應快速擴大。包括高通(Qualcomm)、聯發科、聯詠、奇景等多家IC設計業者頻傳調降目標出貨與大砍晶圓代工投片量,半導體市況瀰漫下半年旺季不旺,2023年會更糟的悲觀氛圍。
據晶圓代工業者表示,與手機、NB及TV相關的晶片產品,由於終端客戶調整庫存,確實出現訂單調節狀況,最受關注的就是驅動IC,市場皆認為出貨衰減幾已是海嘯等級,但進一步來看,雖見終端品牌客戶大規模砍單,但不會先砍擁有多年合作關係且技術品質與服務能力深厚的大廠,會以先前受惠一線大廠因產能滿載所帶來的訂單外溢效應的二、三線業者為主,此由部分業者第2季業績重摔遠超過一線大廠顯見。
而在晶圓代工競況方面,業者指出,全球通膨風險加劇,消費性電子市況明顯降溫,自5月下旬起,確實有部分客戶調節下半年訂單及希望重新討論長約價格與投片量,但此也在預期中,半導體產業本來就不可能天天在過年,但如聯發科、三星砍單與手機高庫存等消息算是過度解讀放大,目前並無外界所言大刀砍向晶圓代工,整體來看,面對部分產品需求衰減而新產能續擴下,眾廠產能利用率確實不再會是全線滿載盛況。
但台廠相較對其他同業,下半年仍能維持90~95%高峰,除了有車用、工控與HPC等需求仍相當強勁的產品立即填補空出產能外,另一關鍵就是IC設計客戶調節訂單,會先以2021年承接外溢訂單的GF、中芯等業者為主。
也就是在供需恢復正常下,IC設計業者下單會以台廠為首選,主要是台廠良率甚高,以成熟製程來看,台積電、聯電與世界先進的良率可以高達95%,技術水平遠高於其他業者,還有就是擁有彈性高、速度快、客製化等專業服務,這也是台晶圓代工廠在疫前競況,獲利表現仍遠優於其他同業的關鍵。
相較之下,GF長年苦陷虧損,出售退場傳言不斷,而近年遭美方箝制的中芯,2019年疫前扣除政府補助也是虧損狀態。值得一提的是,在台積電眷顧下,旗下8吋廠世界先進是唯一仍有轉單效益的業者,與台積電持續有客戶訂單及產能調配上的合作。
除此之外,終端供需市況劇變,暫不論歐美政府補助是否到位,英特爾現已投下鉅額投資大擴先進製程與產能,然其重返晶圓代工戰場,接單與生產還沒全面啟動,已面臨只有自家採用,以及IC設計產業面臨亂流且不輕易轉單危機。
同樣問題也發生在先進製程加速推進,卻未見大客戶投片的三星,千億美元投資將令獲利壓力加劇,甚至將拖累集團營運。
2022年6月13日 星期一
6G研究

[20231114] Open RAN與6G 衝突、還是和諧
美國、英國、澳洲、加拿大和日本於2023年10月宣布成立新的全球電信聯盟(Global Coalition on Telecommunications, GCOT),重點在於「電信供應鏈多元化和開放網路架構」等主題。新 GCOT 的目標與各個成員國(包括美國和英國)內部推廣「安全」電信設備和「開放」介面的努力相吻合。此類條款通常反映出立法者希望阻止使用中國供應商的設備,並鼓勵部署開放 RAN 規範。例如,GCOT 的意向聲明特別指出希望「支持開放分解、基於標準的合規性、展示的互通性和實施中立性的原則,例如英國、澳洲、加拿大和美國對《關於對電信供應商多元化的布拉格提案》(「2021年布拉格提案」)中概述的這些原則的承諾,這些原則包括支持開放和可互操作的網路、公私對話和全球夥伴關係。在「2021年布拉格提案」發布一年後,澳洲、加拿大和美國政府進一步宣布,認可英國政府於2022年4月發布的Open RAN原則(Open RAN Principles)。 」
2021 年布拉格提案重點關注來自中國的安全威脅以及開放 RAN 技術如何提高 5G 安全性。英國推動開放 RAN 的部分原因是投入 1.1 億美元給涉及 O-RAN 聯盟規範的研發項目。美國也正在進行類似的努力,耗資 15 億美元。
因此在布拉格提案中強調各國建構通訊網路基礎建設,應採用國際資安標準評估其資安風險,特別是受第三國影響之供應商背後所潛藏之風險,並應重視5G技術變革例如邊緣運算所產生的新風險態樣;此外對於接受國家補貼之5G供應商,其補貼應符合公平競爭原則等。布拉格提案對於各國並無法律上拘束力,但甫提出即獲得美國的大力肯定與支持。GCOT 也表示有意「加強與國際合作夥伴的合作,支持發展中國家和新興經濟體建設安全、有彈性的數位基礎設施」。這肯定會與美國、英國、澳洲和其他國家參與的國際努力相吻合,以阻止華為設備在全球舞台上的銷售。這項工作是在川普政府的「清潔網路」計畫期間在美國啟動的,拜登政府似乎非常願意繼續這項工作。
但此舉也可能增加未來 6G 標準在國際超級大國之間破裂的可能性,這可能嗎?若是發生這種碎片化將對大型無線網路營運商和設備供應商造成重大打擊。源自單一全球標準(如 5G)的規模經濟將在未來國際市場被多種不同風格的 6G 技術所瓜分的情況下消失。供應商將被迫在這些口味中進行挑選,其銷售量將因此受到限制。這可能會迫使他們提高無線網路營運商客戶的設備價格。
全球蜂窩產業有過這種碎片化的先例,如 CDMA、GSM 和 WiMAX 縮寫的人都知道這一點。但大約 20 年前發布的 4G LTE 標準幫助全球蜂窩網路營運商和設備供應商圍繞單一技術進行統一,業界在 5G 方面加大了這一力度。
因此,分散化的 6G 未來顯然是全球電信市場大多數參與者所關心的問題。「我認為我們所有人都有責任看看我們能做些什麼來將這一訊息傳遞到工程層之上,並努力讓經濟學家真正意識到如果我們看到一個支離破碎的標準可能造成的損害」[16]。
台灣廠商要不落於人後,積極發展6G!這是工研院顧問大力疾呼要產業界注意的事情[12]。這句話說的是完全沒有錯,但是台灣產業界畢竟不是世界通訊系統大廠的生態。雖然台灣有IC設計領頭羊的聯發科,但是缺乏了基地台通訊設備、手機、終端的一流世界大廠如:NTT、Nokia、Ericsson、NEC、華為等。真正通訊系統的大廠才能有產業號召的能力,目前台灣多在零組件及代工上琢磨。這使台灣想進一步發展卻是困難重重。但究竟要怎麼做呢? 培養重點廠商是很大的一個關鍵,有賴政府扶持台積電的政策般,支持國內培養基地台技術廠商。可由IC設計、通訊基站、手機系統開始做起,有這三大支柱才能真正的在行動通訊界取得地位,否則真的可能在某個世代就被人迎頭趕上。[20220829]
由於AI目前是最新的潮流,而目前6G的未來會走向AI也無庸置疑的,畢竟AI仍有許多發展值得深入研究,且6G也有很多新議題可以發想,所以聯發科的6G白皮書[9]會強調這一點,其實也不令人意外,不只聯發科,許多研究機構也紛紛指向於此。此外,IEEE更為6G的發展,廣招集研究人員投入研究,而AI也是一個很重要的發展課題![20220712]
Reference
[16][20231006]6G碎片化可能已經接近尾聲
https://www.lightreading.com/6g/6g-fragmentation-may-have-just-gotten-a-little-closer
國科會規劃在現有6G的先期研發以外,113年再擴大6G科研投入,涵蓋三大面向工作:
1.包容永續的社會應用:
2.智慧高效的技術創新:將發展如全域連網(含非地面通訊網路NTN)、遠紅外線頻段太赫茲(THz)通訊、聯合通訊與感測(JCAS)、提高訊號覆蓋率的智慧表面反射(RIS)及AI-Native智慧網路等先進技術,並重視資安防護
根據《方案》,上海將在一些前沿領域布局。比如在腦機接口領域,上海計畫加速在非侵入式腦機接口技術、腦機融合技術等領域的突破;探索腦機接口技術在肢體運動障礙、慢性意識障礙、精神疾病等醫療康復領域的應用。
在6G技術上,上海計畫聚焦6G智能終端、系統設備、通感算一體化網絡以及融合應用等領域,推動產業做大、做強,並強化6G標準引領。
在量子科技上,上海計畫圍繞量子計算、量子通信、量子測量,積極培育量子科技產業;推動量子技術在金融、大數據計算、醫療健康、資源環境等領域的應用。
6G時代來臨,除了地面網路和非地面網路裝置提升寬頻體驗之外,營運商接下來須關注如何整合不同頻譜授權制度,並且透過異構無線接入體系架構、AI和ML,以及專為應用設計的跨層結構,達到更全面、高效的網路覆蓋率。
人工智慧(AI)和機器學習(ML) 正迅速滲透到所有產業領域,無論專業級用途還是消費級用途。AI和ML均支援自動執行複雜任務,同時迭代地從其操作中學習,藉由實際的系統運作過程持續不斷地提高其性能。因此,AI/ML不僅是6G時代大有裨益的工具,它還將在6G系統的建立、優化、管理、協調和運行中發揮關鍵作用。
AI/ML優化6G系統
引入AI不需要通過人工干預就可以自動、迭代地提高行動網路性能,這樣的設計目標和能力在業界已經存在相當長時間。舉例來說,現有的4G和5G系統中,自優化網路和維修度驗證測試(Maintainability Demonstration Test, MDT)功能允許以最小的人為干預自主優化網路和裝置運行。ML為網路和裝置帶來了新的機會,它們可以使用大數據識別和學習如何優化系統性能,而毋須定義一組預先設定的結果。
AI/ML不僅將單獨用於優化6G裝置和6G網路的性能,同時也將在網路和裝置之間協同使用,以優化整個6G系統的性能。AI/ML將實現即時、近即時或非即時的性能優化,具體取決於當前的需求。
中國大陸雖然尚未掌握半導體先進製造的能力,但在5G、B5G乃至於6G通訊技術方面,華為等中國科技大廠正加緊投入研發,不但要與世界抗衡,甚至有機會引領世界標準走向。台灣要如何在如此激烈的技術競爭中佔有一席之地,聚焦優勢領域,擴大產學研合作,將攸關未來台灣通訊產業的版圖變化。
美國衛星產業協會(Satellite Industry Association)調查發現,衛星產值佔整體太空總產值的77%;其中衛星服務和地面設備合計佔衛星產值的90%。B5G之所以受到關注,就是因為這是台灣通訊產業可進入太空市場的入場券。
雖然衛星地面天線、設備的訂單量龐大,然而隨著技術進步,火箭發射成本快速降低,商業化的立方衛星(CubeSat,1至10公斤)、微衛星(10至100公斤)等低軌衛星已有大規模生產與市場需求的特性。至於星鏈(Starlink)重達300公斤的大功率低軌衛星,在國家太空中心和工研院的合作下,未來台灣也有機會獨立研製,並技轉給廠商。而且5G行動通訊系統與衛星網路結合,更可把廣域涵蓋、低干擾、傳輸低延遲的通訊服務做到全球涵蓋。這有助於在未來的自駕車、工業與交通(如海運、空運)實現創新應用。
中國華為、南韓三星電子(Samsung Electronics) 在5G標準關鍵專利(SEP)上已位居世界領先群。和碩董事長童子賢曾表示,衛星通訊是台灣產業新機會,未來5年產值不輸半導體;鴻海董事長劉揚偉也指出,除了電動車、半導體之外,鴻海在新世代通訊領域上要布局B5G衛星通訊。除了地面衛星接收站,還要自製B5G低軌衛星,目標是2023年就打上太空軌道,做電動車的即時聯網實驗。此外,在通訊晶片具有競爭優勢的聯發科,也必然會推出B5G和6G的晶片解決方案。
有鑑於國際衛星業者布建低軌衛星通訊網路,帶動整體衛星通訊產業蓬勃發展是確定的趨勢,就連台灣的政府部門也開始修正無線電頻率供應計畫,以因應低軌衛星數量激增而快速增加的頻寬需求。
根據行政院2022年3月核定通過的無線電頻率供應計畫,政府將釋出10.7~12.7GHz、13.75~14.5GHz、17.7~20.2GHz 及 27.5~30.0GHz等頻率,開放電信事業申請設置作為同步與非同步衛星固定通訊之衛星通訊網路設備接取使用;其中27.9~29.5GHz屬於5G行動寬頻業者的毫米波(mmWave)頻段,只要衛星通訊服務與既有行動寬頻業者完成協議,或向國家通訊傳播委員會(NCC)申請核配也能使用。
為了掌握自主技術,避免受制於人,經濟部過去幾年曾經執行「B5G/6G無線通訊網路技術研發專案計畫」,要投入B5G/6G超高頻元件開發,涵蓋從元件、IC設計、封裝、測試到系統應用之關鍵核心技術,以建立完整超高頻功率放大器與系統驗證技術,達成取代進口的完全自主化目標。
事實上,B5G的晶片技術、實體層技術、多型態網路技術都會比4G、5G困難而且複雜得多。當時經濟部邀請學者專家討論後提出幾項重點研發項目,要法人和學界共同挑戰。例如低耗能與低熱散逸的用戶端晶片;實現於100GHz~30THz頻段之巨量天線陣列、空間多工、射頻、天線技術及相關信號、演算法設計等。
此外在網路切片、分拆與切割(Slicing,Splitting, and Disaggregation)技術也相當重要,如網路虛擬化/軟體定義網路技術(NFV/SDN)及編排(Orchestration)等相關議題,經濟部均訂定有專案挑戰目標。當然,任何技術最重要的就是應用,有應用才會有人買單。B5G垂直應用也是台灣要布局的重點,例如:工業物聯網應用、AR/VR技術、車聯網V2X技術、可接收衛星網路的無人機應用、智慧醫療之垂直應用等。
目前台灣已有許多廠商投入相位陣列天線模組、使設備薄型化之射頻或基頻電路系統、收發訊號調變及解調變、波束成型指向性自動操控、低軌衛星星系軌跡追蹤控制等技術產品的開發。除了鴻海2023年要發射衛星,芳興也預定2023年要發射1顆商用立方衛星。或許可以這麼說,2023年開始,在太空軌道部署衛星再也不是政府和國家太空中心專屬的任務,而是百家爭鳴的競技場。由於民間的太空產業實力已建立起來,受到政府長期補助的國家太空中心未來的退場問題,也應該坦然面對與討論。
工研院電子與光電系統研究所在行政院核定的「A世代半導體」綱要計畫項下,2022年正投入大量經費鎖定B5G/6G 超高頻元件領域,開發從元件、IC設計、封裝、測試到系統應用之關鍵核心技術,將發展大尺寸晶圓超高頻元件製程,希望能同時提升三五族與矽半導體產業製程之研發。相信在法人、學界、廠商的共同努力下,台灣在B5G、6G產業價值鏈中,應該可以淬練出台灣獨特的能力。
[5][2022-6-17](Daily Issue)萬物聯網頻寬需求大增 產學攜手迎向智慧網路時代
但此舉也可能增加未來 6G 標準在國際超級大國之間破裂的可能性,這可能嗎?若是發生這種碎片化將對大型無線網路營運商和設備供應商造成重大打擊。源自單一全球標準(如 5G)的規模經濟將在未來國際市場被多種不同風格的 6G 技術所瓜分的情況下消失。供應商將被迫在這些口味中進行挑選,其銷售量將因此受到限制。這可能會迫使他們提高無線網路營運商客戶的設備價格。
全球蜂窩產業有過這種碎片化的先例,如 CDMA、GSM 和 WiMAX 縮寫的人都知道這一點。但大約 20 年前發布的 4G LTE 標準幫助全球蜂窩網路營運商和設備供應商圍繞單一技術進行統一,業界在 5G 方面加大了這一力度。
因此,分散化的 6G 未來顯然是全球電信市場大多數參與者所關心的問題。「我認為我們所有人都有責任看看我們能做些什麼來將這一訊息傳遞到工程層之上,並努力讓經濟學家真正意識到如果我們看到一個支離破碎的標準可能造成的損害」[16]。
然而這實際上是不可能發生的,Open RAN與6G應是和諧而互相合作,這種衝突破碎的標準論基點在於Open RAN的多元供應優勢,這與6G精神並不互相違背。再者,以人類進步的角度來看,也沒有任何理由說明我們是在走回頭路,除了戰爭、情緒激烈之外。
[20230522]台灣廠商光寶投入發展RIS
在通訊環境中,如何降低傳輸功率的損耗是重要的議題。其中,可重構智能表面 (RIS) 方法主要利用其表面元件來改變入射波的相位,使得多條路徑能夠於接收端產生建設性干涉,以有效降低傳輸功率的損耗。
目前台灣已有廠商發展RIS計畫,光寶在2023年MWC展出多情境的5G專網垂直應用解決方案,如輕量化戶外一體型5G小基站、毫米波O-RU與雲端智慧基站管理系統等5G O-RAN系統產品,同時與遠傳電信發表台灣首發5G毫米波整合部署建置方案「5G mmWave Deployment Total Solution」,全面符合5G專網多元應用需求。其展示O-RAN中的毫米波O-RU,並透過可重構智慧表面(RIS)傳遞毫米波,推出5G毫米波室內布建解決方案。除了台灣光寶外,目前南韓電信商KT與SK Telecom,中國大陸ZTE、日本NEC、法國初創公司Greenerwave、Rohde & Schwarz、清華大學和Actenna Technology等公司皆有發展RIS產品計畫展開。
台灣6G目前共耗費將近5.6億台幣,發展需要三大支柱:IC設計、通訊基站、手機大廠
台灣發展6G在2022年以投入約2.6億台幣,接下來2023年將在投資超過3億台幣發展,其研發主軸在於NTN、THz、JCAS、RIS及AI-Native智慧網路等先進技術,其金額投資方向:國科會、經濟部、數位部啟動6G自主技術研發,共投入約2.6億元,探索先期科研項目及未來與產業之連結。2023年將再投入逾3億元執行「6G產業發展先期研發計畫」,成立產研諮詢工作小組及公部門連結小組,推動「下世代關鍵技術聯合研發」、「產研參與國際組織」、「6G頻譜驗測與基礎環境建置」,以及「探索6G創新應用」等項目[15]。期待,現在的耕耘為了未來的收穫,台灣有前進慢慢走,總比完全不動好。但是,重點是方向要對。 [20221217]
5G做好,才有6G,而6G的希望在AI
6G有很多人們的想像,其中有很多對6G的期待,但是有很多是不切實際的,唯有先把5G做好,這一切才會有可能[10]。[20220808] 鴻海、芳興 2023年發射衛星
台灣的B5G/6G計畫,正緩緩展開[7],產學界一起合作。相關業者如鴻海不能等政府發展6G,決定自己要在2023年發射B5G低軌衛星。由內而外的主動積極才是能成為大事者,先恭喜鴻海有這樣的企圖心。此外台灣國內少數具有太空飛行資深履歷的芳興科技表示,臺灣擁有遠洋漁業優勢,海事通訊非常重要,芳興現已開發海事衛星終端設備,2023年將規劃發射一顆商用立方衛星。 台灣目前有鴻海、芳興科技發射衛星的打算,真是令人感到鼓舞為我國通訊又更網前邁向一步![20220711] 台灣的6G發展,目前毫無章法、亂槍打鳥
台灣並非不想做6G,只是目前仍屬亂槍打鳥的感覺,對於重點技術太赫茲THz仍舊看不到台灣又任何突破,可以看看其他國家如:中國、美國、韓國,他們的業界都進展到什麼程度?只是台灣這邊還缺少?立院還嫌6G預算太貴[4],其實做研究這些錢根本不夠,若是台灣錢不要亂花,這絕對是足夠的。此外,對於科技部的統整號召,計畫丟出去就想要大家投入[5],未免太像姜太公釣魚願者上鉤,看看日本總務省推動事情才有積極,總務省與NTT docomo和東京大學等產官學組織「Beyond 5G推進聯盟」,其明確目標就是要向2022年6月ITU提案他們的技術規格,台灣科技部不應該還是官方思維,應該以服務的角度去做事情,去規劃統整,這樣才會成功![20220617]日本的6G積極態度,對照台灣的鴕鳥心態
日本很積極除了6G外,在太空非地面網路與5G系統的整合也突破[3],日本在通訊技術與務實上,都反映了日本人做事情的態度上,相信繼續下去,日本將會成為通訊強國,但是反觀台灣呢?台灣號稱ICT的大國,但是事實上其實只是零組件供應國罷了,台灣需再度提升產業的維度。
台灣能怎麼做呢? 第一:培養系統大廠競逐世界,第二:台灣政府需要找出積極廠商,使其成為世界大廠![20220616]
台灣的第二曲線:6G彎道領先
6G主要會在2030正式商業化導入,如今2022對此8年後的6G,台灣做好準備了嗎?新技術新布局,大家現在都說5G都還沒坐熱呢!哪管的了6G的事情啊!
6G發展重要關鍵:太赫茲THz技術
太赫茲是B5G/6G技術毫無疑問[1],台灣在這一塊發展慢太多,目前主要就只有清大太赫茲源研究及台大的電路研究,而台灣業界目前的發展,完全看不到,聯發科也沒有任何實質成果發表,相對於高通、三星、中國學界在太赫茲通訊都有具體成果,台灣的政府、學界、業界需要再急起直追,否則6G可能很難有具體發展![20220613]
6G主要會在2030正式商業化導入,如今2022對此8年後的6G,台灣做好準備了嗎?新技術新布局,大家現在都說5G都還沒坐熱呢!哪管的了6G的事情啊!
這不禁讓我想起韓第教授(著名書籍作者: 你拿什麼定義你自己),所倡導的第二曲線!如何能在"不被眼前榮錦蒙蔽,才能看到通往未來的蹊徑",這等大的挑戰呢? 除了覺醒的思維,絕無它法! 目前6G前景未定,但是相信很多企業必定默默划水,台灣如何能夠再度超前,超脫半導體思維,維度直接再提高一個層次, 否則被中國邊緣化是很有可能的! 因為中國在5G上已經在穩腳步,雖然全世界以安全為由封鎖,但是基礎已經打好,就等再次突擊的機會![20220428]
Key Item:
- 美國、英國、澳洲、加拿大和日本於2023年10月宣布成立新的全球電信聯盟(Global Coalition on Telecommunications, GCOT):重點在於「電信供應鏈多元化和開放網路架構」等主題。新 GCOT 的目標與各個成員國(包括美國和英國)內部推廣「安全」電信設備和「開放」介面的努力相吻合。此類條款通常反映出立法者希望阻止使用中國供應商的設備,並鼓勵部署Open RAN 規範。
- 發展RIS:台灣光寶外,目前南韓電信商KT與SK Telecom,中國大陸ZTE、日本NEC、法國初創公司Greenerwave、Rohde & Schwarz、清華大學和Actenna Technology等公司
- 台灣6G技術主軸:NTN、THz、JCAS、RIS及AI-Native智慧網路等先進技術
- 2023年台灣業者發射低軌衛星:鴻海、芳興
- 稜研科技:衛星展主流仍是傳統碟型天線,但平板陣列天線卻受到全場矚目[8]
- 在衛星展首度公開全球最大的商用/國防用低溫共燒陶瓷Ka頻段陣列天線
- 3GPP 5G-advanced R18:要求所有產業參與者建立一個協作AI/ML的標準化框架,以確定ML的關鍵目標領域,定義相關框架和架構,以促進ML的成功應用。這種預備性的研究在已經開始!
[16][20231006]6G碎片化可能已經接近尾聲
https://www.lightreading.com/6g/6g-fragmentation-may-have-just-gotten-a-little-closer
[15][20221215]國科會啟動6G次世代通訊佈局
https://www.eettaiwan.com/20221215nt22-nstc-6g-plan/
國科會規劃在現有6G的先期研發以外,113年再擴大6G科研投入,涵蓋三大面向工作:
1.包容永續的社會應用:
2.智慧高效的技術創新:將發展如全域連網(含非地面通訊網路NTN)、遠紅外線頻段太赫茲(THz)通訊、聯合通訊與感測(JCAS)、提高訊號覆蓋率的智慧表面反射(RIS)及AI-Native智慧網路等先進技術,並重視資安防護
3.全球鏈結的人才發展:
[14][20221013]上海打造未來產業 產值5千億人民幣
[14][20221013]上海打造未來產業 產值5千億人民幣
https://udn.com/news/story/7333/6682130
據上海市經濟和信息化委員會11日晚間發布的消息,上海計畫在腦機接口(腦機介面)、6G技術等未來產業上發力,到2030年實現未來產業產值達5000億元人民幣左右的發展目標。
據上海市經濟和信息化委員會11日晚間發布的消息,上海計畫在腦機接口(腦機介面)、6G技術等未來產業上發力,到2030年實現未來產業產值達5000億元人民幣左右的發展目標。
根據《方案》,上海將在一些前沿領域布局。比如在腦機接口領域,上海計畫加速在非侵入式腦機接口技術、腦機融合技術等領域的突破;探索腦機接口技術在肢體運動障礙、慢性意識障礙、精神疾病等醫療康復領域的應用。
在6G技術上,上海計畫聚焦6G智能終端、系統設備、通感算一體化網絡以及融合應用等領域,推動產業做大、做強,並強化6G標準引領。
在量子科技上,上海計畫圍繞量子計算、量子通信、量子測量,積極培育量子科技產業;推動量子技術在金融、大數據計算、醫療健康、資源環境等領域的應用。
經濟部明年度科專預算,揭露最新規劃「6G產業發展先期研發計畫」,期程預計3年、規模達4億3,733萬元,從2023年啟動,目標是在2025年完成6G型系統,盼2028年啟用6G可通訊的商用試驗網路目標。
經部官員表示,明年5G科專重點將放在Open RAN小基站,希望技術自主率達8成,淬鍊5G垂直應用及專網商業化,預期促投42.65億元,帶動5G產業衍生產值達205億元,全程帶動5G產值邁向500億元。
為提早布局6G系統,提升我國6G自主技術,經濟部依據行政院「智慧國家方案(2021-2025)」的數位基盤發展策略,規劃6G產業發展先期研發計畫,首年編列1億933萬元,希望透過計畫布局6G自主技術能量,使台灣成為全球主流系統重要策略夥件。
技術處表示,這是一項跨部會計畫,經濟部重點工作將放在為6G雛型系統先期研發、優勢技術選題及國際合作布局,計畫包含跨部會合作之國際組織參與、頻譜整備及跨領域應用與資安等,目標是在2025年完成6G雛型系統、2028年啟用6G通訊商用試驗網路。
官員說,6G使用多大頻寬或位在什麼頻段,尚未出爐,各國均在搶材料做出6G元件試驗功能,爭取在國際上參與製訂標準,如有好的機會,台灣業者可去國際市場上參與標準提案,例如聯發科已在第三代合作夥伴計畫(3GPP)工作組參與,有足夠發言權。
另技術處希望完成6G型系統規格訂定與細部設計,布局選定符合我國產業優勢發展之6G技術;進行6G優勢技術選題及技術規劃與發展,例如中高頻段MIMO多天線系統、融入環境新型態技術等,也要支持廠商參與6G國際組織,完成國際廠商6G技術布局盤點等工作。
[12][2022-08-29]5G世代恐提前終結? 專家呼籲台廠及早卡位6G
經部官員表示,明年5G科專重點將放在Open RAN小基站,希望技術自主率達8成,淬鍊5G垂直應用及專網商業化,預期促投42.65億元,帶動5G產業衍生產值達205億元,全程帶動5G產值邁向500億元。
為提早布局6G系統,提升我國6G自主技術,經濟部依據行政院「智慧國家方案(2021-2025)」的數位基盤發展策略,規劃6G產業發展先期研發計畫,首年編列1億933萬元,希望透過計畫布局6G自主技術能量,使台灣成為全球主流系統重要策略夥件。
技術處表示,這是一項跨部會計畫,經濟部重點工作將放在為6G雛型系統先期研發、優勢技術選題及國際合作布局,計畫包含跨部會合作之國際組織參與、頻譜整備及跨領域應用與資安等,目標是在2025年完成6G雛型系統、2028年啟用6G通訊商用試驗網路。
官員說,6G使用多大頻寬或位在什麼頻段,尚未出爐,各國均在搶材料做出6G元件試驗功能,爭取在國際上參與製訂標準,如有好的機會,台灣業者可去國際市場上參與標準提案,例如聯發科已在第三代合作夥伴計畫(3GPP)工作組參與,有足夠發言權。
另技術處希望完成6G型系統規格訂定與細部設計,布局選定符合我國產業優勢發展之6G技術;進行6G優勢技術選題及技術規劃與發展,例如中高頻段MIMO多天線系統、融入環境新型態技術等,也要支持廠商參與6G國際組織,完成國際廠商6G技術布局盤點等工作。
5G世代恐提前終結? 專家呼籲台廠及早卡位6G (digitimes.com.tw)
經濟部工業局出資新台幣1.5億元,委託法人機構工研院、資策會執行「5G+產業生態鏈推動計畫」,補助電電公會成立「5G產業創新發展聯盟」,包括和碩資深副總徐衍珍、聯發科副總林美惠、仁寶執行副總彭聖華等人均擔任分組召集人,共商5G產業發展對策。
近期工研院顧問曾逸群在為該聯盟演講時提到,美國希望在6G拿回無線通訊主導權,相關的技術論壇討論熱絡,其呼籲台廠應及早卡位6G。曾逸群透過視訊表示,雖然2030年才會進到6G,但工研院已在開發6G應用。雖然新技術看起來像5G加強版,其實已是在6G旗幟下在做開發。到底什麼地方是6G最好的切入點?一般認為應該就是沈浸式數位世界體驗,各式研發都可以找到出路。
只不過6G提早到來,對5G的營運商、供應商而言似乎不是好事,因為營運商為5G付出高昂的執照標金,理論上應該至少還要有7~8年的營運時間,再進入下個世代較妥。曾逸群表示,所以就算業界在做6G的技術,但還是會以5G、5G Advanced的名義往前走,以免造成營運商困擾。
台灣面對全球競爭,不要再等別人技術標準開發完再想怎麼接單,因為未來的市場是應用導向,端到端需要很多定置化的設備,台廠應透過Next G聯盟(Next GAlliance)的論壇,提早知道客戶的需求,開創6G機會。
曾逸群指出,為Next G聯盟可以有許多值得台廠合作的對象,例如在無人機(UAV)系統開發方面有公共網路安全的業者First Net和電信商T-Mobile;在協作型機器人(Coordinated Robotics)則有LGE和First Net;非地面網路(Non-Terrestrial Networks;NTN)則有First Net和Ofinno。這些都是台灣端到端到以合作的夥伴。
Next G聯盟還有普渡大學、麻省理工學院(MIT)、東北大學、北卡羅來納州立大學(NC State) 等學術會員,工研院正與這些大學密切接觸中。Next G聯盟的目標是確立及定義早期步驟與策略,促進和引導Next G技術在新市場及商業部門中快速商用化,並在北美及全球獲得大規模採用。
根據國家通訊傳播委員會(NCC)整理資料,為提高北美6G與下一代行動通訊技術領導地位,美國電信產業解決方案聯盟(ATIS)於2020年10月13日宣布成立Next G聯盟,其業務涵蓋研發、製造、標準化與市場整備。
ATIS創始成員包含AT&T、Bell Canada、Ciena、Ericsson、Facebook、InterDigital、JMA Wireless、Microsoft、Nokia、Qualcomm、Samsung、TELUS、Telnyx、T-Mobile、UScellular及Verizon等企業,且持續增加。
工業局官員表示,台灣的「5G產業創新發展聯盟」創立於2020年5月,略早於美國Next G聯盟。該聯盟設立開放網路架構、系統供應鏈、垂直應用、智慧財產權、開源系統軟體5個SIG。
其,中開源系統軟體SIG由和碩資深副總經理徐衍珍擔任業界召集人、工研院資通所所長丁邦安擔任法人召集人,共同推動軟硬體系統整合,並聚焦Linux Foundation O-RAN Software Community(OSC)開源軟體社群計劃,系統整合驗測符合O-RAN Alliance介面標準規範之設備與軟體。
經濟部工業局出資新台幣1.5億元,委託法人機構工研院、資策會執行「5G+產業生態鏈推動計畫」,補助電電公會成立「5G產業創新發展聯盟」,包括和碩資深副總徐衍珍、聯發科副總林美惠、仁寶執行副總彭聖華等人均擔任分組召集人,共商5G產業發展對策。
近期工研院顧問曾逸群在為該聯盟演講時提到,美國希望在6G拿回無線通訊主導權,相關的技術論壇討論熱絡,其呼籲台廠應及早卡位6G。曾逸群透過視訊表示,雖然2030年才會進到6G,但工研院已在開發6G應用。雖然新技術看起來像5G加強版,其實已是在6G旗幟下在做開發。到底什麼地方是6G最好的切入點?一般認為應該就是沈浸式數位世界體驗,各式研發都可以找到出路。
只不過6G提早到來,對5G的營運商、供應商而言似乎不是好事,因為營運商為5G付出高昂的執照標金,理論上應該至少還要有7~8年的營運時間,再進入下個世代較妥。曾逸群表示,所以就算業界在做6G的技術,但還是會以5G、5G Advanced的名義往前走,以免造成營運商困擾。
台灣面對全球競爭,不要再等別人技術標準開發完再想怎麼接單,因為未來的市場是應用導向,端到端需要很多定置化的設備,台廠應透過Next G聯盟(Next GAlliance)的論壇,提早知道客戶的需求,開創6G機會。
曾逸群指出,為Next G聯盟可以有許多值得台廠合作的對象,例如在無人機(UAV)系統開發方面有公共網路安全的業者First Net和電信商T-Mobile;在協作型機器人(Coordinated Robotics)則有LGE和First Net;非地面網路(Non-Terrestrial Networks;NTN)則有First Net和Ofinno。這些都是台灣端到端到以合作的夥伴。
Next G聯盟還有普渡大學、麻省理工學院(MIT)、東北大學、北卡羅來納州立大學(NC State) 等學術會員,工研院正與這些大學密切接觸中。Next G聯盟的目標是確立及定義早期步驟與策略,促進和引導Next G技術在新市場及商業部門中快速商用化,並在北美及全球獲得大規模採用。
根據國家通訊傳播委員會(NCC)整理資料,為提高北美6G與下一代行動通訊技術領導地位,美國電信產業解決方案聯盟(ATIS)於2020年10月13日宣布成立Next G聯盟,其業務涵蓋研發、製造、標準化與市場整備。
ATIS創始成員包含AT&T、Bell Canada、Ciena、Ericsson、Facebook、InterDigital、JMA Wireless、Microsoft、Nokia、Qualcomm、Samsung、TELUS、Telnyx、T-Mobile、UScellular及Verizon等企業,且持續增加。
工業局官員表示,台灣的「5G產業創新發展聯盟」創立於2020年5月,略早於美國Next G聯盟。該聯盟設立開放網路架構、系統供應鏈、垂直應用、智慧財產權、開源系統軟體5個SIG。
其,中開源系統軟體SIG由和碩資深副總經理徐衍珍擔任業界召集人、工研院資通所所長丁邦安擔任法人召集人,共同推動軟硬體系統整合,並聚焦Linux Foundation O-RAN Software Community(OSC)開源軟體社群計劃,系統整合驗測符合O-RAN Alliance介面標準規範之設備與軟體。
[10][2022-06-28]智慧工廠需要高穩定性 學界對6G寄予厚望
智慧工廠需要高穩定性 學界對6G寄予厚望 (digitimes.com.tw)
繼頻率使用費後,5G專網專頻的使用管理辦法草案已於2022年7月中旬預告,預定9月中旬正式實施。國家通訊傳播委員會(NCC)期待企業踴躍申請5G企業專網,投入垂直應用場域之創新應用發展。不過學界研究認為,5G專網最大的應用是智慧工廠,但目前5G的穩定度並非完美,6G或許才能滿足企業的嚴苛要求。
根據國科會報告,雖然5G已具備低延遲的特性,但智慧工廠、智慧醫療等服務要求更高的穩定性,邊緣雲(EdgeCloud)則是解決此項挑戰的技術解方,此階段投入技術研發也協助台灣廠商在元宇宙(Metaverse)創新服務搶佔位置。
為因應美、日、澳等印太地區跨國基礎建設合作契機,使台灣成為印太數位通訊樞紐,目前政府正加碼擴建光纜通道支線延伸至其他海纜站與資料中心。投入一項名為「連結亞太強韌陸海空網路」的計畫。
目前6G自主產業技術先期規劃,由經濟部技術處、國科會工程處分別投入6G產業關鍵技術研發、6G前瞻學術研發中心設立。以及經濟部工業局接續的6G產業研析觀測與NCC的頻譜及應用整備等四大先期規劃工作。目標是完成3至5個6G雛型系統發展,做6G產業關鍵技術國際布局。
學界目前希望透過執行相關研發計畫,提升台灣在sub-THz電子科學領域國際領先地位。為避免產學落差,學界跑太前以致業界無法承接,學界也設法要把sub-THz頻段的技術應用於60 GHzWiGig及5G行動通訊。
一般認為,6G行動通訊會有超高速、低延遲、高可靠性、高移動度、高智慧性的特性,科幻電影裡的沉浸式高解析度的三維立體影像將成為可能。更重要的是6G連結邊緣計算,可讓無人載具的連結及運行更順暢和安全。
由於5G的高額建置成本、基地台耗電量過高,已讓電信業者吃不消。未來6G技術勢必要有所改善。除了增加通訊涵蓋率、提高系統的數據傳輸率外,如何減少網路的功率消耗、節省電信業者佈建基地台的成本,也是新材料(如GaN、SiC)和6G通訊技術研發的重點方向。
智慧工廠需要高穩定性 學界對6G寄予厚望 (digitimes.com.tw)
繼頻率使用費後,5G專網專頻的使用管理辦法草案已於2022年7月中旬預告,預定9月中旬正式實施。國家通訊傳播委員會(NCC)期待企業踴躍申請5G企業專網,投入垂直應用場域之創新應用發展。不過學界研究認為,5G專網最大的應用是智慧工廠,但目前5G的穩定度並非完美,6G或許才能滿足企業的嚴苛要求。
根據國科會報告,雖然5G已具備低延遲的特性,但智慧工廠、智慧醫療等服務要求更高的穩定性,邊緣雲(EdgeCloud)則是解決此項挑戰的技術解方,此階段投入技術研發也協助台灣廠商在元宇宙(Metaverse)創新服務搶佔位置。
為因應美、日、澳等印太地區跨國基礎建設合作契機,使台灣成為印太數位通訊樞紐,目前政府正加碼擴建光纜通道支線延伸至其他海纜站與資料中心。投入一項名為「連結亞太強韌陸海空網路」的計畫。
目前6G自主產業技術先期規劃,由經濟部技術處、國科會工程處分別投入6G產業關鍵技術研發、6G前瞻學術研發中心設立。以及經濟部工業局接續的6G產業研析觀測與NCC的頻譜及應用整備等四大先期規劃工作。目標是完成3至5個6G雛型系統發展,做6G產業關鍵技術國際布局。
學界目前希望透過執行相關研發計畫,提升台灣在sub-THz電子科學領域國際領先地位。為避免產學落差,學界跑太前以致業界無法承接,學界也設法要把sub-THz頻段的技術應用於60 GHzWiGig及5G行動通訊。
一般認為,6G行動通訊會有超高速、低延遲、高可靠性、高移動度、高智慧性的特性,科幻電影裡的沉浸式高解析度的三維立體影像將成為可能。更重要的是6G連結邊緣計算,可讓無人載具的連結及運行更順暢和安全。
由於5G的高額建置成本、基地台耗電量過高,已讓電信業者吃不消。未來6G技術勢必要有所改善。除了增加通訊涵蓋率、提高系統的數據傳輸率外,如何減少網路的功率消耗、節省電信業者佈建基地台的成本,也是新材料(如GaN、SiC)和6G通訊技術研發的重點方向。
[9][2022-06-28]全面解放異質化資源頻譜AI/ML聚合6G生態系統
聯發科技,新通訊
https://www.2cm.com.tw/2cm/zh-tw/market/3D163D90BF864EEDA851CD782DE15A2A/?utm_source=2cm_newsletter&utm_medium=email&utm_campaign=weekly20220705
https://www.2cm.com.tw/2cm/zh-tw/market/3D163D90BF864EEDA851CD782DE15A2A/?utm_source=2cm_newsletter&utm_medium=email&utm_campaign=weekly20220705
6G時代來臨,除了地面網路和非地面網路裝置提升寬頻體驗之外,營運商接下來須關注如何整合不同頻譜授權制度,並且透過異構無線接入體系架構、AI和ML,以及專為應用設計的跨層結構,達到更全面、高效的網路覆蓋率。
人工智慧(AI)和機器學習(ML) 正迅速滲透到所有產業領域,無論專業級用途還是消費級用途。AI和ML均支援自動執行複雜任務,同時迭代地從其操作中學習,藉由實際的系統運作過程持續不斷地提高其性能。因此,AI/ML不僅是6G時代大有裨益的工具,它還將在6G系統的建立、優化、管理、協調和運行中發揮關鍵作用。
AI/ML優化6G系統
引入AI不需要通過人工干預就可以自動、迭代地提高行動網路性能,這樣的設計目標和能力在業界已經存在相當長時間。舉例來說,現有的4G和5G系統中,自優化網路和維修度驗證測試(Maintainability Demonstration Test, MDT)功能允許以最小的人為干預自主優化網路和裝置運行。ML為網路和裝置帶來了新的機會,它們可以使用大數據識別和學習如何優化系統性能,而毋須定義一組預先設定的結果。
AI/ML不僅將單獨用於優化6G裝置和6G網路的性能,同時也將在網路和裝置之間協同使用,以優化整個6G系統的性能。AI/ML將實現即時、近即時或非即時的性能優化,具體取決於當前的需求。
.即時:物理層操作、鏈路自適應、調度、裝置功耗
.近即時:負載均衡、QoS優化、干擾管理
.非即時:網路規畫、配置
.近即時:負載均衡、QoS優化、干擾管理
.非即時:網路規畫、配置
ML為網路性能最大化帶來了前所未有的優勢,衡量網路性能的重要KPI包括:區域頻譜效率、服務吞吐量/延遲/可靠性/可用性、裝置電池壽命、網路/裝置能耗、連接建立延遲/可靠性、裝置位置準確性。當將它們分解為影響各個KPI的不同功能時,ML可在無數層面上發揮支援這些目標實現的可能性,端看對ML運用的創意及技術,例如優化細胞搜尋(Cell Search)、MIMO無線鏈路適應、行動、干擾抑制、流量路由等(圖1)。
圖1 6G時代AI整合的機遇
1.如何在「決策」不集中、支援決策的資料來自不同節點的網路中進行最優學習。
2.如何保證多廠商環境下的協同算法,其中來自不同廠商的節點間相互連接。
3.如何在不降低KPI的情況下,高效、安全地管理資料集,並將資料集傳輸到系統的適當部分,以做出此類決策。
4.如何驗證ML技術在網路和裝置中的性能,以確保在考慮所有KPI的情況下做出最佳決策。
提高頻譜資源 擴展6G發展性
越來越多的無線裝置正服務於不同的社會需求,該趨勢推動越來越高的容量要求,進而需要更多的頻譜來滿足裝置的流量需求。接下來將關注潛在相關的6G新型頻譜,更加智慧化的頻譜接入技術,以及對如何優化頻譜共享機制來為6G平台創造更多新機會進行探討。
7~24GHz
對於3GPP目前定義的頻段,FR1最大到7.125GHz,FR2是從24.25GHz開始,二者之間的7~24GHz範圍內存在大量可利用的潛在頻譜資源。該頻段的頻譜特性兼具FR1和FR2的優點,可使6G操作具有以下優點:高階MIMO(8×8或更多)可以將更多的天線整合到更小的物理尺寸單元。而這正是FR1範圍內現有頻段的局限所在,因為它們的波長更大;相較於FR2範圍的頻譜,傳播特性得到了改善。因此,7~24GHz頻段作為6G運行的候選頻段應予以強烈考慮。
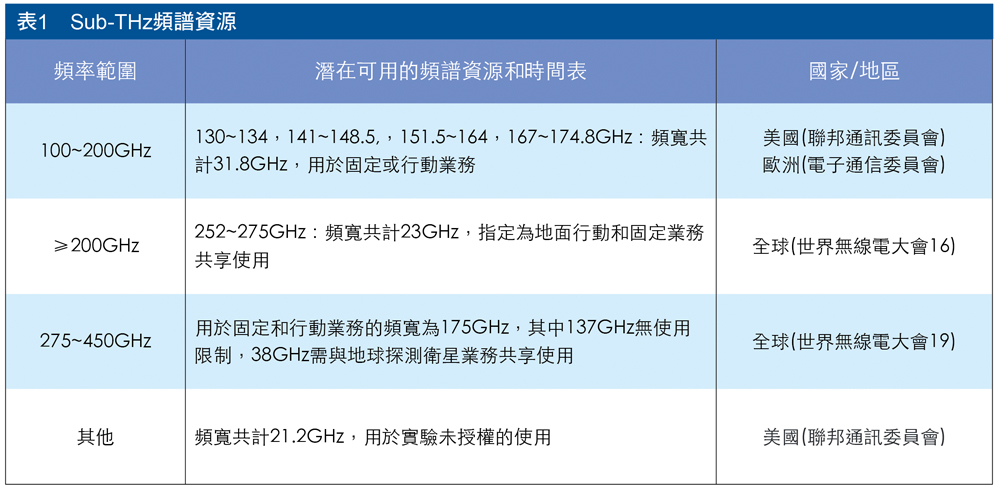
Sub-THz
在Sub-THz頻段範圍內,有機會為6G通訊提供大量的新型頻譜資源。表1羅列了不同國家/地區在Sub-THz範圍內潛在的頻譜資源。
然而,在這個頻率範圍內的無線通道會經歷較大的傳播和反射損耗,遮擋也會導致LOS(Line of Sight)路徑的可用性降低。這些現象導致鏈路性能具有更短的範圍和間歇性的開/關行為等特點。Sub-THz頻段天線的小尺寸使得收發機可以配備大量的天線單元,進而實現具有高波束增益的窄波束,有助於克服衰減損失和分子吸收。然而,這也導致系統對於波束失準更加敏感,使得對行動用戶的波束追蹤更具挑戰性。
從應用的角度而言,上述特性使Sub-THz頻譜極其適合以下應用:固定回程或行動裝置,透過LOS點對點/多點連接,與一個網路樞紐連接,或作為網路的一部分,並通過狹窄的固定波束最大限度地擴大連接範圍;短距樞紐,在環境如室內、大型場館等中,為潛在的大量用戶提供高資料速率/容量。
為最大化Sub-THz的使用機會,需要設計先進的無線接入協定來克服典型的挑戰,並滿足目標使用場景的需求,同時需要融合性設計以便在不同頻譜授權制度下工作,包括授權頻譜、非授權頻譜或者混合性頻譜。
異構MIMO網路實現高頻譜
現有的0.4~3GHz頻段對6G生態系統仍然很重要,這是由於它們天然的覆蓋優勢,特別是對於室外到室內的通訊,並且頻譜資源的稀缺性使得6G最大化頻譜利用效率變得非常重要。受限於物理天線尺寸以及它們進一步給網路和裝置帶來的限制,在這個頻段範圍內透過更高階的MIMO實現高頻譜利用率將非常困難,因此仍需對新型方法進行探索。相較於前幾代通訊(包括4G到5G)之間的演進,已經減少始終在線(Always-On)的網路傳輸方式,這使得營運商從6G無線接入的演進變得更為便捷。
以更好的效率和品質利用現有的3GHz~71GHz的5G高頻段也很重要,聯發科技也期望「異構MIMO」在此發揮重要的作用:其中裝置可作為網路節點進行協作,以最大限度地提高地區的整體頻譜利用效率。
鑒於現有頻譜在很大程度上被靜態地定義為「FDD」或「TDD」的雙工模式,預計6G將是革命性技術:透過網路和裝置上的全雙工或部分雙工,在所有頻譜上驅動無約束的智慧雙工接入,以最大限度地利用頻譜。6G還允許以更具創新性的方式組合單獨的頻譜資源,例如高頻段+低頻段以實現更好的性能與複雜度的權衡。
為了滿足某一地區的峰值和平均流量需求,對頻譜需求的日益增加將進一步導致需要更優的頻譜接入方式,進而助網路供應商以最低的成本來滿足這些需求。為此,6G系統需要支援最佳的頻譜共享方式,不僅要支援同一網路的營運商和用戶之間的頻譜共享,還要支援不同部署拓撲下的最佳共存。
其中例子是,當終端裝置/混合節點被用作Mesh網路的一部分,它們的傳輸和接收能夠與同類型的其他節點、以及傳統網路節點的傳輸和接收進行協調,進而避免干擾且最大限度地提升區域內所有用戶的體驗。此外,地面節點和非地面節點間的頻譜多工也將帶來一些新的挑戰需要克服,進而支援最佳的多工方式以實現完全無縫覆蓋。
最後,使6G與現有的非行動技術共存也將是確保垂直產業能夠採用6G,並最大限度地重用任何現有特定頻譜資源的關鍵。
跨雲端、網路和裝置點到點安全架構
6G生態系統蓄勢待發,為快速實現社會的數位化轉型(無論是對人、企業還是政府),它必須天生具備強大的韌性,進而能夠應對任何意外或惡意的侵害,並具備足夠的靈活性以應對新的未知威脅。只有如此,6G才能得到人民、企業和政府的充分信任,並兌現承諾。
作為6G成功的條件,必然是由終端用戶和發布營運6G的營運商賦予對6G的信任,而信任無疑來自於滿足用戶體驗,甚至超過預期性能的能力,但從根本上說,信任根植於6G能夠提供全面安全性和彈性的能力。
因此,建立6G的信任為以下幾個方面:首先確保6G系統和裝置是完全安全;還有該系統任何時候都能充分保護其傳輸或儲存所有用戶資料、身分;還有,6G針對所有用戶資料、身份的保護須可經得起驗證。該系統具有高度的內部彈性,即在出現故障時,擁有迅速自動恢復的能力,以及未有故障情況能夠選擇性具備更高可用性。提升通訊安全不僅包括對用戶資料、身分保護,也包括任何裝置之間(雲端、網路和裝置相互通訊、進行身分驗證的過程,當通訊裝置進行授權時,不僅可以防止系統被未經授權的用戶使用,還能防止被惡意使用。
三大安全挑戰
6G安全面臨三大方面的挑戰:結合了雲端、網路和裝置的架構模型;AI/ML在6G中的核心作用;運算技術的進步。
6G生態系統將結合多種技術,包括雲端、網路基礎設施、裝置及之間的接口,另外還具備去中心式網路架構模型的特點,例如邊緣運算的廣泛使用、Mesh行動通訊網路的出現。
但技術的演進卻也潛藏新型安全漏洞,例如原本極為安全的核心網被推到網路邊緣;再比如,裝置在網路架構不僅扮演非源頭,相當於末端的角色,也更積極地為其附近的裝置提供網路連接,因此承擔過去是在核心網進行的工作,如測量和記錄訊息。
分布式網路也可能對處理本地資料有自己的要求,例如部署在安全位置的網路邊緣節點可能需要將一些資料限制在本地,而非與邊緣之外的其他網路節點共享資料。所以,無論體系架構的模型是什麼,6G系統所有的組成都必須獨立且協同提供高水準的安全和彈性,更重要的是,始終確保沒有QoS的降低(例如延遲方面)。
強化安全系統 首重物理層安全
AI/ML將在6G系統的運行中發揮核心作用,特別是可減少或避免人為干預,預計協助6G系統在產生、傳輸、儲存和利用前所未有的大量資料。這些資料不僅包括用戶相關的資料,還能保護資料機密性、完整性和來源。這不僅關係到6G信任的建立,還嚴重影響到實際運作,例如任何惡意資料損壞都可能對6G的營運產生不利影響。然而,重要的不僅是對資料的保護,還包括檢測和識別任何潛在的資料損壞,影響6G運行之前就將資料丟棄。
對此,AI/ML必須是安全且可被信任,進而可廣泛應用於6G系統的運行中;但它也將是一個關鍵工具,必然使系統複雜而安全。AI/ML將能夠快速檢測和回應可能出現在6G系統中的安全威脅和漏洞,重要的是,從這些事件中學習,以迭代地提高系統的安全級別。
運算技術的進步,尤其是量子運算,可能會對密碼學和社會的數位化構成重大威脅。對於6G,不僅要從安全的角度,而且要從實際實現的角度出發,考慮非對稱密碼和對稱密碼算法,來研究能夠抵御量子運算機密碼分析攻擊的方法。
最後,需要從安全性以及在6G系統中實現的複雜度兩方面研究一種有前景的方法,即物理層安全性,它是對更傳統的密碼解決方案的補充。物理層安全可對付無線電媒介上的漏洞和威脅,無論是在竊聽還是干擾方面容易受到攻擊,都可透過利用無線通道或無線裝置的物理層屬性、隨機性,比高層協定更有效實現物理層身分驗證。因此,物理層安全可以防止通訊系統中使用MIMO或中繼通訊的竊聽攻擊,兩者都是6G系統的核心要素。MIMO波束成形技術則可以用來干擾潛在的竊聽者,而受信任的混合節點也可以相互合作,以干擾潛在的竊聽者。
6G三大願景
6G是一種面向IMT2030和未來技術,其全球標準將於2024年左右由3GPP啟動,而相應的正式商用預期在2030年左右。下一代無線通訊標準的制定將會擴大社會的數位化轉型,影響範圍不限於消費者,或是專業市場的企業和政府。如此宏大的目標要求總體系統設計能夠滿足這些市場的極致性能需求,同時能夠以安全和可持續的方式適應其各種資料消費模型和部署場景。
6G標準的制定看上去非常複雜,但若遵循關鍵的系統設計原則,願景就能夠成為現實。這個原則就是繁簡得宜、臻善致美和融合暢達。繁簡得宜是複雜度與簡潔性的結合,可以在實現性能飛躍的同時顯著降低交付每位元資料的處理需求,以將成本和能耗保持在實際可控範圍內。臻善致美指的是優化以用戶體驗為導向,無論該用戶是6G服務的提供者還是消費者。
聯發科技期望沿著三個新的關鍵方向進行優化:異構無線接入體系架構、AI和ML以及專為應用設計的跨層結構。
至於融合暢達指的是對等域之間的融合,這對於解決承受能力和能源效率方面的挑戰是一個重要的機會。該融合包括裝置和網路節點之間、頻譜制度之間、接入/上傳和回傳之間、裝置到裝置和基地台到裝置接入之間、地面和非地面接入之間,通訊和運算的融合等。
突破5G挑戰
與5G相比,6G系統在流量與裝置類型、頻譜範圍與制度、網路拓撲等方面的複雜度將相對增加。AI和ML可以整合到網路和裝置操作的各個領域,進而簡化6G的部署和操作。同時,迭代學習機制可以整體提高6G系統性能,無論是即時方面(如鏈路自適應、調度)、近即時方面(如負載平衡、干擾管理),還是非即時方面(如網路規畫),因而能夠支援總體目標,如最大化用戶體驗、優化成本效率和最小化能耗。
能源效率
能源效率對6G來說既是一個挑戰,也是一個機遇,可以讓6G變得與之前截然不同。社會可持續性目標將推動整體網路能源足跡的減少,同時實現性能進步。在裝置方面,須克服散熱和電池容量的挑戰,以實現更高的資料速率和新的裝置外型尺寸,進而實現沈浸式應用。為了滿足這些需求,無論是在無線研究領域還是在半導體技術領域,都需要轉變研究思路將能源效率作為基本KPI。
頻譜資源
頻譜將是6G系統設計另一個驅動力,為了應付在服務需求和使用案例中更為多樣化的需求,以及地理上的廣域覆蓋和按需接入服務的需求,系統將需要同時支援現有的頻率和新的頻率範圍,並實現最佳的頻譜共享。用於地面和非地面部署的5G以及傳統通訊系統將會提高現有頻譜的利用率,將一些頻譜進行再分配,同時將頻譜擴展到7~24GHz以及Sub-THz範圍,讓6G能夠滿足不同的頻譜共享機制,進而促進系統部署頻譜,同時又能促進垂直產業市場的傳統頻譜重用。
MIMO
MIMO將在6G時代發揮更為重要的作用,在Sub-THz頻段,得益於更小的天線陣列尺寸,天線陣列的數量得以大幅提升,進而有望解決Sub-THz頻段傳播特性帶來的挑戰。此外,mmWave和Sub-THz頻段的密集式組網將進一步推動對去小區分布式MIMO的需求,進而保障用戶在不同無線電節點下的無縫式體驗。
無線接入融合
無線接入的融合對於實現6G目標架構至關重要,因為它可以避免技術碎片化,有助於最大限度地實現技術規模化經濟,進而提高網路和裝置的性價比。為此,建議採用統一的無線波形準則,可基於一組簡單的波形和可選參數進行擴展。此外,裝置和網路節點之間的融合,即網路節點的「裝置化」或「混合節點」的部署變得尤為重要,該方法可利用更高頻段的頻譜資源(從C頻段到mmWave或者Sub-THz頻段),以一種經濟且有效的方式來擴展地面6G的覆蓋。
6G彈性架構打造新展望6G架構將具有充分的適應能力,能夠為通訊終端間的任意資料業務模型提供最佳的網路拓撲,這些通訊終端既可以透過傳統地面網路架構,在一個本地Mesh網路中進行直連,也可以通過機載或衛星裝置進行中繼連接。為此,從無線架構的角度來看,混合節點將發揮主要作用,並提供必要的網路功能以協作式地確定最佳的無線網路拓撲。
此外,6G架構也將由原生應用所驅動,並具備可配置性以支援:
.網路邊緣和裝置之間的運算資源優化分配、分布和共享
.多節點間側和多節點間服務器功能的本地化和分布化
.裝置到裝置間的直接操作
1.如何在「決策」不集中、支援決策的資料來自不同節點的網路中進行最優學習。
2.如何保證多廠商環境下的協同算法,其中來自不同廠商的節點間相互連接。
3.如何在不降低KPI的情況下,高效、安全地管理資料集,並將資料集傳輸到系統的適當部分,以做出此類決策。
4.如何驗證ML技術在網路和裝置中的性能,以確保在考慮所有KPI的情況下做出最佳決策。
提高頻譜資源 擴展6G發展性
越來越多的無線裝置正服務於不同的社會需求,該趨勢推動越來越高的容量要求,進而需要更多的頻譜來滿足裝置的流量需求。接下來將關注潛在相關的6G新型頻譜,更加智慧化的頻譜接入技術,以及對如何優化頻譜共享機制來為6G平台創造更多新機會進行探討。
7~24GHz
對於3GPP目前定義的頻段,FR1最大到7.125GHz,FR2是從24.25GHz開始,二者之間的7~24GHz範圍內存在大量可利用的潛在頻譜資源。該頻段的頻譜特性兼具FR1和FR2的優點,可使6G操作具有以下優點:高階MIMO(8×8或更多)可以將更多的天線整合到更小的物理尺寸單元。而這正是FR1範圍內現有頻段的局限所在,因為它們的波長更大;相較於FR2範圍的頻譜,傳播特性得到了改善。因此,7~24GHz頻段作為6G運行的候選頻段應予以強烈考慮。
Sub-THz
在Sub-THz頻段範圍內,有機會為6G通訊提供大量的新型頻譜資源。表1羅列了不同國家/地區在Sub-THz範圍內潛在的頻譜資源。
然而,在這個頻率範圍內的無線通道會經歷較大的傳播和反射損耗,遮擋也會導致LOS(Line of Sight)路徑的可用性降低。這些現象導致鏈路性能具有更短的範圍和間歇性的開/關行為等特點。Sub-THz頻段天線的小尺寸使得收發機可以配備大量的天線單元,進而實現具有高波束增益的窄波束,有助於克服衰減損失和分子吸收。然而,這也導致系統對於波束失準更加敏感,使得對行動用戶的波束追蹤更具挑戰性。
從應用的角度而言,上述特性使Sub-THz頻譜極其適合以下應用:固定回程或行動裝置,透過LOS點對點/多點連接,與一個網路樞紐連接,或作為網路的一部分,並通過狹窄的固定波束最大限度地擴大連接範圍;短距樞紐,在環境如室內、大型場館等中,為潛在的大量用戶提供高資料速率/容量。
為最大化Sub-THz的使用機會,需要設計先進的無線接入協定來克服典型的挑戰,並滿足目標使用場景的需求,同時需要融合性設計以便在不同頻譜授權制度下工作,包括授權頻譜、非授權頻譜或者混合性頻譜。
異構MIMO網路實現高頻譜
現有的0.4~3GHz頻段對6G生態系統仍然很重要,這是由於它們天然的覆蓋優勢,特別是對於室外到室內的通訊,並且頻譜資源的稀缺性使得6G最大化頻譜利用效率變得非常重要。受限於物理天線尺寸以及它們進一步給網路和裝置帶來的限制,在這個頻段範圍內透過更高階的MIMO實現高頻譜利用率將非常困難,因此仍需對新型方法進行探索。相較於前幾代通訊(包括4G到5G)之間的演進,已經減少始終在線(Always-On)的網路傳輸方式,這使得營運商從6G無線接入的演進變得更為便捷。
以更好的效率和品質利用現有的3GHz~71GHz的5G高頻段也很重要,聯發科技也期望「異構MIMO」在此發揮重要的作用:其中裝置可作為網路節點進行協作,以最大限度地提高地區的整體頻譜利用效率。
鑒於現有頻譜在很大程度上被靜態地定義為「FDD」或「TDD」的雙工模式,預計6G將是革命性技術:透過網路和裝置上的全雙工或部分雙工,在所有頻譜上驅動無約束的智慧雙工接入,以最大限度地利用頻譜。6G還允許以更具創新性的方式組合單獨的頻譜資源,例如高頻段+低頻段以實現更好的性能與複雜度的權衡。
為了滿足某一地區的峰值和平均流量需求,對頻譜需求的日益增加將進一步導致需要更優的頻譜接入方式,進而助網路供應商以最低的成本來滿足這些需求。為此,6G系統需要支援最佳的頻譜共享方式,不僅要支援同一網路的營運商和用戶之間的頻譜共享,還要支援不同部署拓撲下的最佳共存。
其中例子是,當終端裝置/混合節點被用作Mesh網路的一部分,它們的傳輸和接收能夠與同類型的其他節點、以及傳統網路節點的傳輸和接收進行協調,進而避免干擾且最大限度地提升區域內所有用戶的體驗。此外,地面節點和非地面節點間的頻譜多工也將帶來一些新的挑戰需要克服,進而支援最佳的多工方式以實現完全無縫覆蓋。
最後,使6G與現有的非行動技術共存也將是確保垂直產業能夠採用6G,並最大限度地重用任何現有特定頻譜資源的關鍵。
跨雲端、網路和裝置點到點安全架構
6G生態系統蓄勢待發,為快速實現社會的數位化轉型(無論是對人、企業還是政府),它必須天生具備強大的韌性,進而能夠應對任何意外或惡意的侵害,並具備足夠的靈活性以應對新的未知威脅。只有如此,6G才能得到人民、企業和政府的充分信任,並兌現承諾。
作為6G成功的條件,必然是由終端用戶和發布營運6G的營運商賦予對6G的信任,而信任無疑來自於滿足用戶體驗,甚至超過預期性能的能力,但從根本上說,信任根植於6G能夠提供全面安全性和彈性的能力。
因此,建立6G的信任為以下幾個方面:首先確保6G系統和裝置是完全安全;還有該系統任何時候都能充分保護其傳輸或儲存所有用戶資料、身分;還有,6G針對所有用戶資料、身份的保護須可經得起驗證。該系統具有高度的內部彈性,即在出現故障時,擁有迅速自動恢復的能力,以及未有故障情況能夠選擇性具備更高可用性。提升通訊安全不僅包括對用戶資料、身分保護,也包括任何裝置之間(雲端、網路和裝置相互通訊、進行身分驗證的過程,當通訊裝置進行授權時,不僅可以防止系統被未經授權的用戶使用,還能防止被惡意使用。
三大安全挑戰
6G安全面臨三大方面的挑戰:結合了雲端、網路和裝置的架構模型;AI/ML在6G中的核心作用;運算技術的進步。
6G生態系統將結合多種技術,包括雲端、網路基礎設施、裝置及之間的接口,另外還具備去中心式網路架構模型的特點,例如邊緣運算的廣泛使用、Mesh行動通訊網路的出現。
但技術的演進卻也潛藏新型安全漏洞,例如原本極為安全的核心網被推到網路邊緣;再比如,裝置在網路架構不僅扮演非源頭,相當於末端的角色,也更積極地為其附近的裝置提供網路連接,因此承擔過去是在核心網進行的工作,如測量和記錄訊息。
分布式網路也可能對處理本地資料有自己的要求,例如部署在安全位置的網路邊緣節點可能需要將一些資料限制在本地,而非與邊緣之外的其他網路節點共享資料。所以,無論體系架構的模型是什麼,6G系統所有的組成都必須獨立且協同提供高水準的安全和彈性,更重要的是,始終確保沒有QoS的降低(例如延遲方面)。
強化安全系統 首重物理層安全
AI/ML將在6G系統的運行中發揮核心作用,特別是可減少或避免人為干預,預計協助6G系統在產生、傳輸、儲存和利用前所未有的大量資料。這些資料不僅包括用戶相關的資料,還能保護資料機密性、完整性和來源。這不僅關係到6G信任的建立,還嚴重影響到實際運作,例如任何惡意資料損壞都可能對6G的營運產生不利影響。然而,重要的不僅是對資料的保護,還包括檢測和識別任何潛在的資料損壞,影響6G運行之前就將資料丟棄。
對此,AI/ML必須是安全且可被信任,進而可廣泛應用於6G系統的運行中;但它也將是一個關鍵工具,必然使系統複雜而安全。AI/ML將能夠快速檢測和回應可能出現在6G系統中的安全威脅和漏洞,重要的是,從這些事件中學習,以迭代地提高系統的安全級別。
運算技術的進步,尤其是量子運算,可能會對密碼學和社會的數位化構成重大威脅。對於6G,不僅要從安全的角度,而且要從實際實現的角度出發,考慮非對稱密碼和對稱密碼算法,來研究能夠抵御量子運算機密碼分析攻擊的方法。
最後,需要從安全性以及在6G系統中實現的複雜度兩方面研究一種有前景的方法,即物理層安全性,它是對更傳統的密碼解決方案的補充。物理層安全可對付無線電媒介上的漏洞和威脅,無論是在竊聽還是干擾方面容易受到攻擊,都可透過利用無線通道或無線裝置的物理層屬性、隨機性,比高層協定更有效實現物理層身分驗證。因此,物理層安全可以防止通訊系統中使用MIMO或中繼通訊的竊聽攻擊,兩者都是6G系統的核心要素。MIMO波束成形技術則可以用來干擾潛在的竊聽者,而受信任的混合節點也可以相互合作,以干擾潛在的竊聽者。
6G三大願景
6G是一種面向IMT2030和未來技術,其全球標準將於2024年左右由3GPP啟動,而相應的正式商用預期在2030年左右。下一代無線通訊標準的制定將會擴大社會的數位化轉型,影響範圍不限於消費者,或是專業市場的企業和政府。如此宏大的目標要求總體系統設計能夠滿足這些市場的極致性能需求,同時能夠以安全和可持續的方式適應其各種資料消費模型和部署場景。
6G標準的制定看上去非常複雜,但若遵循關鍵的系統設計原則,願景就能夠成為現實。這個原則就是繁簡得宜、臻善致美和融合暢達。繁簡得宜是複雜度與簡潔性的結合,可以在實現性能飛躍的同時顯著降低交付每位元資料的處理需求,以將成本和能耗保持在實際可控範圍內。臻善致美指的是優化以用戶體驗為導向,無論該用戶是6G服務的提供者還是消費者。
聯發科技期望沿著三個新的關鍵方向進行優化:異構無線接入體系架構、AI和ML以及專為應用設計的跨層結構。
至於融合暢達指的是對等域之間的融合,這對於解決承受能力和能源效率方面的挑戰是一個重要的機會。該融合包括裝置和網路節點之間、頻譜制度之間、接入/上傳和回傳之間、裝置到裝置和基地台到裝置接入之間、地面和非地面接入之間,通訊和運算的融合等。
突破5G挑戰
與5G相比,6G系統在流量與裝置類型、頻譜範圍與制度、網路拓撲等方面的複雜度將相對增加。AI和ML可以整合到網路和裝置操作的各個領域,進而簡化6G的部署和操作。同時,迭代學習機制可以整體提高6G系統性能,無論是即時方面(如鏈路自適應、調度)、近即時方面(如負載平衡、干擾管理),還是非即時方面(如網路規畫),因而能夠支援總體目標,如最大化用戶體驗、優化成本效率和最小化能耗。
能源效率
能源效率對6G來說既是一個挑戰,也是一個機遇,可以讓6G變得與之前截然不同。社會可持續性目標將推動整體網路能源足跡的減少,同時實現性能進步。在裝置方面,須克服散熱和電池容量的挑戰,以實現更高的資料速率和新的裝置外型尺寸,進而實現沈浸式應用。為了滿足這些需求,無論是在無線研究領域還是在半導體技術領域,都需要轉變研究思路將能源效率作為基本KPI。
頻譜資源
頻譜將是6G系統設計另一個驅動力,為了應付在服務需求和使用案例中更為多樣化的需求,以及地理上的廣域覆蓋和按需接入服務的需求,系統將需要同時支援現有的頻率和新的頻率範圍,並實現最佳的頻譜共享。用於地面和非地面部署的5G以及傳統通訊系統將會提高現有頻譜的利用率,將一些頻譜進行再分配,同時將頻譜擴展到7~24GHz以及Sub-THz範圍,讓6G能夠滿足不同的頻譜共享機制,進而促進系統部署頻譜,同時又能促進垂直產業市場的傳統頻譜重用。
MIMO
MIMO將在6G時代發揮更為重要的作用,在Sub-THz頻段,得益於更小的天線陣列尺寸,天線陣列的數量得以大幅提升,進而有望解決Sub-THz頻段傳播特性帶來的挑戰。此外,mmWave和Sub-THz頻段的密集式組網將進一步推動對去小區分布式MIMO的需求,進而保障用戶在不同無線電節點下的無縫式體驗。
無線接入融合
無線接入的融合對於實現6G目標架構至關重要,因為它可以避免技術碎片化,有助於最大限度地實現技術規模化經濟,進而提高網路和裝置的性價比。為此,建議採用統一的無線波形準則,可基於一組簡單的波形和可選參數進行擴展。此外,裝置和網路節點之間的融合,即網路節點的「裝置化」或「混合節點」的部署變得尤為重要,該方法可利用更高頻段的頻譜資源(從C頻段到mmWave或者Sub-THz頻段),以一種經濟且有效的方式來擴展地面6G的覆蓋。
6G彈性架構打造新展望6G架構將具有充分的適應能力,能夠為通訊終端間的任意資料業務模型提供最佳的網路拓撲,這些通訊終端既可以透過傳統地面網路架構,在一個本地Mesh網路中進行直連,也可以通過機載或衛星裝置進行中繼連接。為此,從無線架構的角度來看,混合節點將發揮主要作用,並提供必要的網路功能以協作式地確定最佳的無線網路拓撲。
此外,6G架構也將由原生應用所驅動,並具備可配置性以支援:
.網路邊緣和裝置之間的運算資源優化分配、分布和共享
.多節點間側和多節點間服務器功能的本地化和分布化
.裝置到裝置間的直接操作
傳統的用戶平面協定堆疊被按順序來傳遞無損資料,但這不適用於延遲受限的高交互沈浸式應用,因此需要新的方法來解決用戶體驗干擾因素(抖動、丟包和資料速率波動)所帶來的挑戰。一個精簡的用戶平面協定堆疊將依賴於應用程序和無線層之間更強的相互感知,進而實現目標性能,並減少對封包級別干預的需求。這些干預會導致不可接受的延遲和流量間接費用,同時也能避免由於資料緩衝導致的嚴重的記憶體占用負擔。
地面和非地面接入的融合是一項極具潛力的發展方向,其能夠以經濟有效的方式填補人口稀少地區現有的行動通訊覆蓋缺口,借助於現有裝置和地面行動通訊生態系統的規模和市場,以避免給用戶帶來任何額外的負擔。對消費級裝置進行低影響的硬體改造是非常重要的,用戶即可通過單一、可負擔的主流裝置、行動通訊和應用來接入衛星服務。如此便可透過地面/非地面無線接口和網路的原生化整合,以及地面和非地面接入間的頻譜多工等關鍵,實現目標。
6G需要在本質上是安全且有彈性的,進而能夠在出現新的威脅時仍可信賴。物理層安全作為傳統加密措施的補充,6G系統不僅相對於5G系統可以提高安全性,還能解決傳統安全措施,如更高層身分驗證的延遲問題,進而充分支援對延遲敏感的應用。最後,AI/ML技術將在快速檢測與響應威脅和漏洞方面發揮重要作用,同時能夠從這些漏洞中學習,以防止出現新的安全漏洞。
(本文節錄自聯發科技6G願景白皮書)
6G需要在本質上是安全且有彈性的,進而能夠在出現新的威脅時仍可信賴。物理層安全作為傳統加密措施的補充,6G系統不僅相對於5G系統可以提高安全性,還能解決傳統安全措施,如更高層身分驗證的延遲問題,進而充分支援對延遲敏感的應用。最後,AI/ML技術將在快速檢測與響應威脅和漏洞方面發揮重要作用,同時能夠從這些漏洞中學習,以防止出現新的安全漏洞。
(本文節錄自聯發科技6G願景白皮書)
[8][2022-05-26]衛星展 臺廠露鋒芒 積極爭取全球大廠商機
[7][2022-07-06]B5G建灘頭堡 產學需放手一搏
莊衍松/評析
美國衛星產業協會(Satellite Industry Association)調查發現,衛星產值佔整體太空總產值的77%;其中衛星服務和地面設備合計佔衛星產值的90%。B5G之所以受到關注,就是因為這是台灣通訊產業可進入太空市場的入場券。

雖然衛星地面天線、設備的訂單量龐大,然而隨著技術進步,火箭發射成本快速降低,商業化的立方衛星(CubeSat,1至10公斤)、微衛星(10至100公斤)等低軌衛星已有大規模生產與市場需求的特性。至於星鏈(Starlink)重達300公斤的大功率低軌衛星,在國家太空中心和工研院的合作下,未來台灣也有機會獨立研製,並技轉給廠商。而且5G行動通訊系統與衛星網路結合,更可把廣域涵蓋、低干擾、傳輸低延遲的通訊服務做到全球涵蓋。這有助於在未來的自駕車、工業與交通(如海運、空運)實現創新應用。
中國華為、南韓三星電子(Samsung Electronics) 在5G標準關鍵專利(SEP)上已位居世界領先群。和碩董事長童子賢曾表示,衛星通訊是台灣產業新機會,未來5年產值不輸半導體;鴻海董事長劉揚偉也指出,除了電動車、半導體之外,鴻海在新世代通訊領域上要布局B5G衛星通訊。除了地面衛星接收站,還要自製B5G低軌衛星,目標是2023年就打上太空軌道,做電動車的即時聯網實驗。此外,在通訊晶片具有競爭優勢的聯發科,也必然會推出B5G和6G的晶片解決方案。
有鑑於國際衛星業者布建低軌衛星通訊網路,帶動整體衛星通訊產業蓬勃發展是確定的趨勢,就連台灣的政府部門也開始修正無線電頻率供應計畫,以因應低軌衛星數量激增而快速增加的頻寬需求。
根據行政院2022年3月核定通過的無線電頻率供應計畫,政府將釋出10.7~12.7GHz、13.75~14.5GHz、17.7~20.2GHz 及 27.5~30.0GHz等頻率,開放電信事業申請設置作為同步與非同步衛星固定通訊之衛星通訊網路設備接取使用;其中27.9~29.5GHz屬於5G行動寬頻業者的毫米波(mmWave)頻段,只要衛星通訊服務與既有行動寬頻業者完成協議,或向國家通訊傳播委員會(NCC)申請核配也能使用。
為了掌握自主技術,避免受制於人,經濟部過去幾年曾經執行「B5G/6G無線通訊網路技術研發專案計畫」,要投入B5G/6G超高頻元件開發,涵蓋從元件、IC設計、封裝、測試到系統應用之關鍵核心技術,以建立完整超高頻功率放大器與系統驗證技術,達成取代進口的完全自主化目標。
事實上,B5G的晶片技術、實體層技術、多型態網路技術都會比4G、5G困難而且複雜得多。當時經濟部邀請學者專家討論後提出幾項重點研發項目,要法人和學界共同挑戰。例如低耗能與低熱散逸的用戶端晶片;實現於100GHz~30THz頻段之巨量天線陣列、空間多工、射頻、天線技術及相關信號、演算法設計等。
此外在網路切片、分拆與切割(Slicing,Splitting, and Disaggregation)技術也相當重要,如網路虛擬化/軟體定義網路技術(NFV/SDN)及編排(Orchestration)等相關議題,經濟部均訂定有專案挑戰目標。當然,任何技術最重要的就是應用,有應用才會有人買單。B5G垂直應用也是台灣要布局的重點,例如:工業物聯網應用、AR/VR技術、車聯網V2X技術、可接收衛星網路的無人機應用、智慧醫療之垂直應用等。
目前台灣已有許多廠商投入相位陣列天線模組、使設備薄型化之射頻或基頻電路系統、收發訊號調變及解調變、波束成型指向性自動操控、低軌衛星星系軌跡追蹤控制等技術產品的開發。除了鴻海2023年要發射衛星,芳興也預定2023年要發射1顆商用立方衛星。或許可以這麼說,2023年開始,在太空軌道部署衛星再也不是政府和國家太空中心專屬的任務,而是百家爭鳴的競技場。由於民間的太空產業實力已建立起來,受到政府長期補助的國家太空中心未來的退場問題,也應該坦然面對與討論。
工研院電子與光電系統研究所在行政院核定的「A世代半導體」綱要計畫項下,2022年正投入大量經費鎖定B5G/6G 超高頻元件領域,開發從元件、IC設計、封裝、測試到系統應用之關鍵核心技術,將發展大尺寸晶圓超高頻元件製程,希望能同時提升三五族與矽半導體產業製程之研發。相信在法人、學界、廠商的共同努力下,台灣在B5G、6G產業價值鏈中,應該可以淬練出台灣獨特的能力。
[5][2022-6-17](Daily Issue)萬物聯網頻寬需求大增 產學攜手迎向智慧網路時代
莊衍松/台北
在政府決定放棄清零政策與病毒共存後,2022年5月以來台灣疫情升溫,所幸絕大多數確診者為無症狀和輕症。為避免員工染疫,許多產業及公司紛紛採取分流上班和居家工作(WFH),至於會議則儘可能採取線上方式,避免實體接觸的傳播風險。展望未來無線網路將進入太赫茲(Tera Hertz)的時代,科幻電影才有的沉浸式3D立體影像視訊會議將會成真,現在台灣已有許多專家都正朝這個目標努力中。
科技部不久前發出「6G前瞻學術研發中心先期規劃計畫」的徵求公告指出,全球行動設備供應商協會(GSA)預測5G連接數佔總連接數將由2021年的8%,提升至2025年的25%。國際標準組織如國際電信聯盟(ITU)、3GPP已持續規劃B5G(Beyond 5G) / 6G世代的通訊技術標準,台灣也應該發展6G技術及系統發展雛型,因此科技部祭出重金補助,號召學術界的菁英共同投入6G相關技術研發。
點擊圖片放大觀看

無線寬頻技術演進表
點擊圖片放大觀看

台灣6G優勢技術選題方向
6G行動通訊有幾個特性,包括超高速、低延遲、高可靠度、高移動性,更有智慧。預期將來6G上路,將會產生對人類的社會、經濟、學術發展影響深遠的創新應用。因為6G行動通訊可以做到需要全自動化零接觸、連網終端設備無所不在、極低耗能、極度安全與韌性的客戶要求。至於延展實境(XR) 在醫療、工作、及娛樂等各領域的應用也將逐步浮現。
業界則認為,6G可能有4種應用。其一是結合類神經網路系統,實現物聯網裝置的智慧化;其二是結合感測技術和機器學習;其三是在工業製造的大規模垂直應用,如工業4.0+,乃至於工業5.0;其四是更廣泛的高速網路,可實現比AR更逼真的體驗,讓科幻電影的情節真實上演。
台大電機系教授廖婉君正在執行6G網路沉浸式XR創新應用網路資源管理的核心技術開發,就是利用6G和XR跨層設計技術來增進網路資源使用效率。
6G更強大 技術挑戰亦不小
根據專家研究,由於無線通訊使用量大增,但可用的頻譜並沒有隨之增加。以物聯網(IoT)裝置而言,2017年只有60億台,到了2022年則超過160億台。所以採用新技術、新天線、甚至是開放網路架構,都可以是解決的方法。
科技部工程司選出五大重點優勢技術選題,包括中頻高頻段MIMO多天線系統、符合綠能目標之3D網路通訊、融入環境之新形態無線技術、高速光網路自主技術、開放網路架構雛型系統等。這些都是台灣學研界有經驗,可持續突破的領域。
這五大重點優勢技術選題中,放網路架構雛型系統指的就是台灣網通廠正在做的Open-RAN;至於MIMO多天線系統、新形態無線技術也都有學界、法人和業界的共同參與。較新奇的是結合低軌衛星(LEO)、無人機(UAV)和地面接收站連結的3D網路,和可見光通訊(如利用LED燈泡發出白光做高速傳輸資料)。
這些在可預見的未來都會愈來愈成熟,例如NTT、富士通(Fujitsu)、中華電信等行動通訊廠商,已組成創新光學和無線網路聯盟(innovative optical and wireless network;IOWN),要為市場需求預作準備。學界如台灣科技大學電子工程系講座教授李三良,也投入高速雷射光源(High-SpeedOptical Networking)的研發。
眾所周知SpaceX的Starlink在烏克蘭對抗軍侵略時發揮作用,而台灣也有不少廠商是Starlink供應商。像這種「非地面網路」(Non-terrestrialnetworks) 、高空平台電台(High Altitude Platform Station;HAPS)等新應用已經商業化,未來如何做到空中通訊酬載與地面通訊設備的完美系統整合(Space-Air-Ground Integrated),而且還要滿足低功耗,符合綠色環保的目標,就要考驗工程專家的能力和智慧。
國家通訊傳播委員會(NCC)委外研究指出,B5G、6G以高涵蓋、高密度、高頻寬、高可靠、高精度與高智慧等特色為願景,衛星通訊與地面網路的整合亦是受矚目焦點。該研究認為政府應注意相關頻段釋出規劃、干擾協調情形,並且關注國際6G設備成熟度、產業生態系與商業模式發展情形作為台灣的政策參考。
技術布局 學研界多管齊下
要走到下世代無線網路的世界,並非滿足科技部選出的五大重點優勢技術選題就所向無敵了。畢竟許多電機、電信、通訊、資訊領域的專家也有自己的創新構想,主動探尋可能的技術,說不定也有機會成為6G,乃至於7G的技術核心。
例如陽明交大網路工程研究所教授林靖茹,想要提升無線通訊與核心網路效率,利用新穎的微型神經計算棒(Neural Compute Stick;NCS)結合交換機封包轉傳能力,實現交換機內神經網路推論(Intra-Network Inference;INI),創造出具有AI運算能力的軟體定義網路平台(Software Defined Networks)。
此外,每個基地台的天線數量不斷增加使網路管理更具挑戰性,林靖茹也投入雲端無線接取網路(Cloud Radio Access Network;C-RAN)相關研究,可靈活分配前端無線電資源並減少無線電之間的干擾,從而提高整體系統容量,更有效地利用有限的頻譜資源,以實現下一代網路的優勢。
由於6G無線網路可大幅改善元宇宙、智聯網、智慧城市、全像影像傳輸等效能,清華大學電子工程研究所助理教授楊尚樺的太赫茲核心元件研發也在進行中。據其提出的研究方向,未來可用於非接觸式感測並與其他感測模組結合,有助於半導體檢測、工業檢測、氣體監測、化學探測、精準醫療、轉譯農學、生化機構等相關研究。
空中基地台通訊及網路技術,是目前無人機產業所欠缺的。電信商所開發的無人機基地台(Drone Base Stations),仍然僅限於定點區域的緊急救難通訊應用,並沒有以整體行動通訊網路之系統面之觀點。因此逢甲大學資訊工程學系助理教授賴傳淇、王蒞君等人,思考如何以AI技術將現行地面通訊系統結合多無人機基地台,提供更彈性、自動化與智慧化的B5G,甚至6G之行動通訊服務。
除通訊技術與系統設計外,台灣也沒有忘記高頻半導體元件、高電子遷移率電晶體(High electron mobility transistor;HEMT)未來在6G的龐大應用潛力。
台大電機系教授、工業技術研究院副總暨資深技術專家吳志毅帶領團隊在科技部「A世代半導體計畫」的經費支持下已聚焦B5G / 6G 超高頻元件領域,開發從元件、IC設計、封裝、測試到系統應用的關鍵核心技術。將發展大尺寸晶圓超高頻元件製程,以提升三五族與矽半導體產業製程之研發。
根據吳志毅提出目標,工研院光電所未來將會研發超高電導率磊晶技術,完成符合半導體製程標準之高導電度、高均勻8吋矽基氮化鎵(GaN on Si)磊晶片,同時透過超高頻電晶體與模型技術研發320GHz超高頻元件及整合低熱阻PA封裝、天線陣列、低損耗與高效能EMI複合材料,發展超高頻模組材料與封裝散熱技術。
而對於花大錢競標執照、買昂貴核心網路設備的5G電信營運商而言,其共同的疑問是5G不夠好嗎?為什麼政府和學界要急於投入6G研發?
清華大學通訊工程研究所教授祁忠勇的研究發現,5G從基礎通訊理論到工程實施仍有許多技術挑戰,例如增強移動寬帶場景之服務性能像細胞容量、頻譜效率和涵蓋範圍等,都依賴於實際考量下的大規模MIMO基地台之實現成本、回傳鏈路容量限制、非完美通道信息。因此高計算複雜度將成為干擾和資源管理的瓶頸。
總之,人類對寬頻的需求永無止盡,無線通訊技術的演進將讓更多創新應用有機會誕生,創造更多的商業與工業應用的可能。台灣作為國際無線通訊零組件與開放平台設備供應鏈的一員,相信在產學研共同攜手下,有機會在6G時代扮演更重要的角色。
在政府決定放棄清零政策與病毒共存後,2022年5月以來台灣疫情升溫,所幸絕大多數確診者為無症狀和輕症。為避免員工染疫,許多產業及公司紛紛採取分流上班和居家工作(WFH),至於會議則儘可能採取線上方式,避免實體接觸的傳播風險。展望未來無線網路將進入太赫茲(Tera Hertz)的時代,科幻電影才有的沉浸式3D立體影像視訊會議將會成真,現在台灣已有許多專家都正朝這個目標努力中。
科技部不久前發出「6G前瞻學術研發中心先期規劃計畫」的徵求公告指出,全球行動設備供應商協會(GSA)預測5G連接數佔總連接數將由2021年的8%,提升至2025年的25%。國際標準組織如國際電信聯盟(ITU)、3GPP已持續規劃B5G(Beyond 5G) / 6G世代的通訊技術標準,台灣也應該發展6G技術及系統發展雛型,因此科技部祭出重金補助,號召學術界的菁英共同投入6G相關技術研發。

點擊圖片放大觀看
無線寬頻技術演進表
點擊圖片放大觀看
台灣6G優勢技術選題方向
6G行動通訊有幾個特性,包括超高速、低延遲、高可靠度、高移動性,更有智慧。預期將來6G上路,將會產生對人類的社會、經濟、學術發展影響深遠的創新應用。因為6G行動通訊可以做到需要全自動化零接觸、連網終端設備無所不在、極低耗能、極度安全與韌性的客戶要求。至於延展實境(XR) 在醫療、工作、及娛樂等各領域的應用也將逐步浮現。
業界則認為,6G可能有4種應用。其一是結合類神經網路系統,實現物聯網裝置的智慧化;其二是結合感測技術和機器學習;其三是在工業製造的大規模垂直應用,如工業4.0+,乃至於工業5.0;其四是更廣泛的高速網路,可實現比AR更逼真的體驗,讓科幻電影的情節真實上演。
台大電機系教授廖婉君正在執行6G網路沉浸式XR創新應用網路資源管理的核心技術開發,就是利用6G和XR跨層設計技術來增進網路資源使用效率。
6G更強大 技術挑戰亦不小
根據專家研究,由於無線通訊使用量大增,但可用的頻譜並沒有隨之增加。以物聯網(IoT)裝置而言,2017年只有60億台,到了2022年則超過160億台。所以採用新技術、新天線、甚至是開放網路架構,都可以是解決的方法。
科技部工程司選出五大重點優勢技術選題,包括中頻高頻段MIMO多天線系統、符合綠能目標之3D網路通訊、融入環境之新形態無線技術、高速光網路自主技術、開放網路架構雛型系統等。這些都是台灣學研界有經驗,可持續突破的領域。
這五大重點優勢技術選題中,放網路架構雛型系統指的就是台灣網通廠正在做的Open-RAN;至於MIMO多天線系統、新形態無線技術也都有學界、法人和業界的共同參與。較新奇的是結合低軌衛星(LEO)、無人機(UAV)和地面接收站連結的3D網路,和可見光通訊(如利用LED燈泡發出白光做高速傳輸資料)。
這些在可預見的未來都會愈來愈成熟,例如NTT、富士通(Fujitsu)、中華電信等行動通訊廠商,已組成創新光學和無線網路聯盟(innovative optical and wireless network;IOWN),要為市場需求預作準備。學界如台灣科技大學電子工程系講座教授李三良,也投入高速雷射光源(High-SpeedOptical Networking)的研發。
眾所周知SpaceX的Starlink在烏克蘭對抗軍侵略時發揮作用,而台灣也有不少廠商是Starlink供應商。像這種「非地面網路」(Non-terrestrialnetworks) 、高空平台電台(High Altitude Platform Station;HAPS)等新應用已經商業化,未來如何做到空中通訊酬載與地面通訊設備的完美系統整合(Space-Air-Ground Integrated),而且還要滿足低功耗,符合綠色環保的目標,就要考驗工程專家的能力和智慧。
國家通訊傳播委員會(NCC)委外研究指出,B5G、6G以高涵蓋、高密度、高頻寬、高可靠、高精度與高智慧等特色為願景,衛星通訊與地面網路的整合亦是受矚目焦點。該研究認為政府應注意相關頻段釋出規劃、干擾協調情形,並且關注國際6G設備成熟度、產業生態系與商業模式發展情形作為台灣的政策參考。
技術布局 學研界多管齊下
要走到下世代無線網路的世界,並非滿足科技部選出的五大重點優勢技術選題就所向無敵了。畢竟許多電機、電信、通訊、資訊領域的專家也有自己的創新構想,主動探尋可能的技術,說不定也有機會成為6G,乃至於7G的技術核心。
例如陽明交大網路工程研究所教授林靖茹,想要提升無線通訊與核心網路效率,利用新穎的微型神經計算棒(Neural Compute Stick;NCS)結合交換機封包轉傳能力,實現交換機內神經網路推論(Intra-Network Inference;INI),創造出具有AI運算能力的軟體定義網路平台(Software Defined Networks)。
此外,每個基地台的天線數量不斷增加使網路管理更具挑戰性,林靖茹也投入雲端無線接取網路(Cloud Radio Access Network;C-RAN)相關研究,可靈活分配前端無線電資源並減少無線電之間的干擾,從而提高整體系統容量,更有效地利用有限的頻譜資源,以實現下一代網路的優勢。
由於6G無線網路可大幅改善元宇宙、智聯網、智慧城市、全像影像傳輸等效能,清華大學電子工程研究所助理教授楊尚樺的太赫茲核心元件研發也在進行中。據其提出的研究方向,未來可用於非接觸式感測並與其他感測模組結合,有助於半導體檢測、工業檢測、氣體監測、化學探測、精準醫療、轉譯農學、生化機構等相關研究。
空中基地台通訊及網路技術,是目前無人機產業所欠缺的。電信商所開發的無人機基地台(Drone Base Stations),仍然僅限於定點區域的緊急救難通訊應用,並沒有以整體行動通訊網路之系統面之觀點。因此逢甲大學資訊工程學系助理教授賴傳淇、王蒞君等人,思考如何以AI技術將現行地面通訊系統結合多無人機基地台,提供更彈性、自動化與智慧化的B5G,甚至6G之行動通訊服務。
除通訊技術與系統設計外,台灣也沒有忘記高頻半導體元件、高電子遷移率電晶體(High electron mobility transistor;HEMT)未來在6G的龐大應用潛力。
台大電機系教授、工業技術研究院副總暨資深技術專家吳志毅帶領團隊在科技部「A世代半導體計畫」的經費支持下已聚焦B5G / 6G 超高頻元件領域,開發從元件、IC設計、封裝、測試到系統應用的關鍵核心技術。將發展大尺寸晶圓超高頻元件製程,以提升三五族與矽半導體產業製程之研發。
根據吳志毅提出目標,工研院光電所未來將會研發超高電導率磊晶技術,完成符合半導體製程標準之高導電度、高均勻8吋矽基氮化鎵(GaN on Si)磊晶片,同時透過超高頻電晶體與模型技術研發320GHz超高頻元件及整合低熱阻PA封裝、天線陣列、低損耗與高效能EMI複合材料,發展超高頻模組材料與封裝散熱技術。
而對於花大錢競標執照、買昂貴核心網路設備的5G電信營運商而言,其共同的疑問是5G不夠好嗎?為什麼政府和學界要急於投入6G研發?
清華大學通訊工程研究所教授祁忠勇的研究發現,5G從基礎通訊理論到工程實施仍有許多技術挑戰,例如增強移動寬帶場景之服務性能像細胞容量、頻譜效率和涵蓋範圍等,都依賴於實際考量下的大規模MIMO基地台之實現成本、回傳鏈路容量限制、非完美通道信息。因此高計算複雜度將成為干擾和資源管理的瓶頸。
總之,人類對寬頻的需求永無止盡,無線通訊技術的演進將讓更多創新應用有機會誕生,創造更多的商業與工業應用的可能。台灣作為國際無線通訊零組件與開放平台設備供應鏈的一員,相信在產學研共同攜手下,有機會在6G時代扮演更重要的角色。
2022年6月10日 星期五
CIS(CMOS Image Sensor, CMOS影像感測器)研究
[20240827] 采鈺吃蘋果,掌握Metalens關鍵技術
台積電將以3奈米操刀iPhone 16搭載的A18及A18 Pro系列處理器,目前也進入密集產出交貨階段。供應鏈透露,蘋果至少已下訂台積電單月逾5萬片3奈米產能。台積電轉投資封測廠采鈺也搭上iPhone 16系列新機商機,拿下新機CMOS影像感測器(CIS)封裝大單[5]。3D影像市場將成為蘋果與非蘋陣營搶攻新焦點,其中,超穎透鏡(Metalens)是3D影像關鍵製程。3D影像規格升級關鍵,在於鏡頭規格從塑膠鏡頭升級到Metalens,代表屆時鏡頭硬體製造也將邁入全新製程[3.1]。
雖然iPhone 16前後鏡頭像素將維持與上一代規格相當,惟供應鏈指出,蘋果在新機後鏡頭塗層當中,將導入原子層沉積(ALD)技術,藉此大幅降低眩光的機會,為此亦變更CIS設計[5],如3D影像市場開始大幅擴增[3.1],采鈺將在相關CIS封裝扮演要角,產出量力拚年增20%,挹注下半年產能利用率衝上滿載[5]。
然而,其中Metalens的關鍵製程在於必須採用晶圓製造當中的深紫外光(DUV)微影、奈米等級的壓印微影等相關技術。
采鈺在光學特殊製程中早已是蘋果供應鏈一環,加上是台積電全力支援的子公司,具備半導體晶圓製造等級的微影、蝕刻等相關製程,並有8吋及12晶圓的光罩產線,可因應客戶在前段生產晶圓尺寸不同導入不同規格的生產流程,成為采鈺與蘋果在Metalens領域合作密切的關鍵[3.1]。
采鈺在光學特殊製程中早已是蘋果供應鏈一環,加上是台積電全力支援的子公司,具備半導體晶圓製造等級的微影、蝕刻等相關製程,並有8吋及12晶圓的光罩產線,可因應客戶在前段生產晶圓尺寸不同導入不同規格的生產流程,成為采鈺與蘋果在Metalens領域合作密切的關鍵[3.1]。
[20240802] 采鈺結合矽光子微結構製成,大幅提升手機、車用CIS等應用
台積電旗下子公司采鈺於2024年8月1日召開法說會,董事長關欣指出,采鈺不會缺席高成長的潛力市場,目前已著手開發應用於矽光子的微結構製程,如光耦合接收端與發射端的對準、光效能強化以及積體光路 (PIC) 晶片結構,都是公司長期布局方向。
事實上,采鈺專注在CMOS影像感測器及CIS微型光學元件二大產品,應用於手機、車用、安防,比重分別為78%、11%、9%,公司第一大客戶為豪威,佔營收比重約三成。其CMOS影像感測器已成功量產至0.56µm像素尺寸、2億畫素規格,為目前全球最高畫素產品,未來手機邁向高畫素、輔助駕駛ADAS、自駕車Level 3以上的感測系統、AR/VR產品,都將帶動采鈺下一階段的營運成長。
針對新技術跟研發,關欣說,因應未來技術和市場的發展,采鈺聚焦四大重點,首先是持續投入發展 Meta lens 在 CIS 的應用,也就是奈米光柱製程 (Nano-light-pillar) 微結構,預期該技術是掌握次世代 CIS 技術發展的重要方向之一,藉由重新分配光擴大 RGB 收光範圍,提升感測效能,以因應 CIS 的畫素提升,增強進光量與影像品質。因此,采鈺推出 MetaLens 超透鏡技術取代傳統塑膠透鏡,應用於自駕車、AR/VR等。外傳,蘋果有意在2024年將超透鏡導入iPad,並在2025或2026年進一步導入iPhone,屆時采鈺將成為最大受惠者。
其中,采鈺最重要的利多,則是旗下龍潭廠meta lens業務後續將切入美系手機客戶,若以新機備貨量平均一年約8500萬支計算,大概會使用到九萬到十萬片的八吋產能,一年可以貢獻采鈺每股淨利至少2塊多。
再者,公司新型微結構也預計在2024年第四季進入量產,可替代前段結構,有效提升小像素尺寸 CIS 的光學效能;Meta Service 也持續進展,可提供市場薄型化、平面化的光學半導體製程優勢,目前 Meta Service 已應用於 3D 感測、飛時測距感測與影像感測器,終端應用為手機、車用與穿戴裝置。
另外,關欣看好,生成式 AI 風潮帶動資料中心高速運算和高速傳輸蓬勃發展,也帶動矽光子和光通訊需求,采鈺也不會缺席高潛力市場,將延伸既有的光學元件,如 Micro Lens、Meta Lens 等,開發應用於矽光子的微結構製程,包含光耦合接收端與發射端的對準、光效能的強化以及 PIC 晶片結構,都是公司長期布局方向。
最後,采鈺也布局次世代顯示技術,隨著 MicroOLED、MicroLED 微型應用進入半導體製程,公司也持續投入開發相應製程以及配色材料的解決方案,來增加進光量避免干擾,看好長期在 CIS 與 MOE 各種次世代技術的研發投入,將有助公司領先進入市場,開拓更多的應用和獲利來源,並與後進者拉開差距。
最後,采鈺也布局次世代顯示技術,隨著 MicroOLED、MicroLED 微型應用進入半導體製程,公司也持續投入開發相應製程以及配色材料的解決方案,來增加進光量避免干擾,看好長期在 CIS 與 MOE 各種次世代技術的研發投入,將有助公司領先進入市場,開拓更多的應用和獲利來源,並與後進者拉開差距。
從整體手機 CIS 市況來看,關欣認為,手機 CIS 將往大尺寸高畫素升級。加上2023年下半年開始,陸續有不少新手機是5000萬畫素,5000萬畫素的新產品將自2024年起成為主流。主鏡頭 5000 萬畫素分布在各式各樣鏡頭,主鏡頭會往 1.6 um、比較大的 pixel size 來發展,可以有較大的進光量,也會因尺寸變大,公司晶圓需求增加。
變焦鏡頭來看,隨著變焦倍數一直增加,光學變焦大概僅能做到 3-5 倍,後續就需要仰賴數位變焦,透過更大像素的 CIS 滿足,因此未來在長焦鏡頭也將往 1 億畫素甚至是 2 億畫素發展,將是必然趨勢。
而這麼大的像素尺寸,就需要小尺寸的 Pixel,以免鏡頭太大顆,這部分也帶動 0.6um 或 0.7um 左右的 Pixel,剛好采鈺在這市場為獨佔,也樂觀看待相關發展。
競爭方面,關欣坦言,中國的確會自建相關產能,也了解客戶布局,但采鈺在產能規模、營運穩定與技術先進等領域,與新進對手有很大的距離。且隨著既有機台折舊隨時間演進,競爭優勢會更顯著,不怕競爭,儘管有些低階產品流失,但也會有成長部分,強調未來在 CIS 這塊競爭會更謹慎,也會持續投資,投資則會著重在「質」,如更先進技術。
而在車電方面,目前單一汽車內建影像感測器是三到四顆,但2025年會到六到七顆,若是LEVEL 3便是至少九顆起跳,畫素也將從800萬往1000萬提升,也因此,車電供應鏈恢復正常、需求也趨向穩定後,對采鈺更是有大大的加分效果 。外資與投信布局 短線漲幅近四成。
[20240521] Sony是蘋果主要CIS主要供應商,蘋果積極催促熊本廠提早量ISP
 台積電熊本廠於2024年2月開幕,由台積電和日本大廠Sony、日本電裝(Denso)合資,Sony是蘋果主要影像感測器(CIS)主要供應商。蘋果積極催促熊本廠提早量產數位影像處理器(ISP),熊本廠經過四個多月裝機,已大有進展,農曆春節前提早展開投片試產,以測試設備電性參數、改善產品缺點與密度、拉高生產良率等,現已展開投片試產,初期預計放量到3000片,年底前量產時程有望提早。
SONY於2024 Q1開始,針對3,200萬畫素以上的高階CIS產品進行調漲。三星將產能移往HBM、DDR5,排擠彩色濾光片(Color filter)供貨,且CIS大廠Sony最新季度財報顯示,由於影像感測器銷量增加,晶片部門的利潤成長18%,台廠感測器供應業者采鈺、原相有望重回成長軌跡。此外,采鈺也將走出去年谷底,采鈺與Sony合作開發CIS的畫素層與邏輯層堆疊的彩色濾光膜製程,將有機會隨台積電與全球最大COMS感測廠SONY合資在日本熊本設立12吋晶圓廠動工後,雙方將有更深度合作,預計2024年第四季量產,年底月產能將達到5.5萬片。SONY因後段產能不足,將釋大單給采鈺生產彩色濾光膜及微透鏡,亦有助於采鈺明年的營收動能。此外因采鈺擁有最先進的0.6微米畫素CIS製程技術,且與台積電的合作關係緊密,采鈺將是SONY委外釋單優選。
[20240314] SONY為三星手機改移CIS生產基地於南韓,采鈺利多受惠於CIS大廠豪威、格科微
Sony與三星系統LSI在CIS領域競爭越趨激烈,SONY正在推動將CIS後段製程轉移到南韓的方案,準備把日本製造的CIS用晶圓引進南韓,並於南韓當地製造成個別的CIS晶片。SONY把日本CIS後段製程轉移到南韓,很可能是因為為滿足三星手機快速在地化支援,SONY為能積極配合客戶需求,打算在南韓進行後段製程。由於三星手機同時採用三星系統LSI事業部及SONY生產的CIS。這將加劇三星與SONY間的CIS競爭,雖然這將為三星系統LSI事業部帶來不小壓力,但鑑於SONY在CIS市場佔據約51.6%市佔率,若SONY開始於南韓進行CIS後段製程,亦有望為南韓當地業者帶來正面效果。
目前負責CIS事業的SONY子公司Sony Semiconductor Solutions,已與南韓半導體後段製程業者討論具體的合作方案,SONY向後段製程企業開出10級無塵室、晶圓重組服務等要求,而與SONY接洽的後段製程商包含LB Semicon、斗山Tesna、ALT、南韓日月光(ASE Korea)等。
此外,對台廠而言,AI智慧手機浪潮來襲,將搭載更高畫素規格,伴隨大陸強攻CIS國產化趨勢,在OPPO、vivo、小米等大陸非蘋品牌大廠助攻下,開始向供應鏈擴大拉貨。CIS大廠豪威、格科微、思特威開始大舉向台積電旗下光學封測廠采鈺下單,訂單能見度直達2024下半年達2~3個季度,助攻采鈺擺脫去年營運低迷態勢。
采鈺在光學鍍膜及影像感測器等領域專攻晶圓級微結構光學元件封裝代工,透過半導體製程技術讓CIS製程的晶圓微結構與微型光學元件整合,讓光學元件能更加薄型化,成為手機、AR裝置等終端客戶指定供應商。
采鈺2024年元月合併營收6.66億元,為同期新高,年增26.9%。采鈺本季合併營收有望優於去年2023年Q4。未來看好采鈺不論Meta或Google等大廠都可望朝AR領域前進,且蘋果也已經開始啟動新一代頭戴裝置研發。
[20231130] CIS掌聲再起,同欣電成為最大贏家,另外精材、京元電將受惠
全球CMOS影像感測器( CIS)二哥三星帶頭開出CIS漲價第一槍,漲價幅度高達25%至30%。台廠同欣電其CIS封測產能於IDM廠SONY、三星之後,居全球第三大。
同欣電與勝麗分別是手機、車用CIS封測的龍頭廠商。2020年併購專攻車用市場的勝麗之後,掌握全球車用CIS客戶,包括安森美、SONY、豪威等,其中,安森美為特斯拉主要供應商,讓同欣電間接切入特斯拉供應鏈。
同欣電目前四大產品線當中,仍以CIS為重,比重超過五成,其他為混和積體電路22%、陶瓷基板16%及射頻模組5%,在這波CIS大漲價浪潮當中,同欣電將成為大贏家。
另外,台積電轉投資的精材,主要專注於8吋CIS CSP(晶圓級尺寸封裝),旗下CIS應用結構中,以車用占比最高、達六成。
三星的漲價使台灣最大、全球第三大CIS封測廠同欣電具備產能與母公司國巨集團奧援優勢,通吃手機與車用等領域大單成為贏家。
[20230626]CIS的異質整合設計之眼球設計
晶片中傳統的訊號以電子傳送,但是這只是內部的訊號傳遞形式,也可從外界汲取資訊,譬如以「光」再轉成「電」訊號,CIS 為最好例子,其後引領半導體製程創造性的變革。傳統CIS架構與CMOS的建構過程相彷,先做把接收到的光轉成電訊號的光二極體(photo diode),這算某種類型的CMOS。但是光進來後先要穿越正面幾層滿布金屬線的縫隙,以及晶片的中層結構,才能抵達對光敏感的光二極體。光的吸收效率很差。從工程設計的角度來看,光經微鏡頭、濾光片後應該先抵達光二極體,直接讓它吸收,轉化成電訊號,然後經金屬連線把信號送出去,這才是合理的設計。之所以會變成如此彆扭的結構,乃因半導體CMOS製程在演化過程中,就是將CMOS先置於底部,再將線路逐漸長上去的。
無獨有偶,大部分的生物的眼睛也有如此因演化過程產生的工程謬誤。人類眼睛的盲點就是在光敏細胞的演化過程中,視神經先長到視網模前,這個演化的遺跡殘留到以後更複雜的眼球結構之中,視神經阻擋視網膜對光線的部分吸收,以致於接近視界的中心點兩側都有對影像無感的盲點。
CIS如此彆扭結構,其解決的方法為從晶片背面著手:光的進入孔道微鏡頭、濾光片從比較接近光二極體(視網膜)的方向進來,此為晶圓的背面,在光二極體處轉化成電信號後再由上層的金屬線路(視神經)送出去處理。這樣的結構不會讓光被金屬連線阻擋干擾,結構較合理。如此的CIS結構叫背面照明(BI;Back-side Illumination),而老一代的CIS則叫前面照明(FI:Front-side Illumination)。
光是一種訊號,比之於建築中的線路屬於弱電系統,現在晶片中的部分弱電線路也地下化,像是光纖或電纜。CIS的結構本來就由多種效能的晶片功能模組拼湊起來,至少包括像素陣列(pixel arrays)、類比線路(Analog to Digital Converters;ADC)、邏輯線路(Image Signal Processors;ISP)等組成,而這些模組在半導體製程看來就是異質(heterogeneous)。因此在異質整合(heterogeneous integration)的年代開始後,CIS的結構創新引領許多矽房地產變革的生發[4]。除此之外,CIS產業以SONY為業界主要領先者,觀察其以相機、音樂的背景實力發展,台灣目前沒有此種優勢。
[20230221]台灣CIS業者是否有產業規劃佈局
台灣國內是否有針對CIS做整體規劃呢?目前觀察國內最大的陶瓷基板供應商同欣電正逐步往CIS封裝發展前進,後續正看好車用市場對於CIS的大量需求[2]。因為現階段美國、歐盟、中國大陸等國家政策強力支持2035年之前禁售燃油車,因此,電動車技術與需求出現大躍進,加上各國交通安規的推動,ADAS被列為新款汽車標配,帶動車用CIS快速成長。
台灣國內是否有針對CIS做整體規劃呢?目前觀察國內最大的陶瓷基板供應商同欣電正逐步往CIS封裝發展前進,後續正看好車用市場對於CIS的大量需求[2]。因為現階段美國、歐盟、中國大陸等國家政策強力支持2035年之前禁售燃油車,因此,電動車技術與需求出現大躍進,加上各國交通安規的推動,ADAS被列為新款汽車標配,帶動車用CIS快速成長。
目前CIS晶片仍以SONY、豪威(2019年被中資韋爾所併購)、三星等晶片商為主,龍頭Sony以24.4億美元銷售額,市佔率高達51.6%。台灣若真正要發展CIS產業,不能只有在封裝上面布局,一定要在最前頭Design發展,這樣才有機會發展高利基的CIS產業。觀察目前所屬台廠的CIS IC Desgin公司為原相、晶相光等廠商。其中,晶相光為全球監控攝影機領域當中,CIS第三大供應商,市佔率高達16%,最大客戶就是全球安控龍頭海康威視,佔營收超過3成,合作關係相當緊密[3]。
[20220610]中國IC設計界韋爾半導體
除海思、紫光展銳外,中國IC設計界新星又出來一顆,是韋爾半導體,而且還一舉衝破世界排名,到達第九名!
整個中國IC界來看,晶圓代工領域已有中芯國際、華虹等躋身全球前十強,封測更有長電科技 、通富微電、天水華天等名列前十大。假以時日,肯定是越來越突出,台灣有幾十年的時間優勢,可是要小心這同文同種的吸睛效應,畢竟台灣多屬產業都已經日落化了!
另外值得一提聯發科,聯發科由第四名,被超微AMD併購賽靈思而被彎道超車,假使聯發科當初把慧榮買起來就不至於如此了,可惜了!

Key

Key
- CIS三大設計商:Sony、三星、豪威(2019年被中資韋爾所併購)
- 台廠CIS封裝:同欣電、精材、京元電、采鈺
- 同欣電CIS封測產能居IDM廠之後,居全球第三大
- 全球前三大CIS封測廠:SONY、三星、同欣電(母公司國巨)
- SONY正在推動將CIS後段製程轉移到南韓的方案,SONY接洽的後段製程商包含LB Semicon、斗山Tesna、ALT、南韓日月光(ASE Korea)等
- Sony市佔率高達51.6%(24.4億美元)
- 台積電熊本廠於2024年2月開幕,由台積電和日本大廠Sony、DENSO合資,Sony是蘋果主要CIS主要供應商。蘋果積極催促熊本廠提早量產數位影像處理器(ISP),熊本廠經過四個多月裝機,農曆春節前提早展開投片試產,以測試設備電性參數、改善產品缺點與密度、拉高生產良率等,現已展開投片試產,初期預計放量到3000片,年底前量產時程有望提早
- SONY於2024 Q1開始,針對3,200萬畫素以上的高階CIS產品進行調漲。CIS大廠Sony最新季度財報顯示,由於影像感測器銷量增加,晶片部門的利潤成長18%
- 采鈺與Sony合作開發CIS的畫素層與邏輯層堆疊的彩色濾光膜製程,將有機會隨台積電熊本廠動工後,雙方將有更深度合作
- 采鈺2024年5月合併營收達8.63億元,月成長23.5%,寫下近兩年來單月新高,較去年同期增加31.7%;前五月合併營收為36.7億元,年增27.2%,改寫歷史同期次高
- 現階段美國、歐盟、中國大陸等國家政策強力支持2035年之前禁售燃油車
訂閱:
文章 (Atom)