顯示具有 印度 標籤的文章。 顯示所有文章

2023年3月15日 星期三

產能移轉 研究

越南相關
[20240709] 越南2024年搶先上路實行對低稅負制,造成企業卻步
根據越南媒體The Investor的報導,越南計畫投資部(Ministry of Planning and Investment;MPI)指出,由於缺乏政策的支持,Intel、樂金化學(LG Chem)、AT&S以及三星電子等業者,都正在考慮到越南以外的其他國家投資,或至少不再增加越南的投資。

除外,全球最低稅負制(Global Minimum Tax;GMT)也無疑也產生影響。該制度為2021年經濟合作暨發展組織(OECD)與G20所達成之協議,規定年營收7.5億歐元以上之企業,在成員國投資時稅率應要在15%以上,以確保各國不會「削價競爭」,不斷降低稅率吸引跨國企業投資。

其中,新加坡以及泰國都將在2025年實施,越南則在2024年就搶先上路。一般認為,三星在越南所受的影響最大,因其2019年的稅率僅約5.1%。

彭博(Bloomberg)分析,對越南來說,最低稅負制有望帶來更多稅收。矛盾之處在於越南長期以低稅收吸引外資,且非常依賴外資。越南勢必要推出其他補償方案,否則投資吸引力與鄰國相比只會降低。

越南計畫投資部也指出,目前還有許多業者在等待新政策,包括台灣的鴻海、仁寶和廣達都在持續遊說越南官方。而如果越南無法提出新的因應政策,三星有可能會將產線轉移至印度,樂金也有可能暫停投資。

目前,越南正在擬定成立投資支持基金(Investment Support Fund),最高給予企業30%的研發補助。越南計畫投資部認為,越南應該以最低稅負制度之下所收取到的資金,再投入到企業補助當中[6]。

然而MPI指出,當前越南獎勵機制過時,例如僅針對營收有減稅或免稅。舉例來說,樂金化學就曾提出電池生產計畫,並盼越南政府可支援30%的資金。不過,樂金化學最後選擇轉往印尼。英特爾則曾經提出33億美元的晶圓廠建設計畫,並要求越南政府贊助15%,最後則前往波蘭。高階PCB製造業者AT&S也曾考慮在越南投資,後以高階人才不足為由,選擇落腳馬來西亞。

此外,英特爾目前在越南胡志明市有一家總投資額達15億美元的工廠,2010年投入使用,是旗下規模最大的晶片組裝、封測廠之一,截至2021年,該封測廠已累計生產超過30億顆晶片。英特爾正在考慮在越南追加投資 10 億美元,但英特爾在先進封裝擴產方面,後來卻選擇馬來西亞而非越南。此舉無疑是對越南擠進全球半導體供應鏈的雄心,一次重大打擊。根據路透(Reuters)報導指出,英特爾在2023年7月時就擱置在越南的投資計畫,電力供應和官僚作風都是主因[6]。

然而,台灣廠商仁寶、神達、鴻海已在越南有所布局,後續是否影響值得關注:
通訊類產品受地緣政治因素影響大。由於美系客戶顧忌中國大陸製造的風險,2023年要求轉移製造地壓力增溫,不少客戶也紛紛轉單,仁寶因有越南廠受惠不少。

仁寶配合既有客戶要求,逐漸將產能從大陸昆山移轉到越南,隨越南新擴充產能開出,2024年上半大部分通訊訂單將在越南製造。仁寶的通訊事業布局積極,憑藉過去華寶在手機上的研發能力,除手機ODM業務穩定,無線模組業務也布局多年,目前5G模組出貨量已居前三大,許多網通大廠用戶終端設備(CPE)都是客戶。

神達伺服器生產線2023年加入轉進東南亞行列,6月底宣布取得越南河內市富川縣大川社南河內輔助工業區第一期CN02地塊之部分土地使用權。目前神達在中國及台灣的產能比重約維持在7:3,越南新廠最快2024年下半量產。

工業富聯鴻海的伺服器與網通產品相關的F/G事業群,專責雲端、網通及與伺服器相關解決方案。先前工業富聯在越南北江省取得50公頃土地使用權,用來擴大網通及伺服器產能。不過,由於新廠仍處於初期階段,實際投入量產的時間,需取決於客戶的急迫性與週邊環境配合。在工業富聯旗下,又由鴻佰負責中國以外地區的伺服器產品設計生產與製造,如台灣的新北、桃園、新竹。

[20231225] 越南ICT研究概況:主要在封裝和測試環節,缺少本土IC設計能力

隨著越南半導體產業持續發展,對高階人才的需求每年至少需要提升20%。短期內越南尚難以滿足這樣的需求,專業人才數量嚴重不足,將是越南發展相關產業的制約因素。

作為熱門投資地點,南韓日本科技公司也向越南注資。儘管美企對越南投資興趣正在增加,但中國在北京當局支持下,投資力道也是有增無減。中國領導人習近平從2023年12月起, 三度訪問越南,也反映中美在拉攏河內當局的角力狀態。

當前,越南半導體產業主要集中在封裝和測試環節,缺少本土IC設計能力,晶圓製造能力基本為零,電子零組件亟需依賴從其他國家進口。越南也將半導體作為戰略產業,試圖吸引晶片設計廠商和晶片製造領域企業投資建廠。

提供產品封裝和測試服務的艾克爾(Amkor)將於2023年10月在北寧省開設其最先進的工廠。這座佔地超過176,500 平方米的龐大工廠是 Amkor全球最大的工廠之一,位於 Yen Phong 2C 工業園,將生產供半導體和電子製造公司使用的先進系統級封裝 (SiP) 組裝和測試解決方案全世界。

到 2035 年,Amkor 將斥資約16億美元興建北寧新廠。封測大廠在越南投資16億美元的先進晶片封裝新廠,已於10月開始啟用投資項目第一期。

Synopsys也加強在該國的業務,去年10月與西貢高科技園區合作在胡志明市開設一家晶片設計中心。該公司透過其提供 EDA 工具的計畫向該中心捐贈價值數千萬美元的軟體許可證,以培訓全市各大學未來的晶片設計師。

同樣,Marvell在越南已有十年專注於高速資料中心光連接、儲存和模擬混合訊號半導體技術,也將在胡志明市建立自己的世界級設計中心,該中心將由2024年底。

此外,根據美國地質調查局 (USGS) 的數據,越南擁有世界第二大稀土儲量(估計為 2,200 萬噸),僅次於中國。越南的目標是到 2030 年將未加工稀土的年產量提高到 202 萬噸。美國與越南簽訂的MoU,為加強雙方稀土元素資源的技術合作,稀土元素是從智慧型手機到混合動力汽車等現代電子產品生產的關鍵組成部分。

然而,越南成為新的半導體據點最大的威脅就是人才,如何能將人才再度升級,這將是越南發展半導體的重要指標。有趣的問題是為何越南會逐漸成為半導體的重鎮之地呢?

[20230315] 跟著客戶走,越南設廠大趨勢
台灣各網通廠如智邦、啟碁、神準、智易、正文、明泰、仲琦等,另外像鴻海、立訊精密、和碩、緯創也有在越南設廠建立產線。隨著美中衝突加劇,國際客戶要求分散中國製造風險,紛紛要求台灣科技大廠做產能轉移[1][2]。

此外在越南主要出口中,電子產品位居第二名,2022年電子產品出口營收達555.4億美元,較2021成長9.3%。外資對越南電子出口的貢獻愈來愈高。2019年,外資公司從越南出口的電子產品總額為320.47億美元,佔越南電子業出口總值的89.2%。2020年,外資公司的電子產品出口成長34.7%,總額來到431.5億美元,在越南電子業出口總值中的佔比攀升至96.8%。2021年,外資公司共出口497億美元的電子產品,在越南電子業出口總值的佔比進一步成長至97.8%。

美國相關

[20240215] 緯創決定美國設廠製造中心,跟著大客戶策略奏效(退中、印,前往美)
2019年緯創董事長林憲銘就曾評估在美國設置新廠計畫,考量地點包含美國德州、東岸或西岸,因美國可能針對所有電子產品全面課稅,美國工廠生產範圍將不只限於伺服器。當時,林憲銘認為,生產基地分散將使成本增加,從中國產能移出,會造成中國產能閒置,營運成本也會變高,但川普多變,緯創必須事先做好準備,以符合客戶所需。

如今2024年緯創總經理林建勳指出美國設廠位置在加州矽谷,主要是因應高效能運算業務需求。此經歷6年的審慎評估後終於有新的變革,然而對於中國產能將下降50%以下

目前在製造中心美洲有墨西哥華雷斯,研發中心則為美國聖荷西,售後服務則為美國達拉斯、麥金尼,墨西哥墨西哥市,巴西聖保羅等地。其實由緯創2020年脫售中國昆山廠給立訊後,並在2023年出脫持有長達3年的立訊精密達0.81%股份後,認虧逾55.5億元出場;在2023年印度方面緯創退出在印度的iPhone組裝業務給印度塔塔集團(Tata Group)。這種退出中國、印度市場而前進美國市場,其實是一種籌碼交換的理念,而往大客戶市場前進是不得不的趨勢之路。

仁寶相關

[20240119] 仁寶由屯耕式轉成掠奪式,非PC將是重點,宣告電子五哥即將開始併購開始
不只仁寶廣達緯創英業達過去營運重心都在PC,如今資源分配以非PC為主,醫療生技、車用、5G通訊如同最大公約數,各廠都在積極布局,仁寶是開第一槍、要以購併加速布局的廠商,也意味國家間在上演的資源搶奪戰,電子下游廠也已經開打。

許勝雄2024年1月17日在仁寶旺年會指出,地緣政治變化從2018年開始,產業挑戰更甚以往,國與國、民族與民族間不再和睦相處,為搶奪資源,手段激烈,會不會有更動盪的局勢值得注意,而企業經營也須改變。仁寶從過去一步一腳印的屯墾式轉為掠奪式,將採更積極的購併策略。而在全球化崩解過程中,各國也以關稅、補助等方式,吸引或要求廠商至當地設廠,包括印度、印尼等地。

許勝雄指出,以後全球就是一個地球,兩個標準,三個生產區塊:亞洲、北美與歐盟,大家都在搶奪資源的同時,企業經營也須因應、改變。過去因應中美陣營較勁,下游電子業必須從中國轉移至東南亞、北美設廠,包括越南、印度、馬來西亞、菲律賓及墨西哥,從仁寶的分散腳步也可看出,消費電子的遷移如今多已就緒,下一階段是非電子的產品線,也意味全球化的崩解正在擴大。

NB ODM面對PC動能趨緩,非PC將是重點,其次是因應地緣政治的分散生產,從PC、手機,轉向非PC產業,全球化崩解的面向將更廣泛。仁寶後續要進行的購併主要鎖定3方向,分別是生技醫療、車用電子與5G通訊。AI PC,NB營收佔比高達6成以上的仁寶,未來營運重點將是非NB。

仁寶總經理翁宗斌指出,所有PC手機都會有AI,2024年會配合Microsoft認證,預計5~6月推出,對刺激PC買氣應該有幫助,至於比例要看軟體應用,尚難預估,展望全年他認為,NB成長將與市場相當,約3~5%,主要仍看下半年。

相較於PC在2024年僅小幅成長,仁寶估非PC類產品營收將會雙位數成長,事實上,2023年受惠於非PC產品營收拉升以及生產效率提升,仁寶前3季毛利率已經達4.4%。許勝雄指出,仁寶已脫離被人譏笑為茅山道士(毛利率3~4%)的魔咒。

醫療會是仁寶提高獲利的關鍵之一,副董事長陳瑞聰指出,過去仁寶是門外漢,如今摸石頭過河,也摸出訣竅,生技醫療布局如同拼圖,主要拼三塊,首先是醫療器材,奇異(GE)、飛利浦(Phillips)、西門子(Siemens)已耕耘很久,仁寶會以輕薄短小切入,發揮電子業專長,比如手持式超音波儀器。

其次是遠距、日照醫療,配合仁寶跟新北市政府的BOT,在瑞芳設立的醫院預計2027年營運,屆時可導入實際場域。第三塊拼圖是細胞治療,仁寶轉投資瑞寶生醫、承寶生技等公司,其中瑞寶生醫與高雄醫學院合作,在南部成立細胞治療實驗室,如今已在申請人體實驗。

為強化非PC業務,仁寶也將有2突破,一為在歐洲設車用電子廠,打開歐洲車用電子業務大門,其次是在印尼設廠,踏出仁寶集團至印尼設廠的第一步,以仁寶轉投資的勤立生技為主,在當地生產血糖試片,預計2024年上半開始運作。

陳瑞聰指出,選擇在印尼,是因為當地政府策略變更,要求在地製造,勤立生技的二大客戶都在印尼,當地會有2座廠,一座是仁寶自行設廠,另一座是輔導另一客戶在原本的廠進行技術移轉,再行運作。

仁寶的改變,無疑是代工市場的轉變;然而,鴻海走在併購積極的最前頭,台灣的思維或許慢慢的在改變,但是這也是累積一定實力之後,才能發生的改變。量變才能產生質變,這是不變的定律。

[20231212] 仁寶轉移至印度市場,5家台廠印度投資
由於客戶也有印度市場拓展需求,配合當地政策,客戶也要求仁寶到印度設廠,仁寶預計2024年前進印度設廠,評估選址。這是仁寶繼越南、墨西哥及北美設廠布局後,再度擴張全球製造版圖。仁寶旗下有電腦智慧型裝置等兩大類產品事業群,智慧型裝置事業群:智慧手機代工與智慧手表、頭戴式AR/MR裝置、藍牙音箱及5G通訊產品等業務。集團力拚電腦與非電腦業務營收比重各占50%的目標,預估今年非電腦營收占比四成,長期目標將非電腦產品營收拉高至五成。

看好低軌衛星應用發展,今年成立衛星產品事業部,在電子五哥中多元發展腳步積極,其中地面型衛星接收設備(UT)發展速度更居五哥之首。衛星產品部分,仁寶從地端低軌接收裝置UT開始,與知名的英國衛星服務公司Inmarsat及新創Creative5合作。

2020年,國家通訊傳播委員會(NCC)核准仁寶申請位於內湖辦公室的5G實驗網,「仁寶5G實驗室」強力宣示5G企圖心,目前逐步展現成果中。

看好全球5G與衛星訊號將協助地球80%沒有網路訊號地表能連結,通訊產品發展潛力大,仁寶從模組、小基站到系統產品線完整,核網部分則與思科等國際大廠搭配,近年更參與協助日月光打造高雄廠成為台灣第一座5G毫米波專網智慧工廠,展現技術實力,廠區內所用MR頭盔也是仁寶研發。

值得注意的是,仁寶是何種客戶要求要去印度,目前前往印度投資的大廠有鴻海、和碩、緯創、台達電,再搭配仁寶共有5家台廠。其中緯創在印度的投資目前已轉弱,仁寶將如何面對印度的營運成本值得關注。

東南亞相關

[20230831] 台灣對東南亞投資超越中國
經濟部公布對東南亞與印度的投資概況,列出以下值得注意追蹤部分[5]:
  • 台灣對外投資版圖大洗牌,2023年上半年對東協投資比重達到18.1%,已經超越中國大陸的17.6%,投資重心也從原本的傳統產業轉向資訊電子產業。
  • 東協連年超越中國,成為全球第二大外商直接投資區域
    • 2018年~2022年全球外商直接投資比起2013年~2017年減少1兆7,668億美元,衰退幅度達到20.6%,其中又以美國減少4,372億美元或26.7%,占全球比重下降1.5個百分點最多。
    • 反觀東協增加2,309億美元或36.1%,上升5.3個百分點、中國大陸增加1,409億美元或21.4%,上升4.1個百分點、印度增加597億美元或31.2%,上升1.5個百分點,表現相對亮眼。
  • 台灣對中國投資驟減
    • 長期以來中國位居我國對外投資首位,2011年占整體對外投資比重曾達83.8%歷史高峰。近年隨著生產成本上揚,加上美中對峙升高,2018年~2022年對中國投資比起2013年~2017年驟減40.3%,占比下滑16.4個百分點。
    • 美中貿易戰後,台商配合客戶要求移轉中國大陸產能,東協成為台商調整投資海外布局的首選,美中貿易戰前後5年對東協投資增加40.9%,占比上升7.6個百分點,對美國投資增加277.1%,占比提升7.5個百分點,對印度投資也大幅成長三倍有餘
    • 2018年美中貿易戰開打,我國對中國大陸投資降至85億美元,為2010年後最低;2019年投資金額腰斬至42億美元,再創2002年以來新低紀錄。隨後,由於新冠疫情肆虐,加上美中爭端趨使全球供應鏈重組,2020至2022年的投資金額都不到60億美元;2022年下半年至今,受制於全球通貨膨漲、終端需求不振,直接影響廠商生產布局與擴建產線速度,投資動能仍然呈現緊縮態勢。
  • 東協躍居台灣對外投資地區首位
    • 近年我國對東協投資金額大致維持在25億美元上下,2021年受惠於對新加坡的批發及零售業、金融及保險業投資挹注,投資規模成長超越一倍,達到56億美元,2022年回落至47億美元,仍為歷年第三高水準。今年上半年投資金額為20億美元,超越中國大陸,躍居我國對外投資地區的首位。
    • 經濟部說明,有別於我國對中國大陸、印度投資高度集中於製造業的情況,2018年~2022年我國對東協投資的行業以製造業占38.2%名列第一,金融及保險業占23.5%、批發及零售業占22.3%次之,業別分布相對平均。
    • 舉例而言,2013年~2017年仍以基本金屬業為主,占比達46.2%居冠,但在美中貿易戰後,2018年~2022年以電子零組件業占27.6%為首,電腦電子產品及光學製品業占12.2%次之,基本金屬業則落居第6位。
  • 今年對印投資 有望挑戰近5年新高
    • 2018年我國與印度簽署雙邊投資協議,有效推升我國對印度投資動能,投資金額於2018年跨越億元門檻,達到3.6億美元的歷史高峰,此後逐年投資金額都維持在億美元以上水準,今年2023年上半年已經超過1.3億美元,預期全年應有機會挑戰近5年以來新高紀錄。
  • 面對近年美中衝突日益激化,全球化發展出現新變局,東協、印度等新興經濟體因為各擁利基,成功吸引各國廠商前往投資,全球新興生產聚落逐漸成形。我國也在這波全球供應鏈轉移的浪潮中,藉由產線多元分流布局,一方面擴大經貿實力,同時降低過去高度集中於中國大陸投資生產的風險,有效強化供應鏈韌性,確保經濟安全。
[20230821] 伺服器供應鏈也移出中國,正朝向東南亞

美國前總統川普掀起中美貿易戰,對伺服器加徵關稅,因此,伺服器廠商從中國轉往台灣及墨西哥。伺服器的第二波遷移為東南亞區域,其中以泰國、越南及馬來西亞為主。目前在泰國已量產或規劃量產的ODM廠,包括廣達、英業達。在越南,神達已宣布設廠,工業富聯也同樣評估建廠計畫。緯穎已在馬來西亞組裝,並將擴大增加SMT(Surface Mount Technology,表面黏著技術)生產線[3][4]。

---泰國---
廣達在2022年底泰國主機板生產比重為30%,預計2023年底將增加到50%。

英業達伺服器主機板中國佔比為65%,台灣30%、墨西哥5%,未來將以泰國及墨西哥為主。

台達電在泰國的子公司泰達電,本身就能提供伺服器電源與散熱解決方案

---菲律賓---
康舒部分儲存設備電源及電源轉換器的生產,則由菲律賓廠完成。

-馬來西亞-
緯穎表態會持續建廠,且同步擴充墨西哥產能,屆時台灣、馬來西亞將是主要及次要的SMT生產地,墨西哥為後段組裝廠。

---墨西哥及美國威斯康辛州---
工業富聯在墨西哥及美國威斯康辛州,也都有生產據點。隨著集團的全球布局規畫,工業富聯越南新廠區也在進行中。

---越南--- 移至越南上方文章

Key:
  • 2024年緯創美國設廠位置在加州矽谷,主要是因應高效能運算業務需求。此經歷6年的審慎評估後終於有新的變革,然而對於中國的產能將下降50%以下
  • 印度投資的大廠有鴻海、和碩、緯創、台達電,再搭配仁寶共有5家台廠
  • 仁寶方面
    • 許勝雄指出,仁寶從過去一步一腳印的屯墾式轉為掠奪式,將採更積極的購併策略。而在全球化崩解過程中,各國也以關稅、補助等方式,吸引或要求廠商至當地設廠,包括印度、印尼等地。以後全球就是一個地球,兩個標準,三個生產區塊:亞洲、北美與歐盟。
    • 仁寶後續要進行的購併主要鎖定3方向,分別是生技醫療、車用電子與5G通訊。AI PC,NB營收佔比高達6成以上的仁寶,未來營運重點將是非NB。
    • 仁寶2突破,一為在歐洲設車用電子廠,打開歐洲車用電子業務大門,其次是在印尼設廠,踏出仁寶集團至印尼設廠的第一步,以仁寶轉投資的勤立生技為主,在當地生產血糖試片,預計2024年上半開始運作。
    • 仁寶2023年成立衛星產品事業部,在電子五哥中多元發展腳步積極,其中地面型衛星接收設備(UT)發展速度更居五哥之首。從地端低軌UT開始,與知名的英國衛星服務公司Inmarsat及新創Creative5合作。

  • 越南相關
    • 英特爾在越南胡志明市總投資額達15億美元工廠,2010年投入使用,是旗下規模最大的晶片組裝、封測廠之一,截至2021年,該封測廠已累計生產超過30億顆晶片。
    • 到2035 年,封測大廠艾克爾(Amkor)在越南投資16億美元的先進晶片封裝新廠
    • Synopsys加強在越南的業務,2022年10月與西貢高科技園區合作在胡志明市開設一家晶片設計中心。該公司透過其提供 EDA 工具的計畫向該中心捐贈價值數千萬美元的軟體許可證,以培訓全市各大學未來的晶片設計師。
    • Marvell在越南已有十年專注於高速資料中心光連接、儲存和模擬混合訊號半導體技術,也將在胡志明市建立自己的世界級設計中心,該中心將由2024年底。
    • 根據美國地質調查局 (USGS) 的數據,越南擁有世界第二大稀土儲量(估計為 2,200 萬噸),僅次於中國。越南的目標是到 2030 年將未加工稀土的年產量提高到 202 萬噸。美國與越南簽訂的MoU,為加強雙方稀土元素資源的技術合作,稀土元素是從智慧型手機到混合動力汽車等現代電子產品生產的關鍵組成部分。
    • 神達伺服器生產線2023年加入轉進東南亞行列,6月底宣布取得越南河內市富川縣大川社南河內輔助工業區第一期CN02地塊之部分土地使用權。目前神達在中國及台灣的產能比重約維持在7:3,越南新廠最快2024年下半量產。
    • 工業富聯鴻海的伺服器與網通產品相關的F/G事業群,專責雲端、網通及與伺服器相關解決方案。先前工業富聯在越南北江省取得50公頃土地使用權,也是用來擴大網通及伺服器產能。不過,由於新廠仍處於初期階段,實際投入量產的時間,需取決於客戶的急迫性與週邊環境配合。在工業富聯旗下,又由鴻佰負責中國以外地區的伺服器產品設計生產與製造,如台灣的新北、桃園、新竹。
    • 全球最低稅負制(Global Minimum Tax;GMT)也無疑也產生影響。該制度為2021年經濟合作暨發展組織(OECD)與G20所達成之協議,規定年營收7.5億歐元以上之企業,在成員國投資時稅率應要在15%以上,以確保各國不會「削價競爭」,不斷降低稅率吸引跨國企業投資。其中,新加坡以及泰國都將在2025年實施,越南則在2024年就搶先上路。一般認為,三星在越南所受的影響最大,因其2019年的稅率僅約5.1%。
Reference:
[6][20240709]英特爾、三星投資卻步 越南承認誘因不足

[5][20230831]台灣對外投資版圖大洗牌!東協超越中國位居第一,投資產業重心也轉向了
https://www.storm.mg/article/4861573?mode=whole

[4]什麼是SMT?
https://blog.udn.com/SMT104/2263671
SMT是一種電子產品的生產技術。而所謂的電子產品,其實也涵蓋目前最熱門的電腦、手機等電腦資訊及通訊產品。所有電子產品,幾乎都必須使用SMT來完成,該產品部份的生產組裝工作。而該類產品都有一個特色就是: 「輕、薄、短、小」,可攜性非常高。

[3][20230821]伺服器供應鏈第二波遷移 泰國、越南、馬來西亞較勁
[1][20230315]和碩估2023年持平 拚車用營收比重破10%
產能遷移主要還是跟隨客戶的腳步走,客戶到哪裡,和碩就到哪裡支援。但不同產品線有不同需求,也與整體供應鏈息息相關,和碩近2、3年沒落下全球化布局的腳步,無論北美、東南亞、中國、印度等地都沒缺席。
[2][20230315]英業達釋出好消息 3產品線2023年均成長
戴爾並未強制要求英業達離開中國,雙方溝通的方向是客戶有供應鏈上的考量,希望能有中國以外產地的支援,目前都還在討論中

2022年5月18日 星期三

高通研究


[20240116] 高通印度投資確定,清奈的泰米爾納德邦,擴展無線設計技術
2023年11月,印度政府表示Qualcomm承諾向位於邦加羅爾(Bengaloru)懷特菲爾德(Whitefield)區的研發單位投資17.5億盧比(約2,030萬美元),預計帶來1,553個新工作機會。

隨後在2024年1月,Qualcomm宣布,計劃在印度清奈(Chennai)投資17.7億盧比(約合2,124萬美元)擴建新的設計中心,專注於開發無線連接解決方案以及Wi-Fi相關創新技術,同時為當地創造約1,600個專業崗位。主要投資地點位於清奈所屬的泰米爾納德邦(Tamil Nadu),其擁有眾多專業技術人才、優秀的教育機構和對創新的高度關注,是推動高通技術進步的關鍵腹地。

印度的軟體實力,吸引越來越多國際大廠進入投資,除高通外,聯發科很早就在印度建立設計中心,而近期鴻海也宣布大量投資印度。後續可觀察,印度是否真的能夠成為下個取代中國的世界工廠,另一方面,台灣是否應加碼投資軟體,吸引更多外資投資台灣。顯而易見,越多外資投資台灣,將有助於兩岸和平,提高台灣更多的談判籌碼。

[20231026] 高通CPU獲9大電腦品牌青睞
高通的筆電晶片Snapdragon X Elite,聲稱效能足以比下蘋果 M2及Intel。確定採用而打造筆電的有宏碁、華碩、Dell、HP、聯想、榮耀、微軟 Surface、三星與小米等 9 大品牌。數量比起過往要增加許多,先前採用Snapdragon晶片的僅有聯想、HP 與微軟,或許這說明Snapdragon X Elite的效能進步幅度,吸引了不少品牌關注。

高通對比Intel第13代的筆電處理器 i7-1360P、i7-1355U,Snapdragon X Elite 擁有2倍的CPU效能,還減少68%功耗。內建的GPU效能可以達到Intel i7-13800H兩倍快,峰值功耗降低 74%。對比蘋果 M2 晶片,則在多線程CPU快上 50%。此外,後續高通要如何克服軟體生態、支援性問題,仍將是高通與微軟的一大挑戰。

[20231025] 高通由手機發展至PC,逐漸擺脫ARM架構
2023年11月舉行高通Snapdragon Summit手機PC兩大應用的處理器新品已是本次Qualcomm發表會的重頭戲,而核心議題則為AI。除既定的手機新品Snapdragon 8 Gen 3的發表之外,未來採用自家Oryon架構CPU的PC平台(另外有一說法為ARM),將全面改名為Snapdragon X系列。在2023年的發表會上,高通將發表首款PC平台Snapdragon X

高通正式和Apple看齊,首次推出全自研架構的PC處理器。倘若Oryon能夠繳出優異的運算及功耗表現,未來在手機SoC平台中,也有機會逐步用Oryon架構CPU來取代原先使用的Arm公版CPU,高通在處理器平台的自主權將大幅提升。因此,AI PC已為2024年整個PC產業最寄望的成長動能,而高通近期針對AI PC的布局動作甚多。

此外,Snapdragon 8 Gen 2的機種上運作AI繪圖軟體Stable Diffusion和生成式AI之外,預計在高通擅長的影像及聲學領域,都會有許多其他AI應用推出。

未來值得注意的議題如CPU和GPU的升級皆被質疑「效能過剩」,未來在SoC的設計上,是否可將更多的空間騰出來,留給APU來發揮,尤其AI應用的演進速度非常快,迭代循環是SoC的數倍,在產品設計上,確實有可能要因為這個特性預留算力。

整體而言,聯發科在PC上布局確實較為落後,可能只有Chromebook,目前在2022年發表在Acer搭載 1380 平台的Acer Chromebook Spin 513 問世後,便沒有再看到任何後續消息。
Acer Chromebook Spin 513資訊[10]:
  • 強勁運算能力:選用 8 核心 CPU,其中包含 4 個時脈高達 3GHz 的高性能 Arm Cortex-A78 核心,有效提升反應速度(responsiveness),增進使用者體驗。其 5 核心 Arm Mali-G57 GPU 支持快速、生動的視覺呈現,並提供 4 頻道 2133MHz LPDDR4X 的充足頻寬,是遊戲硬體最佳後盾。
  • 獨家技術 APU:獨家打造多核心 AI 處理器,專門處理 AI相機及AI語音等任務,同時優化續航力。
無所不在的AI已然成形,高通往邊緣AI領航者邁進
2022年11月舉行高通Snapdragon 8 Gen 2高峰會[8],高通不斷的強調自身與AI的關係,也大膽預測未來的AI是無所不在。高通也推出兩項AI產品的手機應用,一項是與小米合作的即時口譯應用;另一項則是透過關鍵字尋找影片、照片資料庫的應用。

高通以不滿足於手機晶片供應者自居,而是提往升為全方位智慧邊緣解決方案提供者的角色邁進。這與台灣的聯發科可說是英雄所見略同,不過整體而言,高通在車聯網、ORAN、衛星通訊等領域都超前聯發科太多,如今更強力發展AI,台灣的聯發科若是沒有在此一彎道跟上的話,恐怕差距會越差越遠。

建議,做出和高通差異化,而不是全面產品線和高通競爭。孫子兵法有云:昔之善戰者,先為不可勝,以侍敵之可勝。不可勝在己,可勝在敵。故善戰者,能為不可勝,不能使敵之必可勝。意思是選擇自己有利的戰場,準備好自己,高通的勝算優勢不是我們能控制的,先不要只想著勝利,要想著怎樣才不會輸,如何強化自身優勢,做到極致,才能自知者明。

高通效法5G RF一條龍模式於WIFI 7
好的東西總是不斷持續著,高通在5G中的AP/MD/RF-FEM一條龍的整合功夫,如今高通想繼續仿效在WIFI 7上[6][7],這是對的方向,這同時也是台廠的機會 (穩懋、宏捷科、全新光電、日月光集團、Amkor),但是往往福禍雙至,高通應小心這方面專業壟斷的官司。不過,恭喜高通走對了這步棋! [20220629] 

高通歐盟反壟斷官司全身而退,下一部應思索如何避免天花板效應!
恭喜高通能夠在歐盟反壟斷官司全身而退[5],不過日後而須多加注意要如何才能避免此事再度發生,就支付數十億美元以阻止Intel等競爭對手的立場而言,確實有不公平的地方,不過蘋果也不是笨蛋,因為高通的通訊晶片較業界有一定的品質,你有實力是世界才會是公平的! 

高通於2011年至2016年期間向Apple支付數十億美元,換取蘋果在所有iPhone和iPad中僅使用高通晶片,以阻止英特爾(Intel)等競爭對手。[20220616]

經濟不好的做法,高通識時務者
景氣真的不好,是預料中的事情。疫情、俄烏戰爭、通膨打擊下,高通降價求售,清庫存[4]。
這也是沒有錯,畢竟不用打腫臉衝胖子,接下來高通應該要好好思索一下對蘋果的策略,2023年蘋果若果真自製數據通訊晶片的話,高通損失巨大,提高競爭者門檻,高通不得不加緊因應,否則就像高通他自己當年靠著歐洲大廠封殺,卻局勢逆轉,闖出了一片天! 只是這次角色互換,蘋果靠著收購Intel 基頻數據晶片團隊優勢,是否能像高通當年一樣闖出一片天?[20220527]

天下武功唯快不破,通訊巨人高通有錯快改!
高通速度很快知道三星4奈米製成有問題[3],馬上調整策略,天下武功唯快不破,三星應該要反省了,好好的一盤菜,怎麼搞成如此?甚至影響到自家的Exynos 2200處理器,或許我們需要重新檢視三星這種喊大聲的策略?三星不斷宣稱自己在製程方面已經領先台積電,更宣稱要在2030年全面稱霸!先聲奪人不一定會成功。[20220523]

高通一直是通訊界的巨人,無論是技術、規模、歷史來說都是領先者。台灣聯發科積極想要挑戰其巨人地位,而韓國三星更是夾其強大的上中下游整合趨勢,想要劍指通訊霸主地位。三星的自製通訊晶片計畫不斷持續。[1][2][20220518]

Key:
  • 在2024年1月,Qualcomm計劃在印度清奈(Chennai)的泰米爾納德邦(Tamil Nadu)投資17.7億盧比(約合2,124萬美元)擴建新的設計中心,專注於開發無線連接解決方案以及Wi-Fi相關創新技術,同時為當地創造約1,600個專業崗位。

Reference:

[10][20220126]聯發科技發表迅鯤™ Kompanio 1380 頂級 Chromebook 晶片
https://corp.mediatek.tw/news-events/press-releases/mediatek-announces-kompanio-1380-for-premium-chromebooks
[9][2022-11-17]再次擊退三星!台積電獨吞高通新驍龍
https://www.chinatimes.com/newspapers/20221117000111-260202?utm_source=iii_news&utm_medium=rss&chdtv
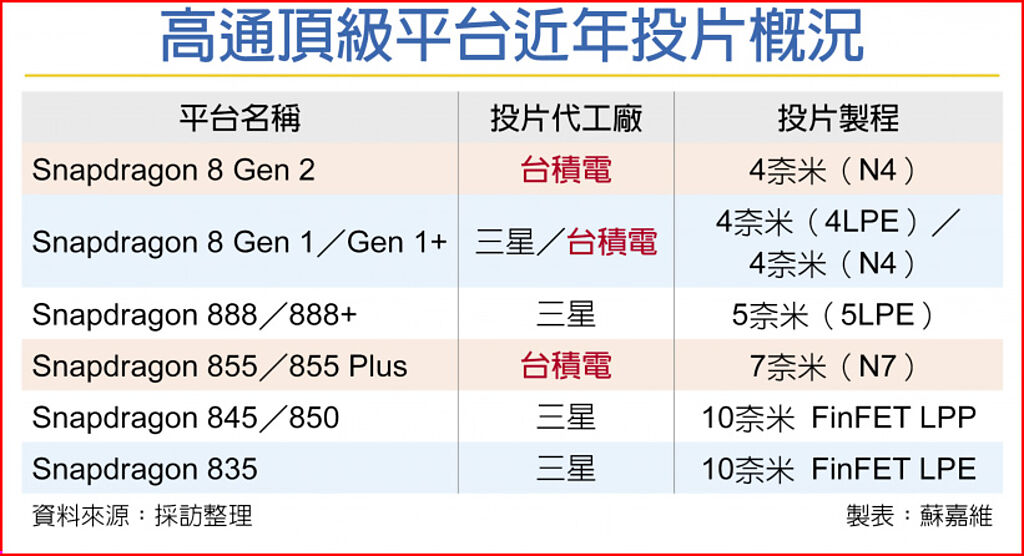
高通頂級平台近年投片概況
高通頂級平台近年投片概況

供應鏈推測,由於三星在推進到4奈米製程後,生產良率僅剩下5成不到,就連自家手機晶片Exynos也選擇退回三星5奈米投片量產,對比台積電在4奈米已經達到完全商用化的良率水準,加上相同製程生產效能又是台積電勝出,多數客戶自然會轉投台積電。

事實上,台積電在4奈米(N4)製程主要為5奈米(N5)的效能強化版,且今年蘋果已經在最新的iPhone 14 Pro系列導入台積電N4P製程打造的A16晶片,因此生產良率及效能都已經通過蘋果驗證,使其他客戶也相繼跟進採用台積電相同製程。

[8][2022-11-17] Snapdragon高峰會首日 高通預示手機AP競爭主戰場
Snapdragon高峰會首日 高通預示手機AP競爭主戰場 (digitimes.com.tw)

高通 (Qualcomm) Snapdragon 高峰會本週於夏威夷正式登場,第一天議程的重頭戲,自然是新款旗艦手機平台的發表。正如外界先前各類爆料資訊所述,高通新品命名為Snapdragon 8 Gen 2,採用台積電4奈米製程,並取得多數手機OEM大小廠商的背書。

而在這次的活動中,也可以看出高通對於新品的宣傳核心,幾乎都集中在AI技術的突破上,這也或許預示著,AI運算能力將會是手機晶片突破既有功能及製程升級限制的重要關鍵,更會是和聯發科之間競爭的主要戰場。


高通和小米展示雙方合作開發的手機即時口譯功能的實際運作。劉憲杰攝

高通和小米展示雙方合作開發的手機即時口譯功能的實際運作。劉憲杰攝


Amon:邊緣AI大量實現 技術挑戰嚴峻

高通執行長Christiano Amon在高峰會上提到幾個重點,首先,智慧型手機對於人們生活方式的改善顯而易見,除了各種持續擴充的新功能之外,遊戲也是手機上快速成長的一環,現今手機已經成為整個電子遊戲市場的主力平台,然而,因應遊戲的各類顯示、運作需求,提高算力、降低功耗,延長高頻運作都相當重要,而AI便是推動功能突破的關鍵。

Christiano Amon認為,AI在包括手機在內的廣大邊緣運算裝置市場中,將具有重要地位,但要實現這點,技術上的持續革新就很重要,對高通來說,不只是在CPU、GPU等核心處理器要有所突破,針對Wi-Fi、衛星通訊、記憶體、電源管理、AI軟硬體整合等等,都得要持續往最極限最前端的方向發展,才能夠真正打造充滿邊緣AI的應用情境。

Christiano Amon更強調,高通已不再只是手機晶片廠商,未來會持續往全方位智慧邊緣解決方案提供者的角色邁進,並持續重塑Snapdragon的品牌價值,以後在包括手機、NB、穿戴、XR、汽車等關鍵行動裝置市場,Snapdragon都會是技術領先的優先選擇。

AI或成手機AP下一波進化關鍵

在本次的高峰會上,AI這個名詞可以說是無所不在,Snapdragon 8 Gen 2除了既有的CPU、GPU和專門執行AI運算的Hexagon處理器有大幅升級之外,幾乎在多數的功能單元上都有導入AI,光是感測元件就裝了兩顆AI運算單元。

另外在5G數據機、ISP、PMIC等等單元都導入了AI,會後高通相關人士也都強調,AI確實就是Snapdragon 8 Gen 2在整體表現上最為突出的一個部分,可以說整款新品的表現提升,都是圍繞在AI這個核心。

以遊戲功能來說,現階段手機GPU強調的光追蹤功能,就有機會透過AI的輔助,來減少整體GPU的運作負擔,除了輔助運算之外,AI對於PMIC的運作效率也有幫助,兩者相加之下,就能讓整體遊戲運作的功耗降低,一方面減少手機發熱對使用者帶來的不良體驗,另一方面也能讓手機在遊戲中的高頻運轉時間進一步拉長。

而這次高峰會上高通也指出,未來手機遊戲的AI對手,也可能透過機器學習,打破既有的固定機制模式,成為能夠從和玩家的互動中持續學習,持續增加困難度的存在。

AI應用展示:小米旗艦手機 即時口譯2種語言

在遊戲之外,本次高通也展出兩個AI應用的實機展示,其一是和小米在即將發布的最新旗艦手機,合作推出即時口譯功能,在Snapdragon 8 Gen 2的AI戰力大幅提升之下,小米新機的即時翻譯功能可以一次將輸入的語音直接翻譯成兩種不同語言

另一方面,高通也藉由AI運算開發出關鍵字搜尋照片或影片內容的功能,舉例來說,如果要搜尋任何可以呈現「快樂」情緒的照片或影片片段,新的技術將能直接幫助使用者找出資料庫中準確對應關鍵字的內容。

高通相關人士皆認為,AI技術在整個手機AP的普遍性導入,除了可以創造出更多革新的功能,也可以幫忙解決很多若不提升製程規格,就難以處理的升級問題,透過演算法輔助特定功能單元,可以直接提升其表現並降低所需功耗,甚或是在相同製程之下突破原有極限,上述種種因素都能為遇到瓶頸的手機應用帶來全新的氣象。

而這也預示著,未來CPU和GPU恐怕不再是決定手機AP表現上限的關鍵,AI處理器將成為最主要的差異化競爭主軸。

[7][2022-06-29]切入高通RF-FEM PA供應鏈 台系三五族「新案」在握

切入高通RF-FEM PA供應鏈 台系三五族「新案」在握 (digitimes.com.tw)


儘管消費電子2022年需求不確定性高,然新技術仍引領科技趨勢進展。Wi-Fi 7無線通訊標準(802.11.be)前哨戰已經從主晶片(SoC)一路延伸到配套的射頻前端模組(RF-FEM),全球晶片大廠包括高通(Qualcomm)、聯發科、博通(Broadcom)、Qorvo等陸續布局。

高通近期發布支援Wi-Fi 7標準的前端模組,鎖定「非手機」應用而來,熟悉化合物半導體業業者證實,台系砷化鎵晶圓代工上游磊晶片業者等,確定拿下高通Wi-Fi 7 FEM內含功率放大器(PA)生產新案件。

供應鏈業者預期,高通可支援Wi-Fi 7的RF-FEM進入客戶送樣階段,終端裝置預計2022年下半上市,可支援手機以外的各類應用,如車用、PC、IoT、混合實境等。台系砷化鎵三雄包括宏捷科、穩懋、全新光電等,皆與高通有合作,而規模稍小的宏捷科此次拿下Wi-Fi 7 FEM用PA「新案」,由全新光電供應磊晶片。

Wi-Fi前端模組結合Wi-Fi 基頻晶片和天線之間所需的重要元件,可放大和調整訊號,實現最佳無線傳輸。新模組具備5G/Wi-Fi共存功能,與高通ultraBAW濾波器配合以實現並行,強化蜂巢式網路裝置的無線效能。對於系統廠來說,除了可搭配高通本身的Wi-Fi 7 SoC外,也可搭配第三方晶片組等。

熟悉三五族業者坦言,2022年第2季手機用PA需求面臨來自中國市場的庫存調整壓力,如穩懋等龍頭業者6月開始備戰蘋果(Apple)供應體系所需零組件代工,如Face ID用VCSEL、手機PA、Wi-Fi FEM用PA等,可望掌握季節性效應基本盤。

宏捷科則認為,第2季可望是全年營運谷底,後續將逐步回溫,第3季有機會略優於第2季,下半年有機會略優於上半年。

儘管手機PA特別是中系系統廠需求不明,不過整體來看2022年Wi-Fi 6E滲透率可望明顯提升,全球一線晶片商更在積極搶進Wi-Fi 7世代,後續如高速傳輸、大數據、AI,甚至元宇宙(Metaverse)概念,都需要更快速的無線通訊技術支援。

Wi-Fi應用廣泛包括商用領域、路由器、基礎建設、及IoT概念的可攜帶裝置等,以往舊款Wi-Fi SoC供不應求的態勢逐步趨緩,晶片商更願意向系統廠推出新款IC、FEM等。事實上,各大IC設計、RF IDM龍頭都超前部署Wi-Fi 7世代,以Wi-Fi FEM內含PA為例,Qorvo、高通等都積極向台系三五族業者下單。

以供應鏈來看,高通Wi-Fi 7主晶片導入6/7奈米先進製程,前端模組內含RF/PA元件由台系三五族業者穩懋、宏捷科代工全新光電供貨Epi,RF-FEM異質整合與高階測試委由如日月光集團、Amkor等操刀。台系供應鏈業者發言體系,不對特定客戶做出公開評論。

[6][2022-06-29]Wi-Fi 7新品戰火不歇 高通切入射頻前端尋求綜效
劉憲杰/台北

高通切入Wi-Fi射頻前端,並釋出最新產品藍圖。Qualcomm
各家IC業者Wi-Fi 7新品大戰愈演愈烈,近日高通(Qualcomm)宣布推出Wi-Fi 7規格的射頻前端模組(RF-FEM)。高通指出,新產品專為藍牙、Wi-Fi 6E和新一代Wi-Fi 7所設計,此全新模組針對手機以外的各類裝置打造,包括車用、XR、PC、穿戴式裝置、行動寬頻和物聯網及更多其他領域。
由此可以看出,高通不僅繼續強化Wi-Fi 7的產品組合競爭力,也延續了往非手機領域拓展的策略大方向。
2022年Wi-Fi 6規格正式進入放量,網通IC市場相當熱絡,也被視為是在經濟逆風下少數可以維持優異出貨表現的IC產品。但各家業者的眼光,顯然已經不在眼前的Wi-Fi 6,技術規格創新程度更高的Wi-Fi 7戰場已經揭幕,高通、博通(Broadcom)、聯發科2022年上半陸續搶推新品,且產品線相當完整,直接涵蓋多種不同應用場景。

雖然不少業者認為Wi-Fi 7放量時間不會這麼早,但三家大廠一致指出,Wi-Fi規格換代週期正在加快,有不少客戶希望趕快取得Wi-Fi 7的晶片,加速推動產品進入市場,Wi-Fi 7需求很有可能在2023年就會顯著提升。另一方面,由於許多新應用都在等待更強大的連網功能實現應用場景,相關技術準備一樣是愈早愈好。

可以看出高通希望透過一條龍的Wi-Fi 7完整解決方案吸引客戶目光,相關業者指出,物聯網時代產品類型多元,產品內部設計也愈來愈複雜,客戶在IC採購上,勢必會更傾向整合性高的模組化產品,來減少營運的複雜度極額外成本,整合能力與產品的多元性將成為IC業者的重要競爭力。高通此次推出射頻前端方案,可以說是在這方面進一步超前了對手。

事實上,高通先前在5G通訊領域,已展現出整合5G數據機和射頻前端,以完整解決方案搶佔市場的雄心,根據調查機構Strategy Analytics報告,透過綁定數據機搭售的模式,高通在行動裝置的射頻前端營收產值已經超越傳統射頻大廠Qorvo及Skyworks,且在各大應用市場持續有擴大版圖,帶動高通射頻前端事業營收76%的年成長。

高通推出Wi-Fi 7射頻前端解決方案之後,很有可能複製過去在5G通訊領域,以數據機晶片的技術優勢帶動射頻前端模組出貨的模式,在未來以Wi-Fi 7主晶片為核心,搭配自家射頻前端產品進行發售,這對於汽車、工控等類型的客戶來說,是非常吸引人的做法。

高通的搭售策略是否能在未來與聯發科和博通、瑞昱等業者競爭中佔有上風,端看客戶是否也一樣買單,但高通顯然已具備多元化的產品組合實力,同時也排擠了過去射頻前端合作夥伴,包括Qorvo、Skyworks以及台廠立積等的生存空間。

[5][2022-06-16]高通反壟斷案勝訴 歐盟反壟斷手段再次挫敗
陳端武/綜合外電
 
美國晶片製造商高通(Qualcomm)於6月15日贏得歐盟執委會4年前對其開罰9.97億歐元(10.5億美元)的反壟斷官司

根據路透(Reuters)、華爾街日報(WSJ)及彭博(Bloomberg)報導,歐盟執委會在其2018年的裁決中表示,高通於2011年至2016年期間向蘋果(Apple)支付數十億美元,換取蘋果在所有iPhone和iPad中僅使用高通晶片,以阻止英特爾(Intel)等競爭對手

高通的罰款是歐盟反壟斷負責人Margrethe Vestager對Google、銀行和卡車製造商等公司涉及反競爭行為求處的幾項罰款之一。蘋果、亞馬遜(Amazon)和Facebook正在接受調查。但歐盟普通法院於6月15日撤銷歐盟裁決,並指責歐盟執委會對該案件的處理不當。法官表示,一些程序上的違規行為影響高通辯護權,並讓歐盟執委會對指控高通行為的分析無效

歐盟執委會並未提供分析來支持其調查結果,即高通的付款實際上降低蘋果轉向其競爭對手採購iPad LTE晶片的動機。歐盟執委會可就法律問題向歐盟最高法院歐洲法院(CJEU)提出上訴。歐盟執委會表示將仔細研究該判決及其影響,並考慮其下一步行動。

反壟斷律師表示,法院的裁決側重於程序問題,而非競爭法。歐盟普通法院明確告知歐盟執委會在定價濫用方面要極其謹慎。除非有確切證據,否則歐盟執委會未來在其他案件上將更謹慎,且更緩慢地採取行動。

這是Vestager的第二次重大失敗,其在12年前以排擠競爭對手超微(AMD)為由,對英特爾處以10.6億歐元罰款,但未獲法院支持。

Vestager的下次大考是在9月14日,屆時歐盟普通法院將對Google的上訴作出裁決。Google因藉其Android OS排擠競爭對手而被求處43.4億歐元反壟斷罰款。

[4]2022-5-27高通S8+G1擁抱台積4奈米 聯發科拚高階AP新挑戰


方野/上海

消費性電子需求疲弱,Android陣營首當其衝,中國手機品牌砍單不斷,波及上游供應鏈,高通(Qualcomm)和聯發科也不得不接連下修高中低階手機AP訂單。為奪市佔,高通、聯發科新品比拼毫不示弱,在如此低迷市場需求下,兩廠競爭更顯膠著。

2月下旬以來,俄烏衝突、通膨、中國部分地區疫情再起,導致手機、PC、電視等消費性電子終端市場需求均下滑,直接影響相關晶片需求。中國手機品牌廠紛紛削減全年出貨目標,上游晶片商也被迫開始下修全年出貨目標。

據了解,聯發科與高通已削減2022年下半5G晶片訂單,聯發科對2022年第4季訂單調整幅度達30~35%,主要為中低階產品;高通Snapdragon 8系列訂單下調約10~15%。目前高通預估出貨不變,待Snapdragon 8 Gen2(SM8550)出貨後,既有8系列將降價30~40%以利清庫存。

儘管終端市場需求冷,2022年首季高通和聯發科手機晶片銷售額均保持成長,高通更是獨霸高階Android手機市場,憑藉Snapdragon 8和7系列晶片組,進一步拉升營收與盈利能力。

高通日前推出全新行動平台,包括Snapdragon 8+ Gen1(SM8475)和Snapdragon 7 Gen1,進一步鞏固高階地位。值得注意的是,S7G1仍採三星電子(Samsung Electronics)4奈米製程,S8+G1則回歸台積電4奈米製程,一甩遭詬病功耗問題。

自2020年奪得高通5奈米處理器大單開始,三星連2年代工高通旗艦型AP,其中S888採三星5奈米製程、S8G1採三星4奈米製程。但受三星製程良率困擾,兩款高通旗艦行動處理器均陷入功耗發熱問題、受市場詬病,這讓希望搶進高階市場的聯發科取得了契機。

聯發科2021年推天璣9000首次進軍高階市場,採更成熟台積電4奈米製程製造,目前已宣布與Oppo、Vivo、小米、榮耀等品牌合作。隨著聯發科獲得更多高階領域成長機會,勢必給高通形成更大競爭壓力。

據市調機構Counterpoint預計,2022年聯發科在高階市場市佔率約8%。由於需求從LTE轉向5G AP/SoC,預計第2季聯發科成長性將來自中高階手機。

儘管大環境波動,聯發科受惠中國手機品牌採用比例穩定提升,仍樂觀看待5G手機滲透率將維持營運成長動能。如今高通S8+G1重回台積電4奈米製程,抵消聯發科功耗方面優勢,預期雙方在高階領域、乃至整體Android手機SoC市場發展或將更膠著。

[3]2022-05-21高通8 Gen 1+倚台積電優化3成能耗 三星4奈米靠邊站
梁燕蕙/綜合報導

2021年底高通新世代處理器Snapdragon 8 Gen 1,替2022年各廠Android旗艦型手機亮相奠下基礎,這其中也包括三星電子(Samsung Electronics)旗艦型Galaxy S22,不到半年,高通日前在520驍龍之夜大動作發表8 Gen 1+處理器,號稱新晶片能夠爭取多出將近1個小時的手遊或社群網站瀏覽時間。

雖說這本是高通每年上半年結束前,針對年度旗艦型AP推出強化版,替合作手機業者提供下半年手機的解決方案,但2022年頗不尋常的地方是,高通此番棄守8 Gen 1合作的三星晶圓代工(Samsung Foundry),轉單台積電投片,兩廠均導入4奈米製程量產,高通卻在晶圓產能吃緊的當下,轉向台積電救場的意味,不言可喻。

據The Verge、AnandTech報導,一如往年期中加強版AP的推出,高通表示8 Gen 1+晶片優化10%更快速的CPU效能,與GPU,以及20%以上優化的AI效能表現,但令人驚訝之處在於,高通強調同時提升3成以上在CPU與GPU的能源效率。

報導指出,高通此番加強版AP從三星轉向台積電投片,顯然也是8 Gen 1+能耗獲得大幅改善的關鍵原因,三星與台積電同樣以4奈米製程替高通量產,台積電卻能給出如此大幅度的功耗與效能進展。

這不僅側面反映三星從2022年初以來4奈米良率不佳的傳聞,其實更證實了一個業界心知肚明的事實:所謂的4奈米節點已與電晶體實際微縮大小脫勾已久,即便三星晶圓代工屢屢號稱搶先台積電先進製程量產推進,但在強調商業量產標準的產業界,計較的不是數字上的5/4奈米,而是兩廠實際上端出的製程解決方案,這也正是高通不得不在8 Gen 1+轉換代工伙伴的關鍵

高通先前由三星代工的Snapdragon 8 Gen 1處理器,雖說號稱2022年旗艦型AP,但問世以來效能、功耗等指標不如人意,部分CPU評測結果甚至還比2021年的旗艦型AP Snapdragon 888還低,使得高通所謂的高階AP,距離蘋果SoC的差距,越來越大,如今8 Gen 1+在台積電助攻下提早問世,至少能比2021年高階AP效能表現更快。

儘管關於三星4奈米製程的官方消息與正式聲明,少之又少,多半都在「消音」製程良率太低,抑或是強調良率已經改善的說法,但從2021年第四季乃至於2022年第一季開始交貨後,三星4奈米屢屢傳出晶片打造難以符合期待的傳聞,受害的旗艦型AP不獨高通8 Gen 1,連三星自家Exynos 2200處理器也不符預期,如今8 Gen 1+轉換代工伙伴到台積電投產,更傳出高通下一世代2023年旗艦型AP 8 Gen 2也將在台積電生產。

[1]2022-5-18高通升級版旗艦AP蓄勢待發 聯發科真正考驗即將到來?
高通升級版旗艦AP蓄勢待發 聯發科真正考驗即將到來? (digitimes.com.tw)
劉憲杰/台北
高通(Qualcomm)即將正式發表升級版Snapdragon 8 Gen 1+的消息甚囂塵上,外界都相當好奇,這款改採台積電4奈米製程的產品,是否真的能夠大幅改善Snapdragon 8 Gen 1嚴重的發熱及效能問題。
另一方面,由於和聯發科天璣9000系列採用同一製程,在生產條件幾乎相同的情況下,可以說是兩家公司在產品設計的正面對決,外界也預期,高通擺脫三星電子(Samsung Electronics)晶圓代工製程的拖累後,恐向施加聯發科更大的壓力。

以今年全球手機市場疲弱的氣氛來說,旗艦手機AP的競爭似乎不比其他中低階規格來得更具關鍵性,但高通和聯發科自身對於旗艦手機AP的重視,看起來還是非常高,高通認為旗艦手機AP的出貨表現較不受市場逆風影響,是讓其今年手機業務表現能維持正面態度的原因。

而聯發科方面也強調,旗艦手機AP對公司來說是個全新的市場,即便今年無法一次衝出多高的市佔率成績,但仍然能在質與量都為公司帶來強勁的成長動能。

針對高通帶來的競爭壓力,聯發科在先前的法說會上也多次指出,事實上公司在旗艦產品的設計及推廣上是一步一步地在推進當中,與競爭對手的差距也在持續縮小,今年2022年下半年即將問世的毫米波版本天璣9000新品,將是公司切入美國的已開發國家市場的重要利器,也是證明公司有辦法在旗艦手機市場佔有一席之地的關鍵一步。

對聯發科來說,其旗艦手機AP目前競爭上最大的軟肋,不外乎是其本身的品牌形象,在消費市場上還是需要一段時間來扭轉,即便許多KOL及評測都對天璣9000的表現給出很高的評價,甚至認為其在性價比及效能上都優於Snapdragon 8 Gen 1,但消費者的印象並不會那麼快有所轉變,這也會影響到手機品牌的採用策略。

就目前可見的狀況,雖然天璣9000有打入越來越多新機種,但其打入的手機價格帶,始終還是比Snapdragon 8 Gen 1稍稍低一個檔次。

在導入聯發科的新機種陸續推出之後,不少人都發現,部分手機品牌並沒有在自己的手機上完全顯現天璣9000的全部效能,抑或是在軟體上出現一些問題,這很有可能是聯發科過去與手機品牌客戶在高階及旗艦機種上的合作開發經驗較少所造成的問題,所幸這個缺點影響應該只是短期性的,會隨著時間逐步解決。

在兩家品牌的競爭當中,三星手機這塊市場更是具備決定性的關鍵,三星與高通的密切合作眾所皆知,甚至今年因為三星自家Exynos旗艦手機AP在生產良率及實際效能表現都出現大問題,以致於高通在Galaxy S22系列中的滲透率飆高到75%。

這對高通在旗艦手機AP市場的滲透率來說,可以算是大進補,完全彌補了高通逐步放棄中低階手機市場的營收缺口,而聯發科雖然與三星的合作關係也在持續加溫,但要真正追上高通的地位,看起來還是有一些距離。

[2]2022-5-18三星研發新晶片 2025年較勁台積
聯合報/ 編譯葉亭均、記者鐘惠玲/台北報導
三星研發新晶片 2025年較勁台積 | 科技產業 | 產經 | 聯合新聞網 (udn.com)

根據韓國媒體引述匿名產業消息人士報導,三星正為Galaxy智慧手機開發應用處理器(AP),規畫在二○二三年前完成晶片設計,目標是二○二五年起安裝在自家旗艦Galaxy智慧手機系列。外界關注,三星新晶片屆時應當是利用自家最先進的製程,屆時又將與台積電為客戶代工的產品同場比拚。

三星現有由其同集團半導體事業暨裝置解決方案事業部(DS部門)所生產的旗艦級Exynos晶片,另外也部分採購高通、聯發科的手機晶片

三星在今年稍早推出自家生產的旗艦晶片Exynos 2200,號稱能為智慧手機提供電腦主機等級的遊戲體驗。這款晶片是以三星最先進的四奈米極紫外光製程打造,應用於該公司最新款手機Galaxy S22系列中。消息人士說,一旦新的手機應用處理器推出後,三星計畫只在中低階智慧手機中,採用當前的Exynos晶片系列。

開發新的手機AP晶片,是三星想透過打造自家技術生態體系來超越蘋果的行動之一。蘋果從二○一一年開始開發A系列自研晶片,用於iPhone與其他消費產品,藉由打造涵蓋軟硬體的自家生態體系。台積電為蘋果代工晶片,正是其打下大片江山的背後功臣之一。

三星在品牌端與蘋果競爭,在生產製程端則展現企圖心,想彎道超車台積電。兩者在先進製程之爭的相關消息,一直未曾停歇,根據外電報導,三星三奈米GAA架構製程最快將於本季量產,略為超前台積電的三奈米FinFET架構製程下半年量產時程,但同時也傳聞三星相關良率仍偏低。台積電預計在二奈米製程才導入GAA架構

電子與通訊

這裡就是我的新的Blog 將以電子與通訊 做為本人研究探討之地!!
希望能夠更加了解神奇的宇宙 歡迎各位光臨 ^^"