2022年11月29日 星期二

行動通訊 研究

20221129 滾滾長江東似水
行動通訊史竟是如此的波濤洶湧[1],原來WiMax和Wi-fi有關,是一個IT Intel 主推失敗的例子,無電信設備台商的基站認可,很難活得長久。高通與各國的情感糾扯真是捉摸不清阿。

[1][20210409][Key]1G 到 5G 的艱辛歷程:一部波瀾壯闊的行動通訊 史

https://www.stockfeel.com.tw/1g-%E5%88%B0-5g-%E7%9A%84%E8%89%B1%E8%BE%9B%E6%AD%B7%E7%A8%8B%EF%BC%9A%E4%B8%80%E9%83%A8%E6%B3%A2%E7%80%BE%E5%A3%AF%E9%97%8A%E7%9A%84%E8%A1%8C%E5%8B%95%E9%80%9A%E8%A8%8A%E5%8F%B2/

  • 1G :模擬之王 — 摩托羅拉(Motorola Solutions, MSI-US)
  • 2G:GSM 與 CDMA 之爭
  • 3G :高通的專利地雷與三大標準之爭
  • 4G :由 OFDM 引發的變局
    • Intel的逆襲 – WiMax

  • 5G:改變社會

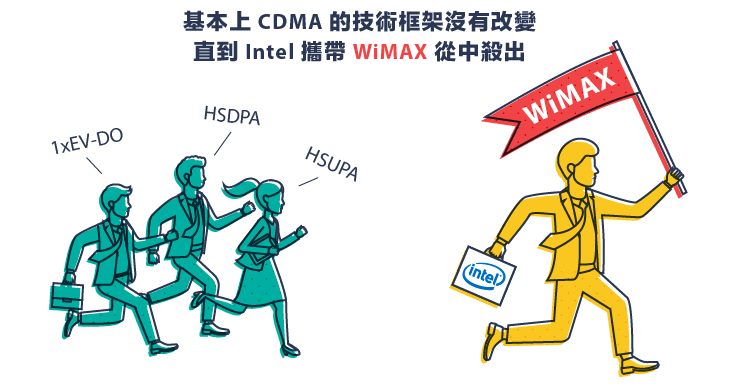
WiFi 標準是 IEEE 802.11,IT 巨頭進軍電信業的標準是 802.16 ,稱作 WiMax 。2005 年,Intel 和諾基亞、摩托羅拉共同宣佈發展 802.16 標準,進行行動終端設備、網路設備的互通性測試。

螢幕快照 2017-09-29 10.50.23(圖片來源:股感知識庫)

OFDM 說起來也不是新技術,早在 1960 年代貝爾實驗室發明 OFDM 後,技術框架約在 1980 年代便已建立完成。然而當時能支持 OFDM 的硬體不成熟, CDMA 又由高通領軍一時紅火,便淘汰在 3G 標準之外。

簡單來說就是 CDMA 太紅,如果 Intel 和 IT 大廠沒有在 WiFi 上將 OFDM 技術發揚光大,電信業沒有一家注意到早期不被重視的 OFDM 。由於 WiMax 的關係, OFDM 才又重新進入電信業和學術界的視野中。

耶!終於可以不用再被高通的 CDMA 技術揩油了。OFDM 不但能有效消除多徑干擾,複雜度也比 CDMA 小了很多,相較於 CDMA 事實上更有優勢。此時,除了高通以外,眾家電信巨頭都歡樂了起來:終於不用再看高通面子、繳高額的高通稅了!

若能有效將 4G 傳輸速率提升,又能繞過高通的 CDMA 專利陷阱,那是大好不過了! 3G PP 組織立即看風向轉向。 (承相~起風了~~) 2008 年時,3G PP 提出了長期演進技術 (Long Term Evolution,LTE ) 作為 3.9G 技術標準。

又在 2011 年提出了長期演進技術升級版 (LTE -Advanced) 作為 4G 技術標準,準備把 W- CDMA 汰換掉,轉而採用 OFDM 。至於高通這邊當然也看到了 OFDM 的發展前景。

為了不落人後,在 2005 年 WiMax 進軍行動通訊業時,高通耗費了 6 億美元,戰略性收購了專門研發 OFDM 技術的 Flarion 公司。並在 2007 年提出了 UMB (Ultra-Mobile Broadband) 計劃,把 CDMA 和 OFDM 、MIMO 都整入 UMB 標準中,想繼續維持 CDMA 的優勢。可惜各家廠商都怕了高通,以前讓你一人稱山大王四處為虐,現在看你有傾頽之勢還不牆倒眾人推。

況且全球覆蓋率最高的基站正是 W- CDMA ,因此,各大營運商無不紛紛決定採用 LTE -Advanced 當作第四代通訊技術標準。UMB 因為沒人支持而迅速式微了下去,隔年高通就把 UMB 停掉、宣佈加入 3G PP 的 LTE 陣營了。

解決了高通這個難纏的對手後,那 WiMax 呢?不用 3G PP打 WiMax ,這個陣營就先自己出了亂腳。既然 WiMax 是由 WiFi 演進過來的技術,那麼 WiMax 到底是 IT 網路還是電信網路?WiMax 論壇 (WiMax Forum) 的組成份子複雜,各懷鬼胎,在毫無共識的情況下產業發展整個亂了套。

2022年11月28日 星期一

台灣電信 研究

[20230619] 台灣5G體驗度全球第三,5G電波人口涵蓋率只為電信業者行銷說法
據國際測速機構 Opensignal 公佈的最新2023年「全球5G整體覆蓋體驗」報告,台灣5G網路基站部署的覆蓋範圍廣度與使用手機連網體驗的指標水準,台灣全球排名可說是名列前茅,以獲評7.1分(滿分為十分)成績,跟香港同分、並列全球第三,僅次於新加坡(8.2分)與美國(8分)。

雖然5G開台三年的普及率,跟4G普及率相比,仍有大一段差距;不過,若跟全球其他42個國家,台灣成績相當不俗。另外,根據NCC統計,至2022年第1季,台灣「5G電波人口涵蓋率」已達94.36%。但是這電波人口涵蓋率和民眾的體認仍有落差,因為這「5G電波人口涵蓋率」係電波地理涵蓋面積*該縣市鄉鎮市區人口密度之加總而來。因此,電信業者只要將5G基地台蓋在各鄉鎮市區人口最密集的3.71%土地上就可以輕鬆達到電波人口涵蓋率超過50%的成績;若將5G基地台蓋在各鄉鎮市區人口最密集的25.1%土地上就可達到電波人口涵蓋率超過90%的成績。

電信業者所宣稱的「5G電波人口涵蓋率」只是電腦所模擬出來的數據。由於無線電波容易受到地形地貌影響、人口越密集地區的建築物往往相對複雜,雖然5G電波涵蓋的地理範圍可達到80%~90%人口,但室內環境的電波易受建築物干擾下,實際民眾的5G手機可以接受的5G訊號大概50%不到且可使用5G訊號的時間不到30%[3]。

[20230216]在當前5G缺少殺手級應用下,推動用戶升級5G的關鍵在於品質

目前台灣電信三雄中,以中華電信的5G的頻寬、用戶數皆是第一,而5G基地台以達1.6萬座。截至2022年12月底,台灣5G用戶約為670萬,而中華電信約有244.7萬,其次是遠傳177.9萬[2]。

而2023年4月底止,據 NCC 公布的最新統計調查,目前全台5G 的總用戶數,國內五大電信業者合計5G用戶數突破731萬戶,5G用戶佔整體行動用戶份額約24.2%。其中,五大電信5G用戶數尤以中華電信的267萬戶數為最多,其次,為遠傳的195.4萬戶、台灣大哥大則以165.3萬戶排名第三[4]。

由於2021年、2022年為5G建設的高鋒年,在2022年中華電信在行動支出為145億元,2023年行動資本支出預估低於2022年,而對於2023年會持續擴充VoLTE設備,整體投資VoLTE的費用已超過20億元接近30億元[1]。

對於5G而言,同樣有高額標金,這是因為5G預期有物聯網等應用,因此比起消費市場而言,5G真正普及會先從企業端開始。電信界流傳一個笑話:「4G是給人用的,而5G不是給人用的,而是給物用的。」所以5G應是從企業專網先開始慢慢導向於消費端。

Reference:

[4]Opensignal 公佈43國「5G 覆蓋體驗」排行榜單!台灣登全球第三
[3][20210814]5G電波人口覆蓋率是什麼?
https://www.kocpc.com.tw/archives/398245

[2][20230216]迎向電信新三雄時代 中華電信搶先機

迎向電信新三雄時代 中華電信搶先機 (digitimes.com.tw)

根據通傳會最新公布的《行動寬頻服務用戶數統計》,截至2022年12月底,台灣5G用戶約為670萬,其中中華電信約有244.7萬,其次是遠傳177.9萬,接著是台灣大的150.4萬、台灣之星68.4萬、亞太電28.9萬。

雖然2022年各家業者的5G用戶數皆有成長,但從5G用戶市佔率看,電信業者中僅有中華電信的市佔率為正成長

其次,在當前5G缺少殺手級應用下,推動個人用戶升級5G的關鍵在於品質。中華電信在2022年取得亞太電信900MHz頻段後,無論在4G或5G皆是頻寬最大的業者,且Opensignal和Speedtest報告中皆指出,中華電信為行動及5G網速第一。

5G同樣有高額標金的情況,是因為預期能有物聯網等應用,因此比起消費市場,他更相信真正普及會先從企業端開始。

[1][20221128]中華電5G基地台建設 提前超標
https://www.chinatimes.com/newspapers/20221128000144-260202?utm_source=iii_news&utm_medium=rss&chdtv

中華電信5G建設超前,原訂年底1.6萬座5G基地台建設目標,已提前於11月達標。
據了解,台台併、遠亞併若經公平會及NCC核准,新台灣大、及新遠傳的網路覆蓋將大幅增加,牽動電信三雄展開新一輪網路覆蓋競賽,中華電信近日再向愛立信採購15.26億元設備,除擴充5G網路,也著手擴建VoLTE網路建設。

中華電信規畫2024年6月全面汰停3G網路,所有3G訊務將全面移轉使用4G VoLTE網路,由於3G基站目前多達2萬多站,為確保3G汰停後4G通訊品質無虞,電信三雄接下來將逐年擴建4G VoLTE網路。

中華電信提前布局,除了今年8月下旬向諾基亞採購行動電話網路設備約12.7億元、愛立信約9~10億元,合計約22億元擴充4G網路建設,近期向愛立信採購電信設備15.26億元中,除5G基站,一部分為4G VoLTE設備。除此,針對VoLTE的短碼撥號,中華電信將向諾基亞採購設備。

據了解,為提升VoLTE通訊品質,中華電信已在2017年、2019年、2020年及2021年分別進行VoLTE網路擴建,今年及2023年還會持續擴充VoLTE設備,同時也會擴大4G基站的涵蓋,整體投資VoLTE的費用已超過20億元接近30億元。

各界關注2023年電信三雄5G網路投資金額,據了解,2021年及2022年是國內5G建設的高峰年,以目前電信三雄5G基站的人口覆蓋率大多超過85%甚至90%以上來說,2023年電信三雄投注5G建設的金額,預期將低於2022年。

中華電信2018年行動資本支出107億元、2019年78億元,2020年88億元、2021年168億元、2022年145億元,2023年行動資本支出預估低於2022年。

2022年11月23日 星期三

台灣鴻海 研究

資料來源:成吉思汗

[20240321] 接獲NVIDIA的NVLINK大單,鴻海股價再起,破142元,達新歷史高位
NVIDIA在3月18日於 GTC 大會推出「GB200」新架構 AI 伺服器整套解決方案新,鴻海為主力代工廠,且獨家供應高速GPU互連技術(NVLINK),市場看好鴻海為NVIDIA新晶片的大贏家。此推升鴻海3月21日股價表現,早盤以136.5元開高,一度衝達142元,創2010年5月以來的新高,市值達1兆9,685億元,最後一盤則是爆出6,586張賣單,股價以138元收盤,上漲2元,成交量20.4萬張,居個股冠軍。

鴻海在AI的佈局如何?董事長劉揚偉指出,最近我有提到我們有三大平台,包括智慧製造那是我們的本業,後來又有了智慧EV,基於這兩個上面我們出來智慧城市。這些都是因為我們擁有這些大數據,再加上現在生成式AI(GenAI)出來,生成式AI讓這些大數據變得更有用。過去我們要把這些大數據發揮效果,效果是有限,用GenAI可以把很多這些經驗除了記住之外,還會把彼此之間的關係所衍生出來的經驗,也都會產生出來。

再加上其介面(interface)是用voice(自然語言),它的voice跟以前大家碰到的voice要好太多了。以前的voice是你講中文,就只能講中文。中文裡面要是夾雜一些英文,它聽嘸啦!現在是中、英文可能法語都講給它聽,它都了解,使用者介面就變得非常非常friendly。這個會是一個很大的改變。所以我認為Gen AI會帶來巨大的產業變化。因為一個是interface用的是語言,另外一個是他可以產生很多基於你的知識,所衍伸出來的你都不知道的知識,讓你非常的有效率。所以這個產業我是非常非常看好。

對於鴻海來講,我們過去一直都是提供硬件,在GenAI這個機會上,我們一定要提供解決方案。所以最近我一直跟大家提到的,鴻海要從一個製造服務公司(Manufacturing Service company)變成一個平台解決方案公司(Platform solution providing company)。

整體而言,鴻海董座劉揚偉表現謙虛不知為何鴻海股價升高,不過就以其公司對AI布局來看,提到的知識再造、提升效率這點,鴻海表示看到契機所在。值得肯定的是鴻海終於有從製造公司跨入平台解決公司的決心與意圖。其實,由鴻海的發展歷史脈絡而言(智慧製造、智慧EV、智慧城市),的確是一直往這方面邁進無誤,接下來預估NVIDIA所帶來的NVLINK創新AI變革,將使鴻海股價能夠再創新高,將達到220元。另外早就受AI題材受惠的廣達與緯創,如今股價也分別為256元和120元,鴻海目前140元左右的股價,仍然偏低。

[20230912] 鴻海獲得印度補助,其印度布局規模100億美元
鴻海集團旗下三家子公司獲得印度資訊科技(IT)生產相關激勵計畫(PLI 2.0 for IT Hardware)第一批核准名單,顯示出鴻海集團正在加快印度製造與零組件的布局。將在六年內授予高達1,700億印度盧比(約新台幣633億元)的補助。

過去中國花30多年建構的生態系,印度也要花適當的時間,不過,因為已經有經驗,時間會比較短,會有很多跟在大陸發展類似的狀況會發生。兩者環境也不太一樣,那時候沒有AI,過去的歷史,不完全可以推測未來印度的發展,產業鏈發展起來的機會是非常龐大。

鴻海2005年進入印度,營收、員工數、投資規模皆已有倍數成長。目前主要為ICT的終端組裝業務,接下來會積極布局關鍵零組件,提高在印度的競爭力。鴻海為多元化的發展策略,除在印度現有的AP、TN邦外,也將在KA、TS等邦進行布局。

布局印度關鍵零組件,將會與消費性電子產品有關,雖然零組件出貨要到明年,但今年零組件生產線的建設已經展開。

市場人士指出,鴻海集團在印度已有九個廠區、超過30座工廠,面積大約有500座足球場,每年營運規模約100億美元[7]。

鴻海確實是臺灣的製造業龍頭,而龍頭創辦人郭台銘也將參選2024年臺灣總統選舉。《論語·子張》子夏有句話:仕而優則學,學而優則仕。這句話的意思是做官有餘力就努力去學習,進修學業有餘力就可做官。而《論語·學而》中孔子説“行有餘力,則以學文”,也正是這個意思。如今,鴻海在印度的布局正好印證郭台銘先生想要更上一層樓的意圖。然而,印度取代中國將成為世界工廠也將是指日可待之事。

[20230711]鴻海不再與印度Vedanta(吠檀多)合作,印度半島體計畫重挫
自鴻海2022年9月與吠檀多簽訂備忘錄,由Vedanta持股60%、鴻海持股40%,在印度製造半導體28奈米12吋晶圓廠,預計在2025年投入生產。同年與印度古吉拉特邦(Gujarat)政府簽署合作備忘錄,將投資195億美元於當地興建半導體晶片及面板廠,而密集展開合作,但是其間缺少技術夥伴並且進度緩慢。

此外,Vedanta因為2023年6月釋放「誤導性」訊息影響股價,而遭受台幣114萬元罰金。不過最主要原因為鴻海與Vedanta合資蓋晶圓廠,申請印度政府的半導體補貼面臨卡關。由於興建晶圓廠的成本極高,動輒數十億美元,需要政府資金協助才能落實。因此,鴻海退出與印度Vedanta半導體合作,將不再參與運作合資公司。這對於鴻海為印度發展的一大挫敗,然而,Vedanta投入半導體製造的布局計畫不變,將與其他合作夥伴共同建立印度第一座晶圓廠。


[20230630]鴻海轉投資IC封測廠訊蕊董事長換成蔣尚義,半導體布局效益持續擴大
訊芯為鴻海集團轉投資IC封測廠,多年耕耘高速光纖收發模組,訊芯越南廠主要鎖定北美客戶。透過董事會改選鴻海半導體策略長蔣尚義出任訊芯-KY董事長一職,而總經理由前董事長暨總經理徐文一出任。訊蕊總共7席董事,4席董事候選人全為鴻海法人代表。針對此是鴻海變動主要是將加強「3+3」策略布局,蔣尚義將提出規劃與整合意見,鴻海集團將在半導體領域,會從最前端做到最後端,進行深入整合。因此,在馬來西亞投資8吋晶圓廠、在中國山東青島投資新核芯科技晶圓凸塊(bumping)封裝、加上訊芯-KY系統級封裝(SiP)和系統模組,屬於上、下游整合和集團「3+3」策略布局的一環。

蔣尚義先生學經歷背景:於1968年畢業於國立台灣大學電機系,1970年取得美國普林斯頓大學電機碩士學位,1974年取得史丹佛大學電機博士學位。蔣尚義之前也曾加入國際電話電報公司(ITT)、德州儀器公司(TI)、惠普公司(HP)等。


[20230629]鴻海與電動車Lordstown Motors合作破裂,其股價長期為1美元以下是關鍵!
美國新創車廠Lordstown向法院遞交破產申請文件,並提告鴻海欺詐、故意、持續未能履行商業和財務承諾,給公司及其未來前景帶來實質損失,將追究索賠。只想透過合作伙伴關係取得資源,推進自己的利益,更背棄原先對Lordstown最高投資1.7億美元的協議。

其實Lordstown是依據美國《破產法》第11章,正式申請破產保護令,這是保護自己的第一步。這一切須由2021年10月開始說起,鴻海與Lordstown簽署合作框架協議,宣示共同發展電動車事業的決心。鴻海董事長劉揚偉和時任Lordstown執行長的Daniel Ninivaggi聯手,鴻海斥資2.3億美元買下Lordstown位於美國俄亥俄州的廠房,以2025年達成「全球電動車組裝市占5%、一兆營收」為積極發展電動車事業的目標。這對於雙方而言,是進軍北美電動車市場的重要第一步,而對Lordstown而言,也找到能協助推出旗下電動皮卡Endurance的好伙伴。

另外在2022年11月,鴻海再度投資1.7億美元加碼投資Lordstown,宣布將推動增產計畫,並共同開發新款電動車。 電動車初期投入成本原就高昂,新創車廠存活更是不易,這場投資如同及時雨,解救了當時已陷入財務困境的Lordstown。

不過,兩年光景,一切已豬羊變色,關鍵在於Lordstown長期低於1美元的股價。而現在最關鍵的問題在於,針對當初商方協議裡到底有沒有『Lordstown股價不得長期低於1美元』的條款,兩邊說法不一。

2023年五月底,Lordstown經董事會決議,以15:1股執行「股票反分割」,將股數減少至約1600萬股,藉此美化股價,Lordstown努力在挽回其股價。其實,在2023年11月,Lordstown 已有500台電動皮卡陸續從俄亥俄州工廠交車。這樣的成績的確已協助鴻海電動車「夢想」落地,成為鴻海打造電動車的重要助力。然而,這一切就像情人撕破臉一樣,一切已成往事。


[20230601]鴻海與國巨分向合擊,鴻海專攻車用、國巨專攻MOSFET
近日鴻海發生兩則大事件,一則是鴻海與國巨合資的國創半導體將要改組,改組方向在於為了專攻鴻海的車用,以及國巨發展主動元件MOSFET的目標;另一則為鴻海發出其史上最高的股利5.3元[4][5]。

國創半導體的55%股權為國巨持有而鴻海則持有45%,並由國巨董事長陳泰銘擔任國創半導體董事長,同時陳泰銘也是MOSFET大廠富鼎的董事長,而國創半導體為富鼎最大法人股東;國巨透過專注於MOSFET產品開發,重新打造國創半導體與富鼎,這將是從被動元件市場跨入半導體主動元件市場的重要里程碑。

另外在鴻海的法說會上,最引人注意的是,目前話題正熱的AI伺服器及浸沒式液冷系統在法說會場現身。鴻海為全球最大的伺服器服務業者,2022年伺服器營收高達1.1兆元新台幣,而AI伺服器已占伺服器總營收之20%;因此,鴻海持續與國際大廠合作如Intel、AMD處理器平台、ARM架構的應用,亦或NVIDIA的GPU解決方案等技術,力促環境與科技均衡發展,打造伺服器綠色生態。

這正好回應NVIDIA黃仁勳在2023年台北國際電腦展(COMPUTEX)開幕主題演講提及到的永續發展、台灣人愛省錢的話題。他回顧1964年IBM系統360發展至今,強調當前「加速運算就是永續的算力」,以NVIDIA現在的技術來看,效能強化150倍後的成本只增加三倍;若使用者在意的是完成工作,不在乎過程,那麼把成本從1,000萬美元降到數十萬美元也同樣可以處理相同的資料量;他還幽默地用台語說,「省好多錢喔」,接著又轉回英文說,「台灣人最愛這樣了,買愈多省愈多」[6]。省錢又能打造綠色生態進而永續發展,不只台灣人喜歡,全世界皆然吧。

台印合作共創未來:鴻海布局印度於半導體晶圓廠與顯示器製造
鴻海將與印度合資120億美元,其中Vedanta占比達63%,鴻海僅持股近37%共同打造半導體晶圓廠(75億美元)與顯示器製造(45億美元)[2]。其中,不排除新的投資方進來,目前呼聲最高的為歐洲晶片大廠意法半導體(STM)。鴻海的3+3策略真的一步步往前邁進,深化在「電動車、數位健康、機器人」3大產業,以及「人工智慧、半導體、新世代通訊」等3大核心技術。目前此印度投資案就是鎖定在半導體這一方面,就以台灣為半導體重鎮的考量點來看,鴻海立足此點向外發展的策略是對的,其延攬前台積電共同營運長蔣尚義就是一種吸睛效應。

不過值得注意的是,鴻海這種吸引人才方式、亮眼做法,並非每次都有好結局。就以鴻海在2年多前重金挖角蘋果大將魏國章擔任技術長,推動MIH開放電動車平台,但是如今卻爆發勞資爭議[3]。鴻海此種舉動會對吸引人才產生寒蟬效應,鴻海應該審慎應對。[20230210]

鴻海企圖心強盛、布局半導體有規劃,延攬前台積電共同營運長蔣尚義
台灣鴻海由郭台銘先生一手打造,四處攻城掠地,擴大產業版圖,為全球第一大代工廠,因此有蒙古帝國的成吉思汗之稱。退休後,隨後由劉揚偉先生擔任鴻海董事長,繼續擴大事業版圖。在2022年11月底時,重金禮聘前台積電共同營運長蔣尚義[1],希望為鴻海集團帶來半導體人才吸星效應、明星光環的吸睛效應,以及再造鴻海事業升級計畫,為下一個3+3計畫,謀求藍圖。

鴻海近期積極打造電動車、低軌衛星產業,做了超乎自己本身原本集團中的規劃。有豪氣、有膽識,或許將來會成為台灣首要大型系統廠成為SI霸主,帶領台灣整體ICT產業升級。[20221123]

Key:
  • NVIDIA於 GTC 大會推出「GB200」新架構 AI 伺服器整套解決方案新,鴻海為主力代工廠,且獨家供應高速GPU互連技術(NVLINK),市場看好鴻海為NVIDIA新晶片的大贏家。
  • 股價一度衝達142元,創2010年5月以來的新高,市值達1兆9,685億元,最後一盤則是爆出6,586張賣單,股價以138元收盤,上漲2元,成交量20.4萬張,居個股冠軍。
  • 鴻海的發展歷史脈絡而言(智慧製造、智慧EV、智慧城市),的確是一直往這方面邁進無誤

 Reference:

[7][20230912]鴻海衝印度製造補助到手 加快關鍵零組件布局

[6][20230530]黃仁勳變超級銷售員 誇自家產品「買愈多、省愈多」

[5][20230531]鴻海每股配息5.3元史上最高!今年將推新款電動車 股東會重點一次看

[4][20230531]國創分拆IC、SiC模組,由陳泰銘任董座,國巨、鴻海攜手強化半導體布局

[3][20230207]挖「賈伯斯大將」任電動車技術長 鴻海被控逼退挨告

[2][20230210]鴻海赴印合資設晶圓廠 敲定

  • 首期的投資額即上看120億美元,合資公司將由Vedanta占比達63%,鴻海僅持股近37%
  • 鴻海2022年2月中旬宣布與Vedanta簽署合作備忘錄,擬共同出資成立合資公司,在印度製造半導體
  • 投資額上看120億美元,其中近75億美元規劃投資半導體晶圓廠,餘下的30~40億美元則規劃投資顯示器製造廠,除了鴻海之外,Vedanta也考慮引進其他合作夥伴或是財務投資者,對方的投資額度則設定在20~30億美元。
  • 合資計劃興建的是28奈米12吋晶圓廠,預計2025年投產,初期產量設定為月產4萬顆,並於次年進入量產。
  • 至於新投資者是誰?歐洲晶片大廠意法半導體(STM)?

[1][20221123]重金延聘蔣尚義 鴻海有4大盤算

重金延聘蔣尚義 鴻海有4大盤算 (digitimes.com.tw)

鴻海22日宣布延攬蔣尚義擔任集團半導體策略長一職。半導體業者表示,鴻海的主要目的並非製程技術大躍升,而是有4大盤算。

蔣尚義2013年從台積電執行副總暨共同營運長一職二度退休,2016年前往中芯擔任獨立董事,2019年接下武漢弘芯執行長,原本期望能一展長才,但最後在弘芯吃了大虧,2020年決定離開,隨後2020年底回鍋擔任中芯副董事長及執行董事,但不到一年的時間,再度離開中芯。

蔣尚義為何名氣響亮

半導體業者表示,鴻海重金禮聘蔣尚義指點,雙方級數差距太大,在製程技術上應難助力鴻海大躍升,不同於三星電子(Samsung Electronics)、中芯找上梁孟松的用意,估量鴻海應是有4大盤算,包括打開知名度、擴大半導體產業人脈及關係、指點半導體技術趨勢,給予半導體事業具體建議,以及吸納人才。

盤算一:首先是請業界名人也是非常有效的宣傳方法。台積電1987年創立時,張忠謀找來曾任職Harris半導體與通用儀器的Jim Dykes擔任台積電首任總經理,初步在半導體產業打開知名度;後來需要進一步建置工廠及製造生產,則再請了德儀資深廠長Kraus Wiemer擔任第二任總經理,建立了台積電嚴格的生產紀律。

1991年二廠完成後,需要把偌大的產能賣出去,則又延攬德儀負責行銷業務的副總裁Donald Brooks接下第三任總經理;1996年,台積電巳經頗具規模且賺大錢,需要建立獨特適切的企業文化,張忠謀親自兼任第四任總經理。

也就是,張忠謀找來三位半導體業界大咖老將,Jim Dykes當時已退休,台積電藉由其響亮名聲,讓當時默默無名的台積電在全球半導體產業打響名號,任務完成後,再更換能做事的人。鴻海找來蔣尚義擔任策略長,所帶來的宣傳效果完全顯現出來。

盤算二:在打開知名度後,鴻海的第二個目的就是仰賴蔣尚義在全球半導體產業的豐沛人脈及關係。事實上,鴻海雖在IC設計、晶圓製造、封測與設備等展開全面部署,也啟動購併與策略聯盟大計,但在半導體業界並非一線,在客戶與訂單爭取或是技術推進與合作等阻力不小,有了策略長蔣尚義,跟半導體產業鏈談合作難度大大減低。

盤算三:台灣半導體產業真正大咖並不多,蔣尚義回台時,業界就湧現台灣應重用蔣尚義長才的分析。雖然鴻海在製程技術遠遠落後全球一、二線大廠,但蔣尚義仍可為其指點迷津,給予目前尚未全面發揮集團整合效益,與投入車用電子領域的半導體事業具體建議,或許甚至借其之手整頓改造。

盤算四:蔣尚義名氣甚大,子弟兵眾多,可望為鴻海引薦台灣與海外優秀半導體人才。

半導體業者表示,鴻海布局半導體產業,主要是集團就有巨大需求,因此啟動購併大計快速擴大半導體版圖,但在設計、封測等眾多產業可以快速合併,提升戰力,但在晶圓廠建置與製程技術推進上甚難一蹴可幾。

此次鴻海找來蔣尚義提點,雖無法令技術快速提升,立即站上半導體主舞台,但光是擴大知名度、拓展人脈與半導體技術趨勢提點就已相當超值,鴻海迅速成為業界焦點所在。

[0]20210721鴻海投資青島新核芯科技 封測設備10月試產
https://www.cna.com.tw/news/afe/202107270051.aspx
青島新核芯科技成立於2020年7月,註冊資本額約人民幣5.08億元,布局半導體測試封裝和封測設備及軟硬體研發等,主要股東包括青島融控科技服務公司持股約46.85%,鴻海集團關聯企業虹晶科技持股約15.75%、旗下深圳富泰華工業持股約11.81%。

鴻海半導體事業群主管陳偉銘擔任青島新核芯科技董事長,鴻海透過子公司投資取得馬來西亞Dagang Nexchange Bhd(DNeX)股權、間接投資大馬8吋晶圓廠,陳偉銘6月下旬也新任DNeX董事。

陳偉銘目前是鴻海集團旗下半導體S事業群總經理,鴻海內部人士透露,陳偉銘是鴻海董事長劉揚偉推動半導體領域的主要負責人。

陳偉銘曾擔任鴻海集團轉投資系統模組封裝廠訊芯-KY的法人董事代表,也曾是鴻海集團旗下京鼎法人董事代表,目前是鴻海轉投資的日本夏普(Sharp)董事;陳偉銘先前也是時任鴻海集團董事長郭台銘的特別助理。
2022年11月21日 星期一

記憶體研究

[20240429] 群聯投資1億馬元(6.8億台幣)成立新創公司MaiStorage,打造台灣+1
近年來各國政府積極發展本地半導體供應鏈,中國推動國產化如火如荼,預計2027年將達到車用全面國產化,以本地供應商為優先,而印度也想發展自有半導體的國產化,不少國際品牌廠為了分散供應鏈風險,陸續呼籲推動台灣+1布局,要求台廠在台灣之外再設置據點。

因此,半導體業者受到終端客戶要求,「台灣+1」趨勢持續成形,NAND主控廠群聯電子日前宣布將投資1億馬元成立新創公司MaiStorage,執行長潘健成表示,將複製群聯在台灣的研發經驗,在馬來西亞建立IC設計的研發團隊,未來將從馬來西亞進一步幅射擴大至東南亞市場。

客戶希望群聯進行台灣+1的布局,但並不是要把產線遷移出台灣,而是希望在海外建置研發設計的另一個據點,考量馬來西亞的科技產業發展較為進步,更能貼近東南亞市場及穆斯林文化,其多元文化的背景也與中東等市場具有良好關係。

潘健成指出,全球很多國家發展IC設計都做不好,因為員工只是幫老闆打工的,拿到更高薪水就離開了,因此群聯在馬來西亞新創公司將比照台灣的經驗發展,在前1~2年先扶植成長後,之後將會推動獨立上市路線,而群聯就能當個富爸爸。

過去潘健成曾疾呼,目前台灣IC產業問題是人才不足,解決方法包括吸引海外人才、到海外設立研發中心,因此為了培育馬來西亞的本土研發人才,MaiStorage成立將不會從市場挖角,而是要自己培養畢業生加入團隊,未來將可望帶來價值10億馬元的成熟技術轉移,以及200名經驗豐富的工程師。

雖然馬來西亞在半導體封裝測試的產業版圖發展快速,據估計,其產值約佔全球約13%。不過馬來西亞政府也希望將產業重心轉入前端IC設計發展,並規劃推出將半導體投資獎勵方案,並預計在2030年擠進「全球創業生態系排名」(Global startup ecosystem index)前20國家之列。

其實,潘健成雖在台灣成功發展,但是他來自馬來西亞,因此照顧馬來西亞的同胞無可厚非,再加上馬來西亞其實也是半導體發展重鎮之一,如此相輔相成,確實這是一個好選擇。後續看好,群聯將成為繼聯發科、聯詠、瑞昱後,成為全球前十大IC設計公司之一。


[20230414]群聯在起風雲,NAND Flash市場底部不遠,將恢復供需平衡,預估將會在第四季開始反彈
聯電子執行長潘健成表示近期韓國記憶體廠考慮減產,以降低庫存水位以及舒緩NAND市場價格,代表基本上所有NAND Flash廠都已經面臨巨大的獲利壓力,換言之市場底部已不遠,後續將有助於市場逐漸恢復供需平衡。此外,目前NAND Flash報價相當便宜,成功刺激終端需求,已觀察到市場需求正呈現倍數成長。群聯的客戶提前回補庫存,訂單量明顯回升約兩成[2]。

其中,集邦科技原先預期2023年第二季NAND Flash均價季跌幅約5%~10%,不過在三星減產後,市場預期下半年傳統旺季需求到來後,NAND Flash均價有機會在第四季開始反彈[5]。

最後,群聯已深耕NAND Flash產業23年(2000年11月8日創立),透過首創控制晶片與系統模組的經營模式,與上游原廠及下游品牌通路20年來不斷深化彼此的策略合作。

上游原廠包括三星、鎧俠、威騰、美光、SK海力士與英特爾等,群聯從東芝(現更名鎧俠)策略聯盟開始,陸續與美光、SK海力士、威騰以及大陸的長江存儲展開長期合作,群聯除向原廠購買NAND Flash,也供應原廠自家開發的控制晶片,以實績證明群聯持續演進的技術能力。

下游品牌通路客戶包括金士頓、希捷、研華等,群聯除供應控制晶片,也結合各式自原廠購置的NAND Flash組裝成系統模組,群聯不透過自己的終端品牌與下游客戶競爭,而是創立一個原廠以外的獨立大平台協助品牌通路客戶打入工業用、嵌入式與消費型等各式儲存應用。群聯往全球最大的SSD控制晶片商為目標航行。[6]


[20230414]記憶體減產,有助於市場復甦
受全球電子景氣影響,記憶體價格走跌,對於此許多大廠如美光、SK海力士、鎧俠、旺宏、南亞科陸續減產以因應市場,三星如今也跟上這波減產腳步。其中,美光宣布DRAM及NAND Flash減產20%,鎧俠宣布NAND Flash減產30%,SK海力士大減今年資本支出逾五成並針對利潤較低產品開始減產,業界預期減產幅度介於10~20%之間,至於南亞科及旺宏亦有減產動作[2]。

三星身為全球DRAM及NAND Flash龍頭如今也跟上潮流,做出不得不做的決定,這將會影響整個記憶體市場,進而提前復甦。根據市調機構集邦科技研究預估第一季DRAM價格跌幅可因此收斂至13~18%,至於第一季NAND Flash價格跌幅將收斂至10~15%。 

之前但三星堅持不鬆口減產,可能來自於2023年將擴大蘋果NAND供應作為出海口,以做為暫停長江存儲NAND Flash需求的救火隊。因為過去三星主要供應在蘋果iPhone的DRAM記憶體,NAND供應商由鎧俠及SK海力士為主[1]。但是如今景氣影響,三星也不得不做出此減產決定。

三星電子之所以改變立場,主要是2023年前三個月營業利潤大幅下滑。據韓聯社報導,三星電子4月7日披露初步核實資料,依合併財務報表口徑,今年第一季實現營業利潤6,000億韓元,與去年同期比銳減95.8%,銷售額為63兆 韓元,與去年同期比下滑19%。

2023年第一季是繼2009年第一季(5,900億韓元)之後,三星電子的單季營業利潤時隔14年再次跌破1兆韓元。另據彭博社報導,三星電子表示,在報告了自2009年全球金融危機以來的最低利潤後,正在削減儲存晶片產量。據估計,三星電子在其儲存晶片部門損失了約30億美元[4]。
[20230202]

Key:
  • 群聯的開發AI運算服務「aiDAPTIV」,可在本地有限的GPU與記憶體資源下,最大化效能執行AI模型,將有效降低提供AI服務所需投入的硬體建構成本。

 Reference:

[8][20250325]生成式AI手機推動記憶體技術與市場雙重升級

[7][20230804]LPDDR記憶體發展簡史 (不錯可以參考,有市場資訊)
[6][20201113]與CEO對談第十一期:潘健成, 群聯電子(8299 TT)董事長兼總經理

[5][20230414]執行長潘健成:NAND Flash底部不遠

[4][20230410]三星確定減產 儲存晶片市場繼續「熬」

[3][20230406]記憶體業急單來了 力成、群聯率先甩開低潮

[2][20230201]三星宣布減產 業者:記憶體下半年提前復甦

三星宣布減產 業者:記憶體下半年提前復甦 - 財經要聞 - 工商時報 (chinatimes.com)

根據模組業者統計,DRAM及NAND Flash去年價格逐季走跌,下半年跌幅明顯擴大,其中,主流的16GB DDR4模組合約價由去年初的58美元跌到年底的38美元,跌幅約在35%左右,16GB DDR5模組合約價由去年初的89美元跌到年底的48美元,跌幅已近腰斬。至於512Gb TLC規格NAND晶圓價格,去年底價格已跌至2美元以下,下半年跌幅逾40%。

三星身為全球DRAM及NAND Flash龍頭,去年一直未對減產表態,但因為全球總體經濟不確定性高,客戶上半年會更積極進行庫存調整,在預期短期內記憶體需求仍低迷且難以復甦情況下,三星在法人說明會中終於鬆口表示第一季會主動降低產能利用率以因應當前危機,但沒有說明減產幅度。

三星預期半導體市場需求會在上半年維持下行表現,但下半年需求可望復甦,並集中在高效能運算(HPC)及車用電子等領域,因此,三星會調整產品組合因應變化,包括增加LPDDR5x產能,並為伺服器及個人電腦新一代DDR5需求做好增加產出準備,將不利因素降至最低。

[1][20221121]蘋果暫緩長江存儲供應 三星趁勢搶進補上

美國打擊中國半導體產業,中國記憶體大廠長江存儲先前列入「未經核實名單」(Unverified List,UVL)後,市場日前傳出12月初恐將列入貿易黑名單,業界透露,蘋果(Apple)已經找了替代供應鏈。

供應鏈相關業者表示,蘋果將找上三星電子(Samsung Electronics)擔任救火隊,目前已低調停止從長江存儲採購NAND供應iPhone的規劃,2023年將改由三星供應NAND Flash需求,也讓三星得以維持不跟進業界減產,逆勢增加去化產能的終端出海口。

隨著美國的晶片出口禁令重挫中國半導體,長江存儲遭到美國商務部的鎖定,雖然長江存儲聲稱並未違規出貨供應華為,強調堅守美國政策及規定,並已提供UVL相關證明文件,但12月6日仍可能遭列入貿易黑名單。

長江存儲NAND晶片供應蘋果已喊停

而蘋果原計劃2022年將搭載長江存儲128層NAND,以供應中國內需市場,受到美國輿論及擔憂禁令擴大等干擾,長江存儲的NAND晶片供應計畫已被迫喊停。

半導體產業2022年下半需求全面降溫,記憶體庫存居高不下,通路端拉貨疲弱不振,SSD成品價格甚至低於上游NAND Flash報價,各家記憶體原廠也進入毛利走跌、價格跌破成本的困境,迫使鎧俠(Kioxia)、美光(Micron)及SK海力士(SK Hynix)等記憶體大廠相繼宣布減產,並進一步削減資本支出,唯獨僅有龍頭廠的三星堅持走自己的路,至今仍未提出減產因應方式。

相關供應鏈指出,過去記憶體產業曾歷經過多次供給過剩的景氣循環,但在市場需求萎縮、記憶體價格暴跌之際,反而是三星趁機擴大市佔率的機會,甚至讓競爭對手無錢可賺,無法繼續投資下一世代技術製程。

尤其是NAND生產廠商眾多,三星憑藉著豐沛的現金與資源,透過砍價及增產雙重策略,更將削弱對手的競爭力,同時依照三星的作風,即使在最壞的情況下必須減產也不會對外公布。

三星堅持不鬆口減產另有原因

業界透露,雖然全球經濟衰退導致終端需求低迷,但三星目前能夠堅持不鬆口減產,另有不為人知的原因,據傳是來自於2023年將擴大蘋果NAND供應作為出海口。

過去三星主要供應在蘋果iPhone的DRAM記憶體,NAND供應商由鎧俠及SK海力士為主,隨著長江存儲即將列入黑名單風聲鶴唳,蘋果不得不提前制定備案,以彌補中國市場的需求。

三星的西安廠為3D NAND存儲生產的重要據點,約佔三星NAND Flash產能高達40%,除了逐年擴大128層NAND產量,2022年已轉進至176層3D NAND。

根據南韓相關規定,在中國設廠的量產製程至少要1~2代落後製程,故西安廠的定位為具成本競爭力的成熟製程,加上近期NAND Flash價格直直滑落,三星強勢掌握市場價格的話語權,更有利於發揮價格優勢打入蘋果iPhone供應鏈,趁勢擴大市場應用的出海口。

據指出,雖然長江存儲的供應佔比不高,僅約1成以內,但相較於原先NAND供應商,其報價更具有競爭力,有利於蘋果注重降低成本的目標,但長江存儲打入蘋果供應鏈的消息,仍一舉震驚美國政府。

長江存儲成為全球前三大NAND廠恐夢碎

而長江存儲近年技術開發及量產良率改善速度突飛猛進,也遭推測有來自於蘋果的技術協助,業界評估,若非遭到美國禁制,蘋果與長江存儲持續攜手合作,未來長江存儲成為全球前三大NAND廠將是指日可待。

根據規劃,長江存儲原定持續採購機台設備,並在武漢二期廠房推動232層3D NAND進入量產,目標朝向在全球NAND市佔率達到20%,但受到美國禁令的打擊,長江存儲面臨美籍技術人員相繼流失,且美系設備無法繼續出口128層以上的3D NAND設備至中國,目前機台設備導入呈現停滯,雖月產能仍有10萬片規模,然而232層NAND的量產計畫恐將喊卡,短期內僅能停留在技術研發階段。


2022年11月18日 星期五

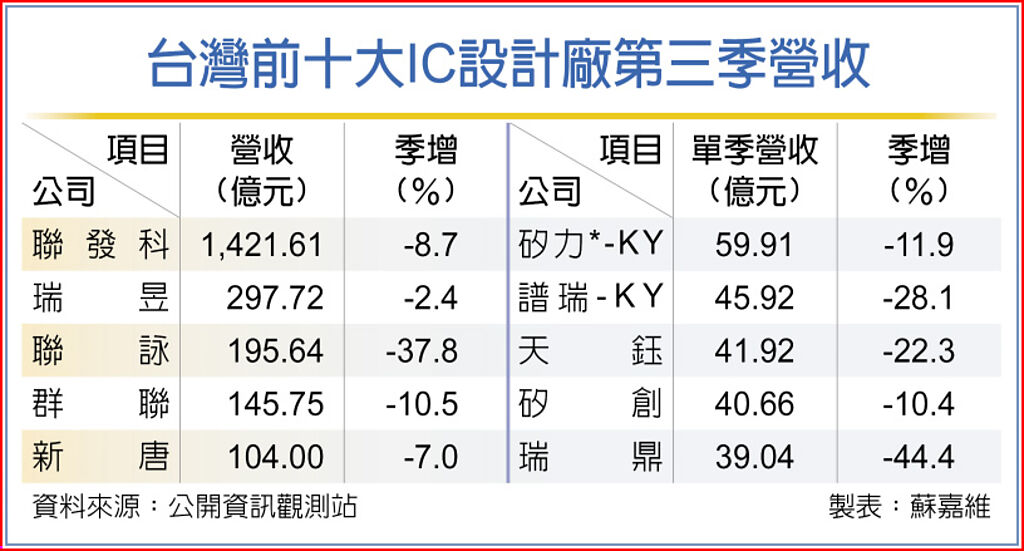
台灣IC設計營收

 Reference:

[2][20221211]IC設計股雙空夾擊 有壓
https://udn.com/news/story/7253/6831367
市值逾千億元的IC設計股包括聯發科(2454)、聯詠、矽力-KY、瑞昱、力旺、創意中,僅創意今年來收漲35%,其他則皆跌三成以上。
花旗指出,包括祥碩、信驊、瑞昱在內的IC設計業者近來提及,在終端需求不明的情況下,客戶訂單出現修正,不過,資料中心、超大規模企業需求則相對穩健,可望支撐信驊明年營收繳出雙位數年成長的表現,而個人電腦相關供應鏈營運目前尚未見到轉機。

[1][20221115]前十大IC設計 Q3業績慘摔
https://www.chinatimes.com/newspapers/20221115000164-260204?utm_source=iii_news&utm_medium=rss&chdtv
台灣前十大IC設計廠第三季營收
台灣前十大IC設計廠第三季營收

2022年11月16日 星期三

處理器、PCIE 研究

PCIe

隨處理器技術發展,與個人電腦乃至於工作伺服器,在互連領域對高速資料傳輸品質要求的日增,採用差分信號進行串行通信的 PCIe 已蔚為主流,而 PCI Express 標準更由目前第4代的16GT/s,演進到第5代的 32GT/s。

國防安全 研究

[20240131] 美國開民主倒車,開始實施監控商業行為

美國希望Amazon、Microsoft、Google等雲端服務供應商(CSP),辨識並積極調查在其平台上開發AI應用程式的外國客戶。根據彭博(Bloomberg)及南華早報報導,美國政府於1月29日發布的提案,要求這些公司揭露外國客戶的姓名和IP位址。如果這些規定得以實施,美國可利用這些規定阻止中國公司利用雲端服務訓練及託管AI模型。這些規定也要求雲端服務承擔收集、儲存和分析客戶資料的責任。

收集詳細客戶資訊既困難又昂貴,與不必面臨這類要求的外國競爭對手相比,美國公司有可能處於不利地位。微軟負責美國政府事務的副總裁Fred Humphries在聲明中表示,該公司歡迎對AI基礎設施提出了解你的客戶(Know Your Customer;KYC)和網路安全要求,並期待就規則草案提供意見。

美國商務部在1月29日發布聲明指出,美國希望幫助雲端供應商應對包括詐欺、盜竊、為恐怖主義提供便利及其他有違美國國家安全利益的活動在內的風險。在最終確定該法規之前,美國將在4月29日之前徵求對擬議規則的意見。

這又是國防安全無限上綱的舉動,身為民主國家怎麼能做出自己當初信誓蕩蕩維護的人權民主呢?如此一來,廣大的網路又有何安全呢?這不是就像中國的資訊武警嗎?然而,這也令人省思每個人、乃至於國家都是有維護自己利益的一套說詞,而如今的美國更是如此。

國家興亡、匹夫有責:台灣與南韓的兩個強烈軍事、太空產業對比
沒有國哪裡會有家,如今的台灣經濟繁榮,熱中選舉已沒有多少人有危機意識,這就像溫水煮青蛙。國家的軍工產業是需要培養的,台灣和南韓是個東亞地緣政治下的兩個強烈對比[1]。台灣有中國的威脅,而南韓則有北韓的威脅,這兩個國家所面臨的危機是一樣的。但,卻有不同的產業成果,這不禁令人玩味。是民族性、或是國家方向的影響嗎?台灣的強項只有半導體與零組件,其他大型產業如軍事、太空、車產...等不值得一提。這沒有對錯,把資源方在適當的方向才是最正確的地方。 [20221116]


Reference:

[1][20221115]地緣政治威脅日益加劇 台灣航太軍工產業面面觀

(Daily Issue)地緣政治威脅日益加劇 台灣航太軍工產業面面觀 (digitimes.com.tw)

台灣和南韓都是全球半導體製造重鎮:台灣是全球晶圓代工最大的基地,南韓則是全球記憶體主要供應國。為因應地緣政治的變化與國家科技發展需求,兩國對於太空科技、軍火工業都有布局。以目前的情況來比較,台灣在3奈米半導體製造技術與量產時程規劃居世界領先,但在太空科技和軍火產業方面則落後南韓,台灣有沒有可能迎頭趕上,在市場版圖中找到立足之地?似乎和政府的科研重心與採購策略有極大的關連。


台韓軍工產業比較

台灣太空與國防科技研發亮點

台灣太空與國防科技研發亮點
南韓面對北韓的武力威脅,在國防的準備上絲毫不敢大意。南韓政府發展的軍事武器,除了供自用之外,也漸漸成為可出口的品項。根據韓媒報導,俄烏戰爭爆發後,美國優先援助烏克蘭多項防衛性武器,其中就包括「海馬斯」多管火箭炮系統。南韓也有自製K-239「天舞」多管火箭炮,2014年讓這款武器服役,2022年更支援烏克蘭作戰。

由於美國的軍工產能畢竟有限,如今美國優先援助烏克蘭,美國承諾提供給台灣的武器,交貨時程就受到影響。但同樣情況下,南韓武器出口卻大增3倍。例如波蘭購買的「海馬斯」交貨時程受戰爭影響無法到位,因此決定向南韓採購K2戰車、K-9自走炮、「天舞」多管火箭炮。

如果趕在2022年內簽約,南韓軍工產品2022年出口額上看200億美元,是2021年70億美元的3倍。其中,波蘭對「天舞」的採購價格約60億美元。

除此之外,南韓也研發海軍陸戰隊登陸攻擊型直升機Marineon「雄鷹」,預計幾年內就能夠交付給軍隊使用。未來甚至有機會像與美國技術合作的T-50「金鷹」高級教練機一樣,搶到海外市場大單。

太空產業發展與研究
在太空產業上南韓更是遙遙領先台灣。例如南韓為了驗證汽車、自駕駛車、飛機、無人機、飛航管理的需求,已分階段布建3顆KASS導航增強衛星,2035年要設置7顆KPS導航衛星。在台廠熟悉的低軌衛星(LEO)部分,南韓在2025年底前就要部署1,000顆以上低軌通訊衛星,並正式提供通訊服務。

火箭部分,南韓2022年6月利用「世界號」把1公噸以上的人造衛星送入離地面700公里的軌道,是全球第七個有此能力的國家。台灣雖然在半導體製造方面領先,但從國家戰略的角度而言,傾一國之力扶植單一產業將面臨極大的風險,這也是為什麼政府需提出「六大新興戰略產業」的原因。

相對於半導體龐大的投資、耀眼的薪資待遇和屢創新高的產值等光芒,台灣的新興產業似乎有點欲振乏力。不但不易吸引到好人才,有些新創公司提出想法還經常被電子代工業者、創投業者看衰,想要籌資更是舉步維艱,困難重重。

持平而論,台灣的太空產業和軍工產業無法和南韓相提並論。當台灣的「火箭阿伯」國家太空中心主任吳宗信過於心急地向媒體透露2023年啟動,2026年發射的「西拉雅火箭」計畫後,政府高層官員均三緘其口,只有「還在規劃中」的制式回應。

甚至有人認為太空中心主任吳宗信太過於樂觀了,以為只憑行政院長蘇貞昌的「早日實現把台灣國力打上太空的願景」一句話,就相信政府會真的核定龐大的火箭研發預算。問題是,現在台灣連「國家發射場域」到底在哪裡都沒有人知道,怎麼有把握2026年發射「西拉雅火箭」?實際的情況是紙筆墨硯俱無,更談不上「八」字有沒有一撇了。

低軌衛星產業值得期待
從台積電的經驗可知,台廠不愛出風頭,只願意當客戶值得信賴的夥伴。代工的錢穩穩賺就好,台廠進入太空產業的布局應該也是基於同樣的思維。台灣廠商切入衛星地面設備、接收天線是成本與風險最低,成功率最高的選項,因此相關廠商為數不少。

直到SpaceX的Starlink低軌衛星計畫出爐,台灣有部分廠商也希望有機會跟著上太空,而投入衛星通訊元件的開發和量產。看到南韓在2025年底前就要部署1,000顆以上低軌通訊衛星,台灣雖然2025年政府只有1顆低軌衛星,2030年以前合計也才6顆,但低軌衛星的產業發展趨勢是可以期待的。

雖然火箭的研發、製造、發射在其他國家已有豐富的經驗,但任何自主技術發展過程中一定會遇到瓶頸、設法突破;再遇瓶頸、再突破的路徑。最終也有可能無法如預期達到目標,只好改換題目、換領域再做做看。前提是要得到政府持續且不中斷的財力支持,否則就是計畫退場,人員解散。

納稅人的錢理應要用在刀口上,而且必須有產業與經濟關聯性。但從其他國家的發展經驗來看,大型火箭的研製會不會是個「大錢坑」?台灣火箭科技能為國家帶來哪些重大效益,社會大眾又為什麼要支持這個可能是無底洞的燒錢計畫?

對一個初始發展火箭科技的國家而言,發射失敗將是常態,成功可能是運氣好,而且不保證下一次也能成功。如果火箭計畫一再失敗,未來政府勢必要不斷擴大預算、追加預算,不但朝野立委會為此吵翻天,在行政院也難說服所有官員,因為科技預算大餅被火箭計畫吃掉大半,很可能排擠了其他對人類真正有用的科學計畫發展。

也有意見認為,台灣如果擁有自己的大型火箭,除了科學、商業考量之外,其實也具有國土安全和國力的象徵意義。不能忽視的是,這是一條漫長的不歸路,如果所有花費都要仰賴政府的財力支撐,沒有民間企業投資和參與,也看不到可永續經營的願景。

最終還不如基於客觀現實,以有限的人才和資源專注於台灣迫切的需求,或以有限的資源發展低軌衛星核心技術和中小型探空科研火箭,待時機與主客觀條件成熟,再投入國產大型運載火箭,提供衛星發射服務。

台灣國防產業必須面對的現實

至於「六大核心戰略產業」之一的國防軍工產業方面,台灣「國機國造」政策下的T-BE5A勇鷹(Brave Eagle)高教機2022年10月10日國慶日已經飛向總統府上空,未來將投入量產。至於「國艦國造」政策,除了研製中的軍用潛艇之外,已有多艘軍艦下水服役。

值得注意的是,為因應美國情資研判中共恐於2027年以前犯台,美國釋出可能與台灣合作生產武器的做法,將核心技術留在美國,部分武器零組件交給台灣代工生產。

如果台灣能像南韓那樣,除了零組件,還能做到系統整合,軍工產品除了自用還能外銷,就具備發展成重要產業的潛力。以漢翔為例,就是國際航太產業供應鏈的一分子。根據國防部的計畫,軍方希望結合產業建立系統件、關鍵材料等自主能量,並建構產業環境,使台廠打進國防武器供應鏈。

2021年政府已經編列新台幣2,373億元特別預算,規劃在2022~2026年期程內,採購發展成熟及可快速量產之國造自製各式精準飛彈、海軍高效能艦艇及海巡艦艇加裝戰時武器系統,達成「國防及經濟雙贏」目標。2023年將有510億元做資通電系統等軍品研發,566億元採購國產的國防科技產品。

美國國會於「2023財政年度國防授權法案」、「台灣政策法」內容,均納入「加速對台軍售」相關條文。這對台灣而言雖然有助於提升防衛能力,但對國產國防工業可能是兩面刃。過去中科院的研發就遭到類似困境:一旦外購預算獲立院支持,美國國會也批准賣給台灣,軍方就會降低國產化類似武器採購的比重,甚至取消內購的訂單。

這都是台灣發展國防產業必須面對的現實。一旦發生,台廠能不能打開外銷軍火市場開創生機,也攸關產業能否健全發展。此外台灣軍品外銷究竟會遭遇哪些阻力,也需一一克服,才能像南韓逐步打開海外市場,在國際軍工和太空產業上佔一席之地。

電子與通訊

這裡就是我的新的Blog 將以電子與通訊 做為本人研究探討之地!!
希望能夠更加了解神奇的宇宙 歡迎各位光臨 ^^"